 Laurent Rousseau
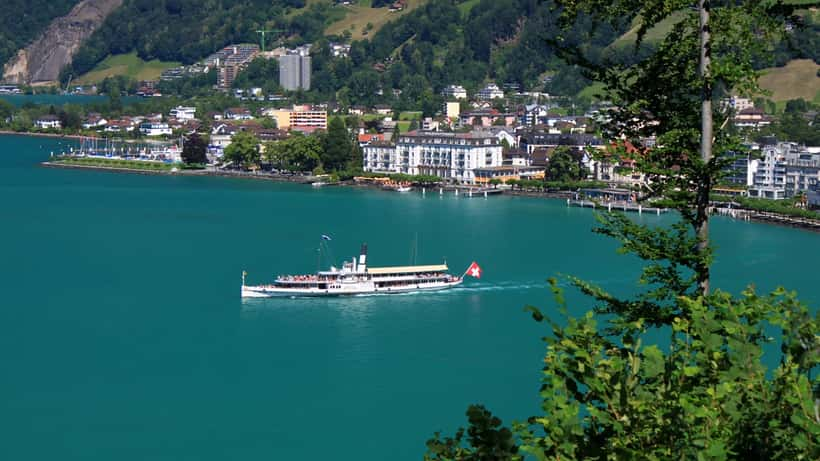
Les appartements à Brunnen ont bondi de 6,3 % en douze mois selon les données du marché immobilier suisse d'août 2026. Dans cette station touristique du canton de Schwyz, posée au bord du lac Uri entre les sommets alpins et la plaine lucernoise, les investisseurs découvrent une combinaison rare : prix encore abordables face au reste de la Suisse, fiscalité parmi les plus avantageuses du pays, et flux touristique soutenu toute l'année. Mais derrière des chiffres séduisants se cachent des subtilités structurelles, fiscales et juridiques que seul un conseiller en gestion de patrimoine peut réellement décrypter avant qu'une signature engage plusieurs centaines de milliers de francs.
Brunnen en chiffres : ce que le marché 2026 révèle vraiment
Le prix moyen au mètre carré à Brunnen s'établit à CHF 10 329/m² en avril 2026, d'après les données consolidées de RealAdvisor pour le code postal 6440. Ce chiffre cache une disparité importante selon le type de bien : les maisons individuelles se négocient à CHF 9 647/m² en moyenne, tandis que les appartements — segment le plus dynamique — affichent un prix médian de CHF 1 208 805, avec une fourchette très large allant de CHF 640 948 pour les studios en périphérie jusqu'à CHF 2 473 834 pour les appartements de grand standing avec vue directe sur le lac Uri.
Ce niveau de prix reste significativement inférieur à la moyenne cantonale : le Schwyz affiche en mai 2026 CHF 12 782/m² pour l'ensemble des transactions, soit un écart de près de -19 % en faveur de Brunnen. Dit autrement, Brunnen offre un point d'entrée plus accessible que le reste du canton, alors même que sa localisation figure parmi les plus recherchées — bord de lac, accès direct au lac des Quatre-Cantons, vue sur le Rütli.
À l'échelle nationale, l'immobilier suisse progresse de +3,5 % au premier trimestre 2026 selon les projections UBS et HauInfo. Brunnen sur-performe nettement sur le segment appartement (+6,3 %), signe d'une demande tirée par les résidences de vacances et les locations touristiques dans un stock de biens structurellement limité par la géographie et les règles d'urbanisme.
La hausse des appartements (+6,3 %) est deux fois supérieure à la hausse nationale (+3,5 %) : un signal fort pour les investisseurs qui cherchent à combiner rendement locatif et appréciation du capital.
L'atout méconnu : la fiscalité du Schwyz, un avantage quantifiable
La fiscalité est l'argument le plus sous-estimé de Brunnen. Le canton de Schwyz applique un droit de mutation de 0 % lors de l'acquisition d'un bien immobilier — une exception notable dans le paysage suisse où la norme cantonale varie entre 1 % (Zurich, Berne) et 3,3 % (Genève, selon le prix).
Sur un appartement médian à CHF 1,2 million, cette différence représente une économie directe de :
- CHF 12 000 par rapport à Zurich ou Berne (1 %)
- CHF 18 000 par rapport à Vaud (1,5 %)
- CHF 39 600 par rapport à Genève (3,3 %)
À cette économie à l'entrée s'ajoutent des taux d'imposition cantonaux parmi les plus bas de Suisse — le Schwyz figure régulièrement dans le top 3 des cantons les moins fiscalisés. Pour un investisseur imposé dans le Schwyz, la combinaison de rendement locatif et de réduction de la charge fiscale totale améliore sensiblement le rendement net annualisé.
À noter cependant : les règles de la Lex Koller et leurs implications pour les acheteurs étrangers continuent de s'appliquer. Brunnen étant classée en zone touristique, certaines catégories d'acheteurs non-résidents se heurtent à des restrictions sur les résidences secondaires. Un conseiller en gestion de patrimoine peut identifier les structures juridiques ou dérogations applicables à votre profil.
Flux touristiques et potentiel locatif : les chiffres qui comptent
Brunnen bénéficie d'une position géographique exceptionnelle pour le tourisme lacustre suisse. La station est accessible depuis Zurich en moins d'une heure via l'axe ferroviaire du Gothard, et figure comme escale incontournable des bateaux du lac des Quatre-Cantons. Le Swiss Knife Valley Visitor Center, ouvert à l'année, attire chaque saison plusieurs dizaines de milliers de visiteurs supplémentaires.
Pour un bien mis en location touristique de courte durée, les rendements bruts observés dans les stations lacustres comparables de la région (Weggis, Vitznau, Flüelen) oscillent entre 3,5 % et 5,2 % par an sur la valeur vénale du bien. Ces rendements restent modérés en comparaison des marchés locatifs urbains tendus, mais ils s'accompagnent d'une appréciation en capital historiquement plus régulière dans les zones touristiques protégées.
La stratégie d'allocation d'actifs dans l'immobilier locatif suisse — notamment face à la hausse des loyers de +2,5 % recensée par la ZKB en mai 2026 — illustre la complexité du choix entre rendement immédiat et valorisation patrimoniale sur le long terme. La décision dépend de votre horizon, de votre fiscalité et de votre exposition globale au marché suisse.
Trois profils, trois résultats chiffrés : le cas concret de Brunnen en 2026
Prenons le cas de Sylvie et Marc, couple établi à Lausanne, qui envisagent l'achat d'un appartement de 65 m² à Brunnen pour CHF 800 000 (exposition lac partielle, 3e étage, résidence récente), avec un apport de 20 % (CHF 160 000) et une hypothèque à taux fixe sur 10 ans à 1,85 %, soit CHF 11 840/an d'intérêts.
Scénario A — Location touristique active (18 semaines/an) : Revenus bruts estimés : 10 semaines haute saison à CHF 1 600/semaine + 8 semaines mi-saison à CHF 900/semaine = CHF 23 200/an. Après charges de copropriété (CHF 3 200/an), frais de gestion plateforme (15 %, CHF 3 480) et entretien courant (1 % de la valeur, CHF 8 000) : revenu net ~CHF 8 520/an, soit un rendement de 5,3 % sur l'apport. Si les appartements continuent à progresser à leur rythme 2025-2026 (+6,3 %), la valeur du bien après 5 ans dépasse CHF 1 085 000 — une plus-value latente de CHF 285 000 avant impôt sur le gain immobilier.
Scénario B — Acheteur non-résident hors UE sans vérification Lex Koller : Si l'un des acheteurs réside hors de l'Espace économique européen, l'achat d'une résidence secondaire à Brunnen nécessite une autorisation cantonale spécifique. Omettre cette démarche expose à une annulation de la vente ou à une injonction de revente forcée dans les 2 ans — coût de régularisation estimé entre CHF 20 000 et CHF 50 000, sans garantie d'issue favorable. La consultation préventive d'un expert en droit patrimonial coûte 50 à 100 fois moins.
Scénario C — Structure via société anonyme suisse : Acquérir via une SA permet, dans certains cas, de s'affranchir partiellement des restrictions Lex Koller pour les personnes morales. Mais les bénéfices locatifs sont alors imposés à l'IS (8,5 % au niveau fédéral + cantonal), et la revente génère une double imposition potentielle (niveau société + dividende). Dans la pratique, ce montage réduit souvent le rendement net de 1,5 à 2,2 points par rapport à un achat en nom propre — sauf optimisation précise par un conseiller.
Le seuil à retenir : si votre apport est inférieur à CHF 120 000, si vous résidez hors de Suisse, ou si vous envisagez un montage via société, consultez impérativement un expert en gestion de patrimoine avant toute offre ferme.
Risques à ne pas sous-estimer
L'enthousiasme pour les stations alpines et lacustres cache des risques structurels que les vendeurs mentionnent rarement. La vacance saisonnière reste une réalité : entre novembre et avril, la demande de location touristique à Brunnen chute sensiblement, contrairement aux stations de ski à altitude élevée. Les charges fixes (hypothèque, copropriété, assurance) courent à l'année, quel que soit le taux d'occupation.
L'impôt sur le gain immobilier dans le Schwyz est progressif selon la durée de détention : une revente avant 5 ans peut coûter jusqu'à 25 % de la plus-value, tandis qu'au-delà de 20 ans, le taux descend en dessous de 5 %. Cela plaide pour un horizon d'investissement long dans cette localisation.
Enfin, les restrictions sur la densification en zones lacustres limitent les nouvelles constructions — ce qui soutient les prix, mais réduit aussi la liquidité : revendre un bien à Brunnen peut prendre 3 à 9 mois en dehors des saisons touristiques.
Quand un conseiller en gestion de patrimoine change réellement l'équation
Investir dans l'immobilier de station ne se résume pas à comparer des prix au mètre carré. Un conseiller en gestion de patrimoine analyse l'impact de l'achat sur votre fiscalité globale, optimise la structure de financement (troisième pilier, hypothèque indirecte, crédit Lombard), vérifie la cohérence de l'investissement avec votre allocation d'actifs existante et anticipe la fiscalité à la revente.
Pour un investissement de l'ordre de CHF 800 000, une consultation initiale — généralement facturée entre CHF 150 et CHF 400 par heure en Suisse — permet d'identifier des optimisations représentant souvent 10 à 40 fois son coût sur la durée de détention.
L'Office fédéral du logement (OFL) publie chaque trimestre des indicateurs officiels sur le marché résidentiel suisse, utiles pour contextualiser toute décision d'achat dans un cadre réglementaire en évolution.
Avertissement YMYL : Cet article est fourni à titre informatif général. Il ne constitue pas un conseil en investissement personnalisé. Avant tout achat immobilier, consultez un professionnel agréé en gestion de patrimoine pour une analyse adaptée à votre situation financière, fiscale et patrimoniale spécifique.
