 Sofia Costa
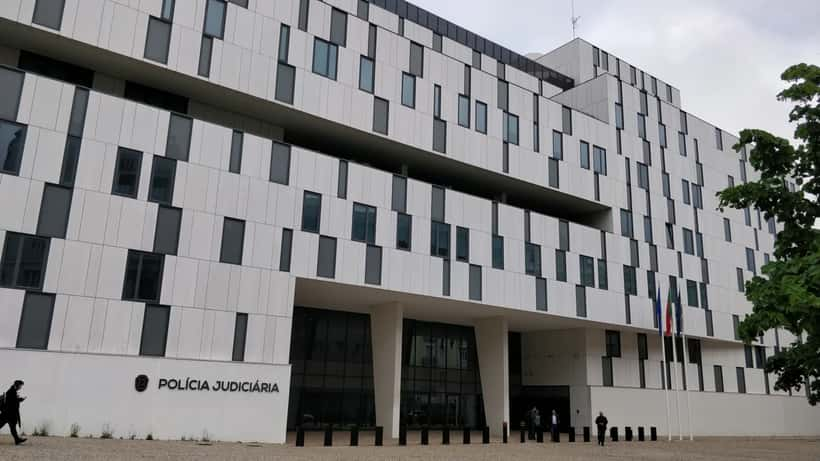
A Polícia Judiciária deteve 39 pessoas em Portugal, na manhã de 7 de outubro de 2026, no âmbito da Operação Hermes — uma investigação coordenada pela Procuradoria Europeia (EPPO) que abrange oito países e apura prejuízos superiores a 400 milhões de euros no espaço intracomunitário. Em Portugal, o Estado terá sido lesado em mais de 150 milhões de euros através de um sofisticado esquema de fraude em carrossel ao IVA na comercialização de telemóveis. A megaoperação mobilizou mais de 1.100 elementos — 740 da Polícia Judiciária, 212 da Autoridade Tributária e 151 militares da GNR — com apoio da Europol, e realizou 248 buscas domiciliárias e não domiciliárias em dezenas de concelhos, do Porto a Loulé.
Foram arrestados 26 imóveis, participações sociais em 18 sociedades, 80 viaturas, bens de luxo e diversas contas bancárias. Os 39 detidos — suspeitos de associação criminosa, fraude fiscal qualificada e branqueamento de capitais — serão presentes a primeiro interrogatório judicial no Tribunal Central de Instrução Criminal para aplicação de medidas de coação.
O mecanismo da fraude: o "carrossel dos telemóveis"
A fraude em carrossel ao IVA é um esquema que explora as regras fiscais das transações intracomunitárias. Na União Europeia, as vendas de bens entre empresas de países distintos estão isentas de IVA no país de origem — o imposto é liquidado pelo comprador no país de destino. Os criminosos criam cadeias de empresas intermediárias — chamadas "empresas tampão" — que cobram IVA nas vendas mas nunca o entregam ao fisco. Enquanto isso, os compradores a jusante deduzem legalmente o mesmo imposto, gerando uma perda sistemática e progressiva para o Estado.
No caso da Operação Hermes, a rede estruturou-se em torno da comercialização de milhares de telemóveis. As suspeitas apontam para dois inquéritos criminais com epicentro no Porto e ramificações em Lisboa e noutros países europeus — incluindo Espanha, Hungria e Roménia. A investigação nasceu de dados recolhidos durante a Operação Admiral, lançada em 2022, e evoluiu durante quatro anos antes de culminar nas detenções desta manhã.
O prejuízo total no espaço intracomunitário ultrapassa os 400 milhões de euros, segundo a EPPO. Em Portugal, os dois inquéritos apontam para valores superiores a 125 milhões e 30 milhões de euros, respetivamente. Não é a primeira vez que Portugal é palco de operações desta escala: em 2026, a Operação Imergente já tinha exposto fraude sistémica em contratos públicos, revelando a vulnerabilidade de estruturas empresariais criadas especificamente para desviar fundos.
O risco invisível: empresas legítimas na linha de fogo
A Operação Hermes não termina com os 39 detidos. O aspeto mais preocupante para o tecido empresarial português são as centenas — possivelmente milhares — de empresas que podem ter adquirido ou vendido equipamentos eletrónicos através de intermediários que integravam, sem qualquer conhecimento, esta cadeia fraudulenta.
A fraude em carrossel é, por definição, invisível para quem está nas extremidades da cadeia. Uma empresa que comprou smartphones a um fornecedor espanhol com número de IVA intracomunitário válido, website ativo e faturação emitida em regra não tem forma imediata de detetar que esse fornecedor era uma empresa fantasma que desapareceu após encaixar o imposto. Contudo, a lei pode responsabilizá-la na mesma.
Nos termos do artigo 19.º, n.º 3 do Código do IVA (CIVA), o direito à dedução do imposto pode ser negado quando o adquirente "sabia ou devia saber" que participava numa operação fraudulenta. A jurisprudência do Tribunal de Justiça da União Europeia (TJUE) — nomeadamente os acórdãos Mahagében e Dávid (C-80/11 e C-142/11) — admite a dedução quando o comprador demonstra boa fé e a adoção de todas as precauções razoáveis. Mas demonstrar boa fé não é automático: exige documentação rigorosa, correspondência comercial arquivada, registos de verificação do fornecedor no VIES e, frequentemente, assistência jurídica especializada para estruturar a defesa junto da Autoridade Tributária.
Em operações de grande escala como a Hermes, a AT tende a iniciar inspeções tributárias em cascata a todas as empresas que figuram nas cadeias de faturação identificadas — independentemente do grau de culpa ou conhecimento do adquirente. A experiência acumulada em casos semelhantes, como o que envolveu o cunhado de Leitão Amaro, mostra que a proximidade a um processo criminal — mesmo sem ser arguido — pode desencadear inspeções fiscais autónomas.
Quando a AT bate à porta: o caso de Rita Silva
Considere o caso de Rita Silva, 44 anos, gestora de uma empresa de retalho de equipamentos tecnológicos em Lisboa. Ao longo de 2025, Rita importou cerca de 4.800 telemóveis através de um fornecedor registado em Espanha — empresa com número de IVA intracomunitário válido, declarações de conformidade em ordem e histórico de transações regulares. Pagou sempre por transferência bancária rastreável e arquivou todos os documentos de transporte (CMRs).
Em outubro de 2026, a AT notifica Rita de uma inspeção tributária relativa a três trimestres de declarações de IVA de 2025. O fornecedor espanhol consta como empresa tampão nos inquéritos da Operação Hermes. A AT questiona a legalidade de €47.200 em IVA deduzido nas operações desse período e concede um prazo de 30 dias para resposta.
Se Rita não agir nos próximos 30 dias:
- A AT emite liquidação adicional de €47.200, acrescida de juros compensatórios à taxa de 4% ao ano (artigo 35.º da Lei Geral Tributária), perfazendo aproximadamente €49.800 de encargo imediato.
- O RGIT — Regime Geral das Infrações Tributárias — prevê coimas entre €500 e €165.000 por fraude fiscal, conforme a culpa e o montante em causa. Sem defesa ativa, Rita pode ser enquadrada no tipo doloso, com coima efetiva entre €3.000 e €82.500 para este valor.
- Responder intempestivamente ou não responder equivale, na prática, a reconhecer tacitamente os factos imputados — tornando a contestação judicial posterior muito mais difícil e dispendiosa.
Se Rita consultar um advogado fiscal esta semana:
- O advogado analisa contratos, emails de negociação, CMRs e os prints do VIES com data e hora, construindo um dossier de boa fé.
- Estrutura a defesa com base na doutrina TJUE: Rita verificou o número de IVA no VIES, exigiu documentação de conformidade, pagou por transferência rastreável e não tinha qualquer relação com os promotores da fraude.
- Resultado provável: suspensão da liquidação adicional enquanto a AT reavalia a prova de boa fé, eliminação do risco de coima dolosa e possível manutenção de parte significativa das deduções contestadas.
A diferença entre agir e não agir pode representar €15.000 a €50.000 em multas e custos adicionais — para além do risco de responsabilidade solidária prevista no artigo 78.º do CIVA, caso a empresa seja considerada integrante da cadeia fraudulenta.
O que fazer agora se a sua empresa transacionou equipamentos eletrónicos com fornecedores intracomunitários
A Operação Hermes abrangeu fornecedores em oito países europeus. Se a sua empresa importou telemóveis, tablets ou acessórios eletrónicos de fornecedores intracomunitários entre 2022 e 2026, há passos concretos a seguir antes de qualquer contacto com a Autoridade Tributária:
1. Mapeie as operações. Identifique todos os fornecedores intracomunitários de equipamentos eletrónicos nos últimos quatro anos, os montantes de IVA deduzidos e os documentos de suporte existentes.
2. Verifique os NIF no VIES. A ferramenta da Comissão Europeia confirma se os fornecedores tinham registos válidos nas datas das transações. Guarde os prints com data e hora — são prova formal de diligência prévia.
3. Reúna o dossier de diligência. Contratos assinados, emails de negociação, documentos de transporte (CMRs), guias de remessa e registos bancários. Quanto mais completo o arquivo, mais sólida a defesa de boa fé.
4. Não responda a notificações da AT sem aconselhamento jurídico. Qualquer resposta a uma notificação tributária, mesmo aparentemente simples, pode ser usada contra si no processo. Um advogado fiscal especializado em direito tributário intracomunitário conhece os prazos, os artigos aplicáveis e como estruturar a contestação.
A Operação Hermes é uma das maiores operações anticrime fiscal de sempre em Portugal. Os 39 detidos respondem agora perante a Justiça. Mas o seu impacto real estende-se muito para além dos arguidos — e pode chegar à porta de qualquer empresa que tenha cruzado, sem o saber, com esta rede. Falar com um advogado fiscal no Expert Zoom pode ser a diferença entre resolver o problema em semanas ou arrastar uma investigação por anos.
Este artigo tem carácter informativo e não substitui aconselhamento jurídico ou fiscal individualizado. Em caso de notificação pela Autoridade Tributária ou suspeita de envolvimento numa cadeia de fraude ao IVA, consulte um advogado especializado.
