 Isabelle Rey
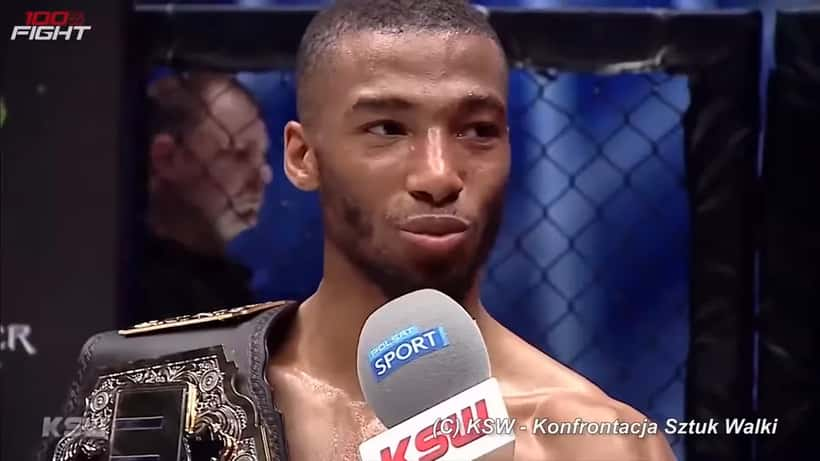
Ce soir à l'Accor Arena de Paris, Salahdine Parnasse a écrit une page du MMA français : à 28 ans, le combattant a terrassé Dan Hooker en 2 minutes et 35 secondes au premier round — un body kick suivi de coups de poing décisifs — pour signer l'un des débuts UFC les plus retentissants de l'histoire récente du sport. Neuf ans de règne en KSW, deux titres dans deux catégories différentes, et une première sous la bannière de la ligue américaine qui propulse désormais Parnasse dans une tout autre dimension, y compris financière.
De la KSW à l'UFC : un bond qui dépasse le sport
La KSW est la principale ligue de MMA en Europe. Parnasse y a dominé pendant près d'une décennie, remportant le titre poids plume en 2021, puis celui des poids légers en 2024 — qu'il a défendu quatre fois. Mais les réalités économiques des deux organisations ne sont simplement pas comparables.
À la KSW, un combattant phare peut espérer entre 30 000 et 100 000 euros par combat, selon les performances et le profil commercial. À l'UFC, les barèmes publics disponibles sur les résultats officiels indiquent qu'un combattant en main event d'un Fight Night perçoit généralement entre 100 000 et 500 000 dollars pour un seul affrontement — show money, win bonus et performance bonus inclus. Sans compter les royalties des diffusions sur ESPN+, les contrats de sponsoring que l'UFC structure via son programme Promotional Agreement, et les revenus d'image rights personnels qui explosent avec la notoriété internationale.
Pour un athlète européen, en particulier un résident ou ressortissant franco-suisse, cette montée en régime représente une rupture patrimoniale totale. Et c'est précisément le moment où l'accompagnement d'un conseiller en gestion de patrimoine cesse d'être un luxe pour devenir une nécessité.
Ce que l'expert voit là où le public ne voit qu'une victoire
Quand un combattant encaisse un chèque de 250 000 dollars pour son premier combat UFC, la réaction naturelle est d'entrer dans le clan des gagnants. La réaction d'un conseiller en gestion de patrimoine est différente : il voit un flux de revenus exceptionnel, variable, international — et très exposé fiscalement.
En Suisse, un résident est imposé sur l'ensemble de ses revenus mondiaux. Les cachets versés par l'UFC aux États-Unis font l'objet d'une retenue à la source américaine — par défaut 30 % pour les non-résidents selon l'Internal Revenue Service (IRS). Cependant, la convention de double imposition signée entre la Suisse et les États-Unis (en vigueur depuis 1997) permet de ramener ce taux à 15 % pour les revenus sportifs, sous réserve que l'athlète puisse justifier sa résidence suisse et compléter les formulaires d'exemption ad hoc (notamment le formulaire W-8BEN ou W-8ECI selon la structure juridique retenue).
À cela s'ajoute l'imposition cantonale résiduelle : selon le canton de résidence suisse, le taux marginal combiné (impôts fédéraux, cantonaux et communaux) peut varier de 22 % à plus de 41 % pour les hauts revenus. Un combattant qui n'anticipe pas ces seuils peut se retrouver à payer l'impôt deux fois — ou à laisser sur la table des dizaines de milliers de francs récupérables via une planification correcte.
Cas concret : ce que 250 000 dollars signifient vraiment à Genève ou à Lausanne
Prenons un scénario représentatif : un combattant MMA de 28 ans, résident en Suisse romande, percevait jusqu'ici 90 000 CHF brut par an via son contrat en ligue européenne. Il signe avec l'UFC et perçoit pour son premier combat la somme de 250 000 USD (100 000 $ show money + 100 000 $ win bonus + 50 000 $ performance bonus), soit environ 217 500 CHF au taux de change de septembre 2026 (environ 0,87 CHF pour 1 USD).
Sans planification préalable, le calcul est le suivant :
- Retenue à la source américaine au taux plein (30 %) : — 75 000 USD
- Somme nette reçue depuis les États-Unis : 175 000 USD (≈ 152 250 CHF)
- Imposition cantonale (canton de Vaud, taux marginal estimé à 40 % sur la tranche haute) sur le revenu net après déductions minimales : environ — 55 000 CHF supplémentaires
- Résultat net estimé : environ 97 000 à 110 000 CHF sur un combat à 217 500 CHF brut
Avec une planification mise en place avant l'encaissement :
- Application de la convention CH-US : taux réduit à 15 % → retenue US de 37 500 USD seulement (économie : 37 500 USD)
- Versement maximal au pilier 3a 2026 : 7 056 CHF déductibles du revenu imposable suisse
- Rachat de lacunes dans la caisse de pension (LPP), selon le règlement de la caisse : jusqu'à 40 000–60 000 CHF déductibles selon le solde disponible
- Déductions pour frais professionnels liés à l'activité indépendante (déplacements, équipement, coaching) : 8 000 à 15 000 CHF selon les justificatifs
- Résultat net estimé après optimisation : entre 140 000 et 158 000 CHF
La différence entre les deux scénarios — 30 000 à 50 000 CHF sur un seul combat — justifie amplement une consultation avec un expert en gestion de patrimoine avant la signature du contrat UFC. Pas après.
Les droits à l'image : l'autre jackpot (et l'autre piège)
La victoire de Parnasse ce soir fait de lui l'un des visages les plus bankables du MMA francophone. Les contrats de sponsoring pour un combattant UFC à ce niveau de notoriété peuvent atteindre 150 000 à 400 000 CHF par an — équipements sportifs, compléments alimentaires, marques de vêtements, partenaires digitaux. Ces revenus obéissent à une logique juridique distincte du simple salariat.
En droit suisse, selon la Loi fédérale sur l'impôt fédéral direct (LIFD), les revenus issus de droits à l'image peuvent être qualifiés différemment selon leur structuration contractuelle. S'ils transitent via une personne morale (société simple, SA, Sàrl), les règles d'imposition changent et peuvent permettre une optimisation significative — notamment via le décompte de la TVA, la déductibilité de charges d'exploitation, et le traitement des bénéfices non distribués.
Sans accompagnement, un athlète peut facilement voir ses revenus d'image rights requalifiés en revenus du travail par l'administration fiscale cantonale, et perdre tout avantage structurel. Avec un expert, la mise en place d'une structure ad hoc (y compris les conventions d'utilisation de l'image right avec les sponsors) sécurise ces flux dès le départ.
Ce que vous pouvez retenir pour votre propre situation
Le cas Parnasse est spectaculaire, mais la logique s'applique bien au-delà des octogones. Tout professionnel percevant des revenus variables de sources internationales — consultant indépendant, artiste, sportif semi-professionnel, dirigeant avec une part variable — est exposé aux mêmes mécanismes fiscaux.
Si vos revenus dépassent 120 000 CHF par an ou intègrent une composante internationale, c'est le moment d'évaluer votre exposition avec un conseiller en gestion de patrimoine. Les questions à poser en priorité : votre taux d'imposition effectif versus votre taux marginal, vos capacités de rachat LPP encore disponibles pour 2026, et la structuration de vos actifs immatériels si vous avez des droits à l'image ou une activité numérique.
Un entretien avec un spécialiste sur Expert Zoom vous permet d'obtenir ces réponses sans engagement, directement auprès d'un expert qualifié. Avant que le prochain « TKO fiscal » ne vous surprenne au mauvais round.
Avertissement : cet article traite de sujets fiscaux et patrimoniaux à titre informatif général. Toute décision patrimoniale doit être prise avec l'accompagnement d'un professionnel qualifié et en fonction de votre situation personnelle.
