 Élise Dubois
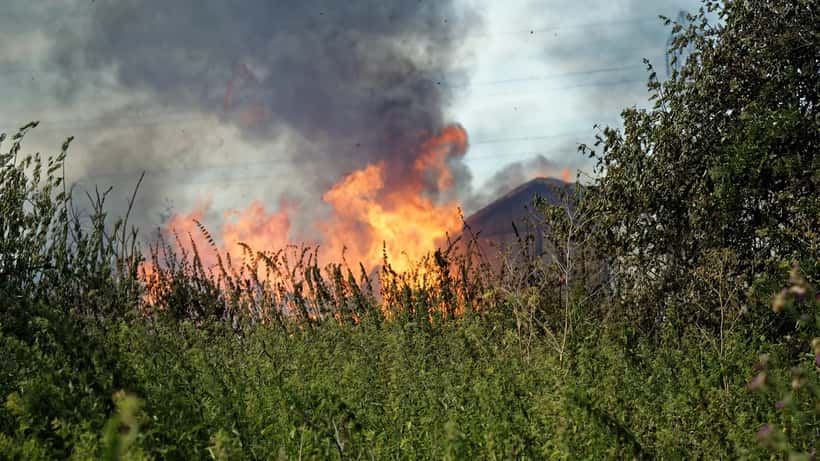
Deux granges sont parties en fumée samedi matin à Mörschwil, dans le canton de Saint-Gall. L'incendie, signalé à 8h15 le 26 septembre 2026 dans le hameau de Beggetwil, a nécessité l'intervention d'environ quatre-vingts pompiers pour éviter que les flammes ne se propagent à une maison d'habitation voisine. Les dégâts matériels sont estimés à plusieurs centaines de milliers de francs suisses selon les premières estimations de la police cantonale. La cause reste en cours d'investigation par le Centre de compétences forensiques de Saint-Gall. Au-delà du drame, cet incendie met en lumière une réalité que beaucoup de propriétaires suisses ignorent : en cas de sinistre, c'est souvent l'assureur cantonal qui tient les rênes — et connaître ses droits face à lui peut faire la différence entre une reconstruction et une faillite.
Un incendie rural au cœur de la Suisse alémanique
L'alerte a été donnée par un passant peu après 8 heures du matin. À l'arrivée des secours, la première grange était déjà entièrement embrasée. Le feu s'est propagé à une deuxième grange dans un délai très court, selon le rapport de la police cantonale de Saint-Gall. Une colonne de fumée visible à plusieurs kilomètres avait alerté les habitants des communes environnantes bien avant l'arrivée des pompiers. Malgré l'ampleur de l'incendie, ni personnes ni animaux n'ont été blessés ou tués. Les deux structures agricoles, elles, sont totalement perdues.
Parmi les intervenants présents sur les lieux dès les premières heures figurait, aux côtés des pompiers et de la police, un représentant de la Gebäudeversicherung des Kantons St. Gallen — la GVSG, l'assureur bâtiment cantonal. Sa présence immédiate n'est pas anecdotique : elle illustre le rôle central que jouent ces institutions dans la gestion des sinistres suisses.
L'assurance bâtiment en Suisse : un système unique en Europe
Contrairement à la France ou à l'Allemagne, la Suisse a développé un modèle d'assurance bâtiment sui generis. Dans vingt-deux cantons sur vingt-six, l'assurance contre l'incendie et les dommages naturels est obligatoire et confiée à un établissement cantonal en situation de monopole légal. Saint-Gall ne fait pas exception : la GVSG couvre par mandat légal la totalité des bâtiments du canton contre le feu, la foudre, les explosions, les dégagements de fumée soudains, ainsi qu'un large éventail de risques naturels incluant crues, tempêtes, grêle, avalanches et charge de neige.
Concrètement, cela signifie qu'un propriétaire de bâtiment agricole à Mörschwil n'a pas le choix de son assureur pour les risques incendie : il est automatiquement couvert par la GVSG, avec des primes calculées en fonction de la valeur de remplacement du bâtiment. Pour une grange agricole classique, la prime annuelle représente environ 0,1 à 0,15 ‰ de la valeur assurée — une garantie robuste, mais dont les mécanismes d'indemnisation peuvent s'avérer complexes dès qu'une enquête forensique est ouverte.
Quand l'enquête sur la cause du sinistre devient un enjeu juridique
C'est ici que les choses se compliquent. Après un incendie, la police cantonale et le Centre de compétences forensiques ouvrent systématiquement une enquête pour déterminer l'origine du sinistre. À Mörschwil, cette investigation est en cours au moment où ces lignes sont écrites.
Pourquoi la cause importe-t-elle juridiquement ? Parce qu'elle conditionne directement les conditions d'indemnisation. En cas d'incendie criminel ou volontaire imputable à l'assuré, la GVSG peut réduire ou refuser la prestation. Mais dans les situations de négligence grave ordinaire — matériel électrique défectueux, imprudence dans le stockage de foin ou de matières inflammables —, la jurisprudence suisse distingue soigneusement la responsabilité pénale de la couverture d'assurance : l'une n'annule pas automatiquement l'autre. Un propriétaire condamné pénalement pour négligence peut néanmoins obtenir une indemnisation partielle de la GVSG.
Par ailleurs, si l'incendie avait causé des dommages à la maison d'habitation voisine — elle a failli être touchée à Mörschwil —, la responsabilité civile du propriétaire des granges aurait pu être engagée. La question se pose alors : qui indemnise le voisin ? La GVSG couvre le bâtiment assuré du propriétaire sinistré. Pour les dommages causés aux tiers par la propagation du feu, c'est la responsabilité civile privée qui entre en jeu — un régime entièrement distinct, soumis à des délais de prescription de trois ans selon l'article 60 du Code des obligations suisse.
Ce que la GVSG vous doit en chiffres : scénario concret après un incendie à Saint-Gall
Prenons un scénario réaliste, directement calqué sur la situation de Mörschwil. Vous êtes propriétaire d'une grange agricole dans le hameau de Beggetwil, assurée à sa valeur de remplacement estimée à 320 000 CHF par la GVSG. L'incendie la détruit totalement le matin du 26 septembre 2026. Voici ce qui se passe concrètement :
Dans les 48 heures : La GVSG mandate un expert en sinistres pour constater les dégâts et ouvrir le dossier. Vous devez déclarer le sinistre immédiatement ou dans les cinq jours, selon les conditions générales du contrat GVSG.
Dans les 30 à 60 jours : L'expert rend son rapport d'évaluation. Il calcule la valeur de remplacement à neuf — le coût de construction d'une grange équivalente aux normes 2026. Or, si les coûts de construction ont progressé de 12 % depuis la dernière évaluation de votre bâtiment (progression effectivement enregistrée entre 2024 et 2026 selon l'indice suisse des coûts de la construction), votre indemnité effective pourrait dépasser les 340 000 CHF, et non plus les 320 000 CHF inscrits dans votre police.
Si l'enquête forensique conclut à une négligence dans le stockage de matières inflammables, la GVSG peut appliquer une réduction d'indemnité allant de 10 % à 30 % selon la gravité des manquements constatés. Dans notre exemple, une réduction de 20 % représente entre 64 000 et 68 000 CHF perdus. C'est potentiellement la différence entre une reconstruction viable et un dossier de redressement financier.
C'est précisément dans cet écart — entre l'évaluation de l'assureur et votre droit réel — que le recours à un juriste spécialisé en droit des assurances devient décisif. Il peut contester le rapport forensique, demander une contre-expertise indépendante, ou négocier directement avec la GVSG avant que la décision d'indemnisation ne soit définitive. Rappelons que la GVSG, bien que cantonale, est soumise à une procédure de recours administrative : toute décision contestable peut être portée devant le Tribunal administratif cantonal.
Ce que vous devez faire dans les premiers jours
Les juristes spécialisés en droit des sinistres suisses recommandent une séquence précise après un incendie de bâtiment.
Documenter sans attendre. Avant que les décombres ne soient dégagés ou déblayés par les services d'urgence, photographiez et inventoriez tout ce qui peut l'être. Ces preuves constituent la base de votre dossier d'indemnisation.
Déclarer dans les délais contractuels. La GVSG exige une déclaration rapide. Tout retard injustifié peut être interprété comme un manquement contractuel et servir d'argument pour réduire la prestation.
Ne signez aucun accord d'indemnisation à la légère. L'expert de l'assureur défend les intérêts de l'assureur — c'est son rôle. Un premier chiffre proposé n'est souvent pas le dernier, et il n'est pas toujours le plus favorable à l'assuré. Demandez toujours un délai de réflexion avant de signer.
Consultez un juriste dès l'ouverture de l'enquête sur les causes. Si la police et les forensics sont sur place, c'est le moment de prendre conseil. Non parce que vous êtes soupçonné, mais parce que le rapport forensique aura un impact direct et quantifiable sur votre indemnisation.
Vérifiez votre assurance responsabilité civile privée en parallèle. En cas de propagation du feu à un bien voisin, une action en responsabilité peut être intentée contre vous dans les trois ans — délai qui court dès la date du sinistre. Mieux vaut anticiper que réagir sous pression. Pour comprendre vos droits en cas de litiges liés à votre propriété ou à votre voisinage, consultez également cet article sur les droits des voisins lors de travaux en Suisse.
L'incendie de Mörschwil, avec ses deux granges rasées et ses estimations de dommages à plusieurs centaines de milliers de francs, est un rappel brutal que les sinistres majeurs ne se gèrent pas seuls face à un assureur cantonal puissant. Un juriste spécialisé peut vous accompagner à chaque étape, de la déclaration initiale à la procédure de recours administratif.
Avertissement : cet article est à caractère informatif général. Il ne constitue pas un avis juridique. Pour toute situation concrète, consultez un juriste qualifié.
