 Juliette Mottet
Des orages d'une violence rare ont frappé la Crète les 1er et 2 octobre 2026, déversant plus de 150 litres d'eau par mètre carré en quelques heures sur certaines zones de l'île. Routes coupées, ponts effondrés, hôtels inaccessibles : des milliers de vacanciers suisses se retrouvent confrontés à une situation inédite. Que couvre vraiment votre assurance ? Quels droits pouvez-vous exercer contre votre voyagiste ? Tour d'horizon avec des réponses précises.
Ce qui s'est passé sur l'île le 1er octobre 2026
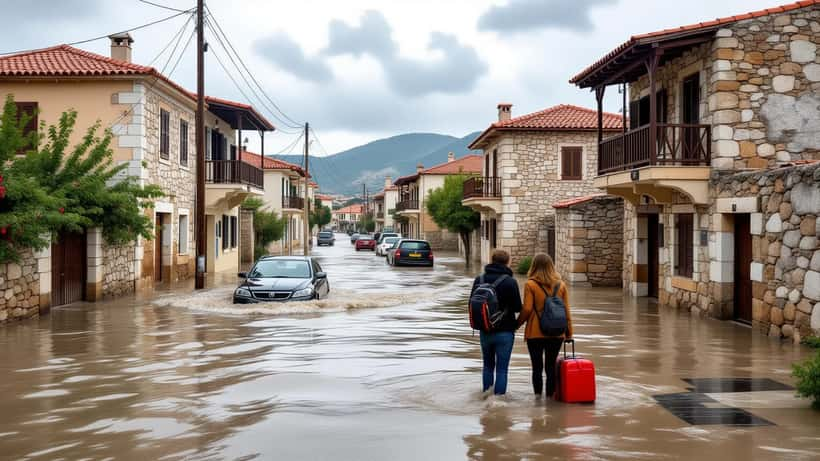
Dans la nuit du 1er au 2 octobre 2026, un système dépressionnaire méditerranéen d'intensité exceptionnelle a balayé la Crète. Le porte-parole du gouvernement grec Pavlos Marinakis a confirmé des chutes de pluie dépassant 150 litres par mètre carré dans les zones les plus touchées — l'équivalent de plusieurs mois de précipitations normales en un seul épisode. Le plateau de Lassithi a été submergé en quelques heures : des routes ont été bloquées par des glissements de terrain, des véhicules emportés par les crues, et des dizaines de maisons et commerces inondés.
À Mylopotamos, dans la région de Réthymnon, un pont s'est effondré sous la pression des eaux. Un homme de 79 ans, berger du village de Karines, a été retrouvé mort dans un ravin, selon les autorités locales. Les services de secours grecs ont décrété l'état d'urgence sur l'ensemble de l'île et interdit l'accès à toutes les gorges, zones de randonnée et secteurs à haut risque jusqu'au dimanche 4 octobre. Des dizaines d'écoles sont restées fermées à titre préventif, et des coupures de courant ont affecté plusieurs communes de l'île.
Un second système tempétueux s'approchait déjà de l'île au moment où les premières équipes de secours intervenaient — un phénomène que les météorologues désignent sous le terme de "Medicane" (Mediterranean hurricane), caractéristique des mois d'octobre et novembre en mer Égée.
L'angle des experts : deux situations aux droits radicalement différents
Pour les juristes spécialisés en droit du voyage, la première question à poser est simple : avez-vous réservé un forfait ou des prestations séparées ?
Voyageurs en forfait : une protection robuste. En vertu de la directive européenne 2015/2302 sur les voyages à forfait — transposée en Suisse par l'ordonnance fédérale sur les voyages à forfait — le voyagiste est tenu de vous proposer une modification ou un remboursement intégral lorsque des "circonstances inévitables et extraordinaires" affectent significativement l'exécution du contrat. Les inondations sévères et l'état d'urgence officiellement décrétés sur l'île constituent précisément de telles circonstances. Le voyagiste ne peut ni vous facturer de frais d'annulation ni retenir une pénalité. Si votre retour est empêché par ces mêmes causes, il doit en outre prendre en charge votre hébergement sur place pendant trois jours maximum, même sans faute de sa part, conformément à l'article 21 de la directive.
Voyageurs en réservation directe : une protection bien plus mince. Si vous avez réservé vol et hôtel séparément, vous ne bénéficiez d'aucune protection forfaitaire. L'hôtelier peut invoquer la force majeure pour justifier l'inaccessibilité ou la fermeture de l'établissement sans remboursement automatique. Votre billet d'avion dépend des conditions générales de la compagnie — et les tarifs "non flex" des compagnies low-cost ne prévoient souvent aucune réimputabilité en cas d'événement naturel affectant la destination, même lorsque celle-ci est officiellement en état d'urgence. C'est ici que votre assurance voyage entre en scène — et où les lacunes contractuelles peuvent coûter très cher.
Il existe cependant une zone grise que peu de voyageurs connaissent : si vous avez réservé vol + hôtel sur une plateforme unique (Booking.com, Expedia, TUI.ch) en une seule transaction, certains tribunaux suisses ont assimilé ce type de réservation à un "forfait de fait", ouvrant potentiellement les droits de la directive. Un avocat spécialisé peut vous aider à qualifier votre contrat correctement avant d'entamer toute démarche.
La Crète en octobre : un risque systématiquement sous-estimé
Octobre est largement vendu comme la "basse saison douce" en Crète : mer encore chaude, foules réduites, tarifs attractifs. Ce que les brochures ne précisent pas, c'est qu'octobre correspond au pic des épisodes météorologiques extrêmes sur l'île. Les Medicanes peuvent déverser en 24 heures autant de précipitations que l'île n'en reçoit en trois mois d'été.
Or, une majorité des assurances voyage standard commercialisées en Suisse excluent les catastrophes naturelles de leur couverture annulation de base. Les conditions générales des grandes compagnies — Europäische Reiseversicherung, AXA Assistance, Allianz Travel — précisent que les intempéries et catastrophes naturelles ne sont couvertes qu'à partir des formules premium. Pour un départ de deux semaines à Héraklion, la différence de prime entre la formule standard et la formule "tous risques" représente en général 60 à 140 CHF selon le prix du séjour. Une somme modeste au regard d'un vol + hôtel annulé à 2 500 CHF ou plus.
Selon les recommandations du Département fédéral des affaires étrangères (DFAE), il convient de vérifier les alertes officielles avant tout départ vers la Grèce, en particulier entre septembre et novembre, période à risque météorologique élevé pour les îles méditerranéennes.
Cas concret : Camille et Julien, bloqués à Réthymnon après l'effondrement du pont
Prenons la situation de Camille et Julien, couple genevois ayant réservé un forfait tout-inclus de huit nuits à Réthymnon via un voyagiste suisse, avec arrivée le 2 octobre 2026 et un budget total de 2 840 CHF. À leur descente d'avion à l'aéroport d'Héraklion, la route nationale vers Réthymnon est coupée par un éboulement consécutif à l'effondrement du pont de Mylopotamos. Leur hôtel est physiquement inaccessible. Le voyagiste les loge en urgence dans un établissement de remplacement à Héraklion — de catégorie inférieure, à 75 €/nuit au lieu des 130 €/nuit prévus au contrat.
Si/alors — voici ce qui se passe concrètement :
Si la perturbation dure 3 nuits : Le voyagiste doit rembourser la différence de catégorie : (130 − 75) × 3 = 165 € ≈ 160 CHF. Ce remboursement n'est pas facultatif — il s'agit d'une obligation légale au titre de la "modification substantielle" du forfait, selon la directive 2015/2302 art. 11. La demande doit être formulée par écrit dans les 30 jours.
Si le séjour est totalement annulé (inaccessibilité confirmée de l'hôtel principal sur la durée totale) : Camille et Julien ont droit au remboursement intégral de leurs 2 840 CHF, sans pénalité d'annulation, et sans avoir à prouver une faute du voyagiste. L'état d'urgence officiel documenté suffit à établir les circonstances extraordinaires.
Si le retour est repoussé de 2 jours faute de vol disponible : le voyagiste couvre hébergement et repas pendant 2 nuits supplémentaires, soit environ 200 à 250 € de frais évités sur leurs propres économies. Au-delà de 3 nuits de prolongation forcée, les frais passent à leur charge — sauf si leur assurance voyage inclut une clause "frais de prolongation de séjour en cas de sinistre", présente uniquement dans les formules premium.
En revanche, si Camille et Julien avaient réservé vol + hôtel séparément à 320 CHF + 2 520 CHF via des plateformes en ligne distinctes, sans assurance annulation, leur situation serait radicalement différente : l'hôtelier pourrait refuser tout remboursement en invoquant la force majeure, et la compagnie aérienne low-cost ne proposerait qu'un avoir conditionnel — sans garantie de remboursement en espèces.
Quatre actions à entreprendre sans attendre
Que vous soyez actuellement sur l'île ou sur le point de partir dans les prochains jours, voici les étapes prioritaires :
1. Contactez votre voyagiste dans les 48 heures. La notification "sans délai" est une condition contractuelle dans la majorité des contrats suisses de voyage à forfait. Ne laissez pas passer le délai — certains contrats fixent une limite à 24 heures après la connaissance du sinistre.
2. Rassemblez les preuves. Alertes officielles grecques (meteo.gr), communiqués des autorités de Réthymnon ou Lassithi, photos de l'inaccessibilité des lieux, e-mails ou SMS du voyagiste et de l'hôtel. Chaque document est une preuve utile en cas de contestation.
3. Relisez les exclusions de votre assurance. La clause à rechercher est "catastrophes naturelles" et "intempéries comme cause d'annulation ou d'interruption de séjour". Si elle est absente de votre contrat de base, un juriste peut parfois requalifier la situation en "impossibilité physique d'accès" — une notion juridiquement distincte, parfois mieux couverte.
4. En cas de blocage. En Suisse, vous pouvez saisir l'organe de médiation du tourisme (Schlichtungsstelle Reisen) sans frais pour les litiges inférieurs à 10 000 CHF. Si le prestataire est établi dans l'UE, la plateforme en ligne de règlement des litiges de la Commission européenne est également disponible.
Sur Expert Zoom, des avocats spécialisés en droit du voyage sont disponibles pour une première consultation afin d'évaluer la solidité de votre réclamation. Consultez également notre article sur les droits d'annulation lors de tensions géopolitiques vers l'Égypte pour une comparaison utile avec d'autres situations de force majeure.
Avertissement YMYL : Cet article traite de sujets à caractère juridique et assurantiel. Les droits mentionnés dépendent de votre situation individuelle, de votre contrat de voyage et de votre police d'assurance. Consultez un professionnel qualifié pour votre cas spécifique.
