 Camille Favre
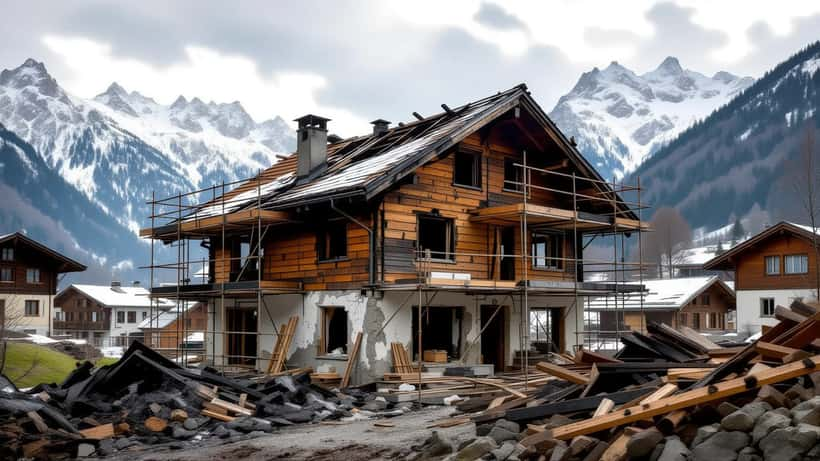
Dans la nuit du 30 septembre au 1er octobre 2026, un incendie dévastateur a ravagé le Berghotel Bischofalp, une auberge de montagne prisée du canton de Glaris, en Suisse orientale. Selon la police cantonale glaronnaise, la partie la plus touchée est précisément la nouvelle aile en cours de construction. Cet événement soulève une question que de nombreux propriétaires suisses n'ont jamais posée : leur assurance bâtiment couvre-t-elle vraiment les dommages survenant pendant un chantier de rénovation ?
Ce qui s'est passé à Elm le 30 septembre 2026
Le feu s'est déclaré vers 21h45 au Berghotel Bischofalp, à Elm, dans le canton de Glaris. Selon le média régional Glarus24 et le quotidien Südostschweiz, un ouvrier présent sur les lieux au moment du départ de feu a pu s'échapper sain et sauf — aucune victime n'est à déplorer. Les pompiers ont combattu les flammes toute la nuit, jusqu'au matin du 1er octobre 2026.
Les dégâts sont considérables. C'est la nouvelle aile en construction — ajoutée lors d'une rénovation majeure entamée au printemps 2026 — qui a subi les dommages les plus importants. D'après le conseil d'administration de l'hôtel, des parties entières de la nouvelle structure, y compris la charpente et la toiture, devront être démolies et reconstruites. Seul le sous-sol, abritant les installations sanitaires et les équipements techniques, a été épargné.
Malgré le choc, les propriétaires ont rapidement annoncé leur intention de poursuivre le projet hôtelier. D'après Südostschweiz, une réouverture est envisagée dans un délai d'environ deux mois. La cause du sinistre demeure inconnue à ce jour : des spécialistes de la police cantonale de Glaris conduisent l'enquête.
Assurance bâtiment et chantier : un angle mort fréquent en Suisse
Pour de nombreux propriétaires suisses, le réflexe est naturel : « Mon bâtiment est assuré, donc je suis couvert. » Mais cette logique peut se révéler dangereuse en période de travaux.
Dans la grande majorité des cantons suisses, l'assurance bâtiment est obligatoire et gérée par des établissements cantonaux — l'ECA dans le canton de Vaud, l'ECA à Fribourg, la GVB à Berne. Ces polices couvrent les bâtiments existants, officiellement cadastrés et enregistrés dans la valeur d'assurance. Or, une extension en cours de construction, comme celle du Berghotel Bischofalp, n'est généralement pas encore intégrée dans la valeur assurée du bâtiment.
Résultat : si un incendie survient pendant les travaux, les dégâts subis par la partie nouvellement construite peuvent tomber dans un vide assurantiel complet. L'assurance bâtiment obligatoire ne couvre pas l'ouvrage en cours de réalisation. Et si ni le propriétaire ni l'entrepreneur n'a souscrit de police spécifique, la facture peut reposer entièrement sur le maître d'ouvrage.
La solution existe : elle s'appelle l'assurance tous risques chantier (ARTC). Selon l'Association des établissements cantonaux d'assurance (VKG/AIB), cette police est précisément conçue pour couvrir les constructions et rénovations en cours contre les incendies, les dégâts des eaux, les intempéries et les accidents de chantier. Sa souscription n'est pas automatique — et de nombreux propriétaires privés l'ignorent.
Quand l'absence d'assurance chantier coûte CHF 175 000 : le cas de Marc et Isabelle
Pour mesurer l'enjeu concrètement, prenons la situation de Marc et Isabelle, propriétaires d'un chalet à Champéry, dans le canton du Valais, évalué à CHF 850 000 par l'ECA. En avril 2026, ils lancent une rénovation ambitieuse : agrandissement de la terrasse couverte, surélévation d'un étage et réfection complète de la toiture, pour un budget total de CHF 280 000.
Leur police ECA existante couvre le chalet original. L'entrepreneur — une PME locale de construction bois — dispose d'une assurance responsabilité civile professionnelle. Mais ni Marc ni Isabelle n'ont souscrit d'assurance tous risques chantier. L'architecte n'a pas soulevé la question.
Si un incendie se déclare en juillet 2026, pendant les travaux de charpente :
Scénario A — sans ARTC : La partie existante du chalet (couverte par l'ECA) subit CHF 95 000 de dégâts, indemnisés par l'assurance obligatoire. Mais les travaux neufs — CHF 180 000 de structure et de matériaux déjà posés — ne sont couverts ni par l'ECA (non encore enregistrés), ni par la RC de l'entrepreneur (aucune faute prouvée). Marc et Isabelle absorbent CHF 180 000 de leur propre poche, soit plus de 21 % de la valeur totale de leur bien.
Scénario B — avec ARTC : Pour une prime annuelle estimée entre CHF 1 200 et CHF 2 500 selon la valeur des travaux, une police ARTC aurait couvert l'intégralité des dégâts sur les travaux en cours. Le sinistre aurait été remboursé à hauteur de CHF 178 000 (déduction d'une franchise habituelle de CHF 2 000). Coût net de la protection : moins de CHF 3 000 pour éviter un découvert de CHF 175 000.
La règle pratique : si votre chantier dépasse CHF 50 000 de travaux et dure plus de trois mois, l'absence d'assurance tous risques chantier vous expose à des pertes potentiellement non couvertes représentant 20 à 60 % du budget des travaux réalisés au moment d'un sinistre.
Ce qui aggrave le risque : l'enquête de cause inconnue
Le cas du Bischofalp illustre un deuxième piège assurantiel : celui de la cause indéterminée. Tant que l'enquête policière n'a pas établi l'origine du feu, personne ne peut être tenu responsable — ni l'entrepreneur, ni un sous-traitant, ni le fabricant d'un matériau défectueux.
Selon l'article 364 du Code des obligations suisse (CO), l'entrepreneur est responsable des dommages résultant de sa faute ou de celle de ses auxiliaires — mais uniquement en cas de faute établie. En l'absence de cause déterminée, la perte reste à la charge du propriétaire. Cette réalité juridique est souvent méconnue des maîtres d'ouvrage qui pensent être protégés par l'assurance RC de leur entrepreneur.
Par ailleurs, un sinistre grave pendant les travaux peut compromettre le financement hypothécaire. La banque créancière peut exiger la remise en état immédiate du bien donné en garantie — une obligation contractuelle qui s'ajoute aux coûts de reconstruction et peut créer une pression financière considérable.
Les trois vérifications à faire avant tout chantier en Suisse
Le sinistre du Berghotel Bischofalp rappelle avec force que les imprévus sur un chantier dépassent largement les dépassements de budget ou les retards de livraison. Avant de démarrer une rénovation ou une extension, trois vérifications s'imposent :
1. Vérifier la couverture existante. Contacter votre établissement cantonal d'assurance (ECA, GVB, etc.) ou votre assureur privé — si vous résidez dans un canton à assurance facultative comme Genève ou Appenzell Rhodes-Extérieures — pour savoir explicitement si les travaux en cours sont couverts et jusqu'à quel montant.
2. Clarifier les responsabilités contractuelles. Le contrat d'entreprise doit préciser qui souscrit l'assurance chantier : le maître d'ouvrage, l'entrepreneur général ou les deux conjointement. Sans clause explicite, il n'y a souvent personne.
3. Souscrire une ARTC avant le premier jour de chantier. Cette assurance peut être souscrite par le propriétaire lui-même ou par l'entrepreneur général. Sa durée correspond à celle du chantier, et sa prime est généralement calculée entre 0,3 % et 0,8 % de la valeur des travaux selon le niveau de couverture.
Quand consulter un expert juridique
Face à la complexité des assurances bâtiment en Suisse — entre polices cantonales obligatoires, assurances privées facultatives, ARTC et responsabilité des entrepreneurs — un conseil juridique personnalisé avant tout chantier permet d'identifier précisément les lacunes de couverture.
Un juriste spécialisé en droit de la construction peut analyser les clauses du contrat d'entreprise, vérifier que les polices d'assurance couvrent bien la période de chantier, rédiger des clauses de responsabilité claires en cas de sinistre, et accompagner le maître d'ouvrage en cas de litige avec un assureur ou un entrepreneur. Pour un chantier de CHF 100 000 ou plus, cet investissement — souvent quelques centaines de francs — est l'une des mesures préventives les plus rentables qui soit.
L'incendie du Berghotel Bischofalp a frappé au pire moment : en plein milieu d'une rénovation majeure. Pour les propriétaires de montagne comme pour les particuliers en plaine, la leçon est la même — une assurance chantier adaptée ne s'improvise pas le lendemain d'un sinistre.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou assurantiel personnalisé. Consultez un professionnel qualifié pour votre situation spécifique.
