 Isabelle Rey
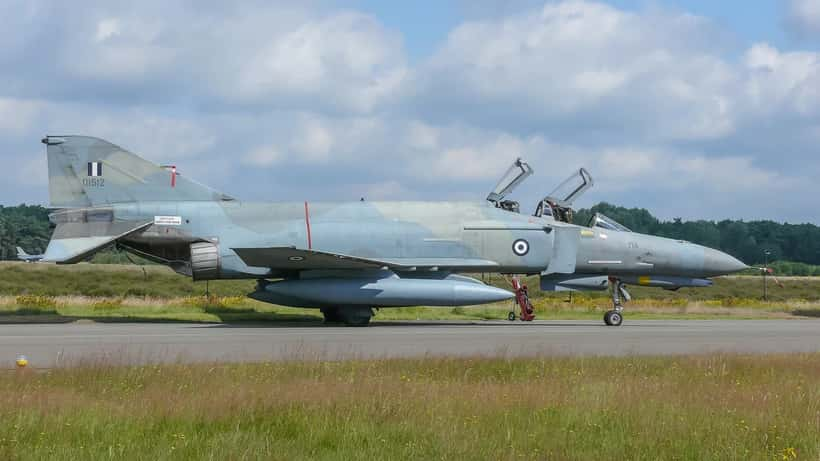
Le 5 septembre 2026, un chasseur F-4 Phantom de l'armée de l'air hellénique s'est écrasé lors du meeting aérien annuel de la base de Tanagra, à 52 kilomètres au nord d'Athènes. Les deux pilotes ont péri dans l'accident. L'impact a immédiatement déclenché un incendie violent, nécessitant le déploiement de 85 pompiers et de onze aéronefs bombardiers d'eau, selon NBC News. Des milliers de spectateurs ont été évacués d'urgence, et l'ensemble du programme du week-end a été annulé par les organisateurs. Pour les voyageurs suisses présents sur place ou en route vers Athènes ce week-end-là, une question s'impose : ma police d'assurance voyage me couvre-t-elle dans une telle situation ?
Ce qui s'est passé à Tanagra le 5 septembre
Vers 15h00, heure locale, le bimoteur de chasse F-4 Phantom biplace réalisait une manœuvre à basse altitude lorsqu'il a percuté le sol avant de prendre feu, d'après les informations publiées par The Aviationist. Aucun spectateur n'a été blessé physiquement, mais les autorités grecques ont immédiatement décrété un ordre d'évacuation dans le périmètre de la base. L'armée de l'air grecque a observé trois jours de deuil national. Les événements restants du week-end ont été annulés, laissant des milliers de visiteurs face à des plans chamboulés : transferts impossibles, voitures immobilisées dans le périmètre de sécurité, nuits d'hôtel supplémentaires à trouver en urgence.
Parmi les personnes touchées figurent de nombreux voyageurs suisses ayant organisé leur séjour — parfois plusieurs semaines à l'avance — autour de ce meeting qui attire chaque année des passionnés de l'aviation du monde entier. Annulation de visites planifiées, vol de retour à rebooker, état de choc pour les témoins directs : les impacts concrets sont multiples. La FINMA, l'Autorité fédérale de surveillance des marchés financiers, rappelle régulièrement que les contrats d'assurance voyage figurent parmi les polices les moins bien comprises par les assurés suisses. Ce cas pratique mérite donc d'être décortiqué avec précision.
Votre assurance voyage est-elle activée par un incident militaire ?
La réponse est oui, dans plusieurs cas de figure — à condition de savoir dans quel compartiment de votre contrat chercher.
Une police d'assurance voyage suisse standard se compose généralement de plusieurs garanties distinctes. Les deux qui entrent en jeu dans un événement comme celui de Tanagra sont l'interruption de voyage et le rapatriement d'urgence.
L'interruption de voyage couvre les coûts supplémentaires directement causés par un événement imprévisible survenant pendant votre séjour. Un accident militaire classé comme événement de sécurité — avec évacuation ordonnée par les autorités locales — entre dans cette catégorie chez la quasi-totalité des assureurs suisses opérant sur ce marché : AXA, Allianz, Zurich Assurances, CSS, Helvetia. Les frais couverts incluent les nuits d'hôtel supplémentaires, les nouveaux billets d'avion si votre vol initial ne peut être maintenu, et les transports d'urgence imprévus. Les plafonds contractuels varient généralement entre CHF 5 000 et CHF 15 000 par personne selon le niveau de couverture souscrit.
Le rapatriement d'urgence intervient quand une situation de danger objectif ou un état de santé dégradé rend votre retour anticipé nécessaire. Si les autorités locales ont émis un ordre d'évacuation — comme ce fut le cas à Tanagra — votre assureur peut reconnaître ce critère pour activer la prise en charge de votre rapatriement assisté.
Ce qui n'est généralement pas couvert : la valeur du billet d'entrée à l'événement annulé en tant que tel. L'assurance voyage standard ne rembourse pas les tickets de spectacle ou de meeting perdus du fait d'une annulation décidée par l'organisateur. Pour cela, il aurait fallu souscrire une assurance annulation-événement distincte ou payer son billet avec une carte bancaire permettant un chargeback. La distinction est importante et souvent source de déception au moment de la déclaration.
Il faut aussi distinguer deux scénarios liés au même événement : les droits des voyageurs ayant subi une perturbation sur place diffèrent de ceux des personnes ayant annulé leur voyage depuis la Suisse en apprenant la nouvelle. Pour en savoir plus sur les droits des passagers lors d'urgences aériennes en général, cet article ExpertZoom sur l'atterrissage d'urgence Swiss LX325 détaille les mécanismes juridiques applicables.
Cas concret : un couple de Berne bloqué à Athènes après l'évacuation
Luisa et Markus B., de Berne, illustrent ce que vivent concrètement des voyageurs suisses dans ce type d'incident.
Le couple avait réservé : un vol aller-retour Zurich–Athènes à CHF 390 par personne (CHF 780 au total), un hôtel trois étoiles à Athènes pour trois nuits à CHF 165 la nuit (CHF 495 total), et une location de voiture pour la journée du samedi à CHF 85.
L'accident survient en milieu d'après-midi. L'évacuation est décrétée. Leur voiture est immobilisée dans le périmètre de sécurité. Ils rejoignent Athènes en bus (CHF 14 par personne). En soirée, Luisa présente des signes de stress aigu — elle se trouvait dans les premières rangées au moment de l'impact. Elle consulte un médecin de garde à Athènes, qui lui prescrit un anxiolytique.
Si leur vol de retour du dimanche avait été annulé en raison des opérations de sécurité encore en cours : une nuit d'hôtel supplémentaire (CHF 165) et un nouveau billet en tarif de dernière minute (CHF 195 par personne en classe économique) auraient représenté CHF 555 de frais imprévus pour deux — intégralement couverts jusqu'au plafond de leur contrat d'interruption de voyage, sous déduction d'une franchise de CHF 100.
Dans le scénario réel, les pertes sont plus modestes mais tout aussi réelles :
| Dépense imprévue | Montant | Pris en charge ? |
|---|---|---|
| Bus de retour Tanagra–Athènes | CHF 28 (×2) | ✅ Oui (frais d'urgence) |
| Consultation médicale urgente | CHF 120 | ✅ Oui, après franchise CHF 50 |
| Médicament prescrit | CHF 38 | ✅ Oui (intégralement) |
| Billet d'entrée au meeting annulé | CHF 80 (×2) | ❌ Non (hors couverture) |
Résultat net : Luisa et Markus récupèrent environ CHF 136 sur CHF 186 de dépenses imprévues — après application de la franchise. Ce n'est pas spectaculaire dans ce scénario limité, mais si la perturbation avait duré 24 heures de plus (vol annulé, hospitalisation, rapatriement médicalisé), le sinistre aurait pu représenter CHF 2 000 à CHF 8 000 par personne — ce qui justifie pleinement l'existence d'une couverture voyage dédiée.
Vos questions fréquentes
Mon assurance de carte de crédit est-elle suffisante ?
Partiellement. Les cartes Visa et Mastercard premium suisses — Viseca One World, Swisscard Cashback, UBS Visa Infinite — incluent souvent des garanties d'interruption de voyage, mais avec des plafonds inférieurs : généralement CHF 3 000 à CHF 5 000 par sinistre pour l'interruption, et une couverture médicale à l'étranger entre CHF 50 000 et CHF 100 000. Pour des voyages impliquant des événements à grande affluence ou des destinations moins desservies, une police d'assurance voyage dédiée reste recommandée.
Faut-il un document officiel pour déclarer le sinistre ?
Recommandé, pas toujours obligatoire. Un ordre d'évacuation officiel, une confirmation écrite de l'hôtel quant à la cause de la prolongation, ou des captures d'écran de médias institutionnels grecs suffisent généralement à étayer votre dossier. Conservez tous les reçus de dépenses supplémentaires : hôtel, transport, médecin, pharmacie.
Puis-je réclamer le remboursement de mon billet d'entrée aux organisateurs ?
Oui, indépendamment de l'assurance. L'annulation officielle de l'événement ouvre en principe un droit au remboursement du billet auprès des organisateurs. Si ce remboursement n'intervient pas dans un délai raisonnable — généralement deux à quatre semaines — le chargeback auprès de votre banque ou de l'émetteur de votre carte bancaire constitue une alternative efficace.
J'ai annulé mon voyage depuis la Suisse en apprenant la nouvelle — suis-je couvert ?
En règle générale, non. L'annulation avant départ motivée par un événement survenu à la destination n'est remboursable que si votre assureur prévoit une clause "événement de sécurité à la destination" et si le DFAE (Département fédéral des affaires étrangères) avait émis une recommandation officielle de ne pas voyager en Grèce — ce qui n'a pas été le cas pour cet incident localisé à Tanagra.
Que faire dans les 72 heures suivant l'incident
- Déclarez le sinistre à votre assureur sans attendre. En Suisse, les délais contractuels de déclaration varient de 5 à 30 jours, mais plus vous signalez tôt, plus le traitement est fluide.
- Réunissez vos justificatifs : réservations originales, reçus de toutes les dépenses supplémentaires, confirmation d'annulation de l'événement par les organisateurs, ordonnances médicales si consultation.
- Vérifiez votre couverture carte bancaire. Si vous avez payé votre voyage avec une carte incluant une assurance voyage, consultez les conditions générales — deux couvertures peuvent se compléter sans se cumuler intégralement.
- Consultez votre contrat assurance maladie complémentaire. Certaines polices LCA suisses incluent des garanties de rapatriement ou de prise en charge médicale à l'étranger qui complètent (ou doublonnent) votre assurance voyage.
- Faites appel à un conseiller en gestion de patrimoine si vos polices d'assurance sont multiples. Les interactions entre assurance voyage, carte bancaire, assurance complémentaire et responsabilité civile créent parfois des redondances ou des lacunes qu'il vaut mieux identifier avant le prochain déplacement.
Un conseiller spécialisé peut réaliser une cartographie complète de vos couvertures d'assurance et identifier les angles morts — un exercice particulièrement utile si vous voyagez régulièrement à l'étranger pour des événements aériens, sportifs ou culturels.
Avertissement : cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en assurance ou financier personnalisé. Les conditions de remboursement varient selon les contrats individuels. Consultez un conseiller qualifié pour une analyse adaptée à votre situation.
