 Isabelle Rey
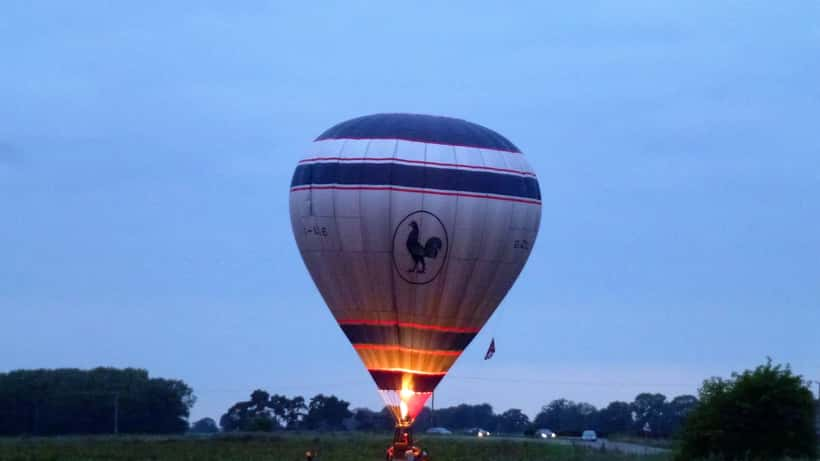
Ce jeudi 4 septembre 2026, vers 17h45, un homme de 86 ans a trouvé la mort à Salen-Reutenen (TG) après avoir été heurté par le panier d'une montgolfière lors de son décollage dans la prairie « Oberi Speck ». Le Parquet de Kreuzlingen a aussitôt ouvert une instruction pénale, reprise depuis par le Ministère public de la Confédération, pendant que des spécialistes du Bureau d'enquête sur les accidents (SUST) sécurisaient les preuves sur place. Au-delà du drame humain, cette tragédie rouvre une question que peu de Suisses ont anticipée : lorsqu'un proche décède brutalement dans un accident de loisir organisé, que perçoit réellement sa famille — et comment défendre ses droits dans les délais qui s'imposent ?
Ce qui s'est passé à Salen-Reutenen
La victime était présente en spectateur sur la prairie lors du décollage. Le panier du ballon l'a percuté avec une violence telle qu'il a succombé à ses blessures sur place, selon la police cantonale de Thurgovie. La cause exacte du drame reste à établir : le SUST (Bureau d'enquête suisse sur les accidents) a sécurisé les éléments de preuve et rendra ses conclusions après expertise technique approfondie.
En parallèle, le Ministère public de la Confédération conduit une instruction pénale. En droit suisse, un tel accident peut engager la responsabilité pénale du pilote ou de l'organisateur au titre de l'article 117 du Code pénal (homicide par négligence), qui expose à une peine privative de liberté de trois ans au maximum ou à une peine pécuniaire. Cette procédure pénale est cruciale pour établir qui a commis une faute — mais elle ne suffira pas à indemniser la famille.
Car en Suisse, procédure pénale et indemnisation civile sont deux voies entièrement parallèles. Qu'une condamnation soit prononcée ou non, les proches doivent engager de leur côté des démarches actives pour faire valoir leurs droits financiers. Et ces démarches ont des délais — souvent très courts.
La question clé pour les familles : quel système d'indemnisation s'applique ?
Lorsqu'un décès survient dans le cadre d'une activité organisée — vol en montgolfière, excursion en téléphérique ou festival de plein air — les familles se retrouvent face à un empilement d'assurances et de prestations qu'elles n'ont jamais eu à activer. En Suisse, l'indemnisation repose sur plusieurs couches successives, que l'on peut décrire comme suit.
La responsabilité civile (RC) de l'exploitant de ballon
La Loi fédérale sur la navigation aérienne (LA) impose à tout exploitant d'aéronef — et un ballon à air chaud est juridiquement un aéronef selon le droit suisse — de souscrire une assurance responsabilité civile couvrant les dommages causés aux tiers, y compris les spectateurs non embarqués. Le montant minimal exigé par l'Office fédéral de l'aviation civile (OFAC/BAZL) se chiffre en millions de francs suisses. Si l'enquête du SUST établit une défaillance du pilote ou de l'organisateur, cette assurance RC doit couvrir trois postes principaux : le tort moral des proches immédiats (que le Tribunal fédéral suisse évalue généralement entre CHF 20'000 et CHF 80'000 pour le conjoint d'une victime, selon les circonstances), le dommage économique résultant de la perte du soutien financier ou des services assurés par la victime, et les frais funéraires et médicaux engagés.
La rente de survivants AVS
Si la victime résidait et était assurée en Suisse, le conjoint survivant a droit à une rente de veuve ou de veuf au titre de l'Assurance vieillesse et survivants (AVS). Selon le portail officiel AHV/AVS, cette rente de survivant représente 60 % de la rente de retraite du défunt lorsqu'il n'y a pas d'enfant à charge de moins de 25 ans, ou 80 % si de tels enfants sont encore dépendants. En 2026, la rente de retraite AVS maximale atteint CHF 2'520 par mois, ce qui porte la rente de survivant potentielle jusqu'à CHF 1'512 par mois pour le conjoint, versée à vie.
La caisse de pension (LPP / 2e pilier)
Si la victime avait encore des avoirs LPP non convertis au moment du décès, la caisse de pension verse généralement un capital décès aux ayants droit désignés — souvent équivalent à deux à cinq fois la rente annuelle projetée, selon le règlement propre à chaque caisse. Ce volet est fréquemment sous-estimé : de nombreuses familles ignorent qu'elles doivent contacter la caisse de pension du défunt dans les semaines qui suivent le décès, faute de quoi l'information ne leur parvient pas automatiquement.
L'assurance vie personnelle
Si la victime disposait d'une assurance vie (pilier 3a ou 3b), le capital assuré est versé au bénéficiaire désigné, indépendamment des autres prestations. Ce versement n'est soumis à aucun délai de réclamation problématique, mais il faut penser à contacter l'assureur rapidement pour éviter tout retard administratif.
Cas concret — que perçoit la famille d'un retraité suisse décédé lors d'un accident de loisir ?
Prenons un scénario composite directement inspiré du type de situation vécue à Salen-Reutenen. Jean-Pierre, 71 ans, retraité suisse, assiste au décollage d'une montgolfière lors d'un événement local en Thurgovie. Il est heurté par le panier et décède sur place. Sa conjointe Marie, 68 ans, perçoit sa propre rente AVS de CHF 1'380 par mois.
Voici ce que Marie peut concrètement recevoir :
1. Rente de veuve AVS : Jean-Pierre touchait CHF 2'100 par mois. Marie reçoit 60 % de ce montant (aucun enfant à charge) = CHF 1'260 par mois supplémentaires, soit CHF 15'120 par an. Projetée sur 15 ans d'espérance de vie résiduelle, cette rente représente une valeur actuarielle de plus de CHF 215'000.
2. Capital décès LPP : selon le règlement de sa caisse de pension, Jean-Pierre avait constitué un avoir de vieillesse de CHF 120'000 non encore converti en rente. La caisse prévoit un capital décès équivalent à 50 % de l'avoir pour le conjoint : Marie reçoit CHF 60'000 en une fois.
3. Indemnisation RC de l'organisateur : si l'enquête du SUST établit une négligence de l'exploitant, l'assurance RC doit couvrir le dommage de Marie. Avec l'accompagnement d'un expert, les familles obtiennent en général une indemnité globale entre CHF 40'000 et CHF 100'000 selon la durée du mariage, l'âge, et le préjudice documenté.
La règle si/alors à retenir :
- Si Marie engage un expert en gestion de patrimoine rapidement et fait valoir l'ensemble de ses droits (RC + rente AVS + capital LPP + assurance vie éventuelle), elle peut sécuriser une entrée de fonds totale dépassant CHF 280'000 à court terme, en plus des rentes mensuelles viagères.
- Si Marie ne réclame pas l'indemnisation RC dans les 3 ans suivant l'accident (délai de prescription de l'art. 60 du Code des obligations), elle perd définitivement ce droit — sans possibilité d'appel.
- Si Marie signe un règlement amiable proposé par l'assureur de l'organisateur avant qu'un expert n'ait évalué le dommage réel, elle risque d'encaisser une fraction seulement de l'indemnité à laquelle elle a droit.
Depuis le cas de l'accident au Titlis, les experts en gestion de patrimoine relèvent une constante : les familles qui agissent seules dans les premières semaines obtiennent en moyenne des indemnités bien inférieures à celles accompagnées par un professionnel. La situation après l'accident à Bâle avait déjà mis en lumière ce phénomène pour des victimes pedestres ou cyclistes.
Ce que les proches doivent faire sans attendre
Les premières semaines après un accident mortel sont décisives pour les droits financiers de la famille. Quatre actions sont prioritaires.
Ne rien signer sans expertise préalable. Les assureurs de l'organisateur contactent souvent rapidement les proches pour proposer un règlement amiable rapide. Cette diligence n'est pas toujours bienveillante : elle vise à clôturer le dossier avant qu'un expert n'ait calculé le préjudice réel. Toute signature engage définitivement les droits du proche.
Activer toutes les sources d'indemnisation simultanément. Caisse AVS, caisse de pension LPP, assureur vie, et le cas échéant SUVA pour les victimes encore actives professionnellement : chaque institution doit être notifiée séparément. Ces organismes n'échangent pas d'information entre eux, et la passivité peut entraîner la forclusion de certains droits.
Documenter le dommage économique dès maintenant. Relevés bancaires montrant la contribution financière du défunt au ménage, factures de services assurés par la victime, preuves des dépenses communes : ces documents constituent la base du calcul du préjudice soumis à l'assurance RC.
Consulter un expert en gestion de patrimoine. Le capital soudain perçu — assurance vie, capital LPP, indemnité RC — doit être structuré de manière optimale : arbitrage entre rente et capital LPP, impact fiscal du capital reçu, réévaluation du plan de prévoyance du conjoint survivant. Ces décisions sont souvent irrévocables et méritent un accompagnement spécialisé. Des experts disponibles sur Expert Zoom peuvent évaluer votre situation et vous accompagner à chaque étape, de la déclaration à l'assurance RC jusqu'à la restructuration de votre prévoyance.
Avertissement : les informations présentées dans cet article ont une vocation informative générale et ne constituent pas un conseil financier ou juridique personnalisé. Chaque situation est unique. En cas de sinistre réel, consultez impérativement un professionnel qualifié.
