 Stéphane Perret
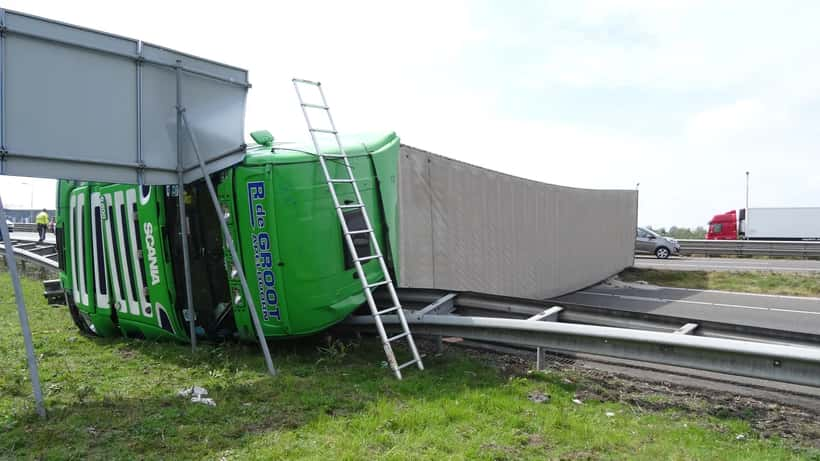
Ce mardi 8 septembre 2026, un camion a basculé sur une voiture au niveau de Hünenberg, dans le canton de Zoug, bloquant l'autoroute A4 pendant plus de six heures. La conductrice, âgée de 25 ans, a été grièvement blessée et son véhicule, entièrement écrasé, sera probablement déclaré en perte totale par son assurance. Dans ces situations extrêmes — mais aussi après tout accident autoroutier grave — une question mécanique et financière se pose immédiatement : l'expertise mandatée par l'assurance suffit-elle vraiment à protéger vos intérêts ?
Ce qui s'est passé sur l'A4 ce matin
Vers 9h30, sur le tronçon compris entre le croisement de Rütihof et Cham, un camionneur de 46 ans a changé de voie au mauvais moment. Son poids lourd a versé sur la voiture conduite par une jeune femme de 25 ans, la coinçant sous le châssis. La circulation a été complètement interrompue dans le sens Zurich pendant plus de six heures, selon les autorités zougoises.
Cet accident illustre une réalité des routes suisses : en 2025, l'Office fédéral des routes (OFROU) a recensé 5 276 accidents sur les autoroutes suisses impliquant uniquement des dégâts matériels, et 1 474 accidents avec blessés. Selon les données officielles de l'OFROU, chaque année des dizaines de véhicules se retrouvent dans des états qui nécessitent une évaluation professionnelle approfondie — bien au-delà de ce qu'un simple constat amiable permet de capturer.
Ce que l'assurance ne vous dit pas toujours
Lorsqu'un accident est grave, votre assurance mandate son propre expert pour évaluer les dégâts. Ce professionnel établit deux valeurs clés : la valeur de remplacement (combien coûterait un véhicule équivalent sur le marché actuellement) et la valeur résiduelle (ce que vaut votre épave). La différence entre les deux constitue l'indemnisation proposée.
Le problème ? L'expert mandaté par l'assurance est rémunéré par elle. Si ses évaluations tendaient systématiquement vers des valeurs de remplacement plus basses et des valeurs résiduelles plus hautes, cela réduirait mécaniquement le montant que l'assureur doit payer. Ce n'est pas de la fraude — c'est simplement une tension structurelle inhérente au système d'expertise automobile en Suisse.
En matière de responsabilité civile (RC), l'assurance automobile suisse impose une couverture minimale de 5 millions de francs pour les dommages causés à des tiers. Mais pour les dégâts sur votre propre véhicule, c'est votre assurance casco qui s'applique, et c'est là que les marges d'interprétation peuvent significativement jouer contre vous.
Quand mandater un expert indépendant ?
Un expert indépendant en mécanique automobile — que vous mandatez vous-même — travaille exclusivement dans votre intérêt. Il inspecte le véhicule, documente l'ensemble des dégâts visibles et cachés, et rédige un rapport détaillé incluant l'état général, le kilométrage, l'équipement d'origine et la chronologie des impacts.
Voici les situations où son intervention est particulièrement recommandée :
Perte totale probable : si les réparations estimées dépassent 60 à 70 % de la valeur marchande du véhicule, l'assurance déclare souvent la perte totale. Un expert indépendant peut contester cette décision si le véhicule présente une valeur de remplacement plus élevée que celle retenue par l'expert de l'assureur.
Véhicule récent ou bien équipé : un modèle de moins de 3 ans avec peu de kilomètres peut être sous-évalué si l'assureur utilise des tables de dépréciation génériques plutôt que l'état réel du véhicule et ses équipements d'origine.
Dommages cachés après un choc violent : une carrosserie peut sembler intacte en surface tandis que le châssis, les faisceaux électroniques ou les systèmes ADAS (assistance à la conduite avancée) ont subi des déformations invisibles. Ces dommages n'apparaissent pas dans un simple rapport visuel.
Désaccord sur l'évaluation : si la proposition d'indemnisation vous semble insuffisante, vous avez le droit de contester. Un rapport d'expert indépendant est le premier outil de négociation reconnu par les tribunaux suisses.
Une contre-expertise indépendante peut compléter et corriger ce qu'a analysé l'expert de l'assurance — à l'image de ce que montrent des cas comparables traités sur des sinistres autoroutiers similaires en Suisse (voir notre analyse sur les expertises véhicules après sinistre).
Hünenberg, aujourd'hui : ce que les chiffres changent vraiment
Prenons un scénario directement inspiré de l'accident de ce matin. Vous conduisez une Volkswagen Golf 2023 avec 45 000 km au compteur sur l'A4. Un poids lourd vous percute et écrase votre voiture. Votre assurance casco mandate son propre expert, qui remet son rapport trois jours plus tard :
- Valeur de remplacement estimée : 22 500 CHF
- Valeur résiduelle de l'épave : 4 200 CHF
- Indemnisation proposée : 18 300 CHF
Vous décidez de mandater un expert mécanique indépendant. Il examine le véhicule sur site avant que l'épave ne soit déplacée, et relève plusieurs éléments ignorés dans le premier rapport :
- Le véhicule était équipé d'un pack « Confort » d'origine (navigation, capteurs de stationnement, sièges chauffants) — valeur ajoutée : +1 800 CHF
- Le kilométrage était particulièrement bas pour l'année-modèle, ce qui augmente la valeur marchande réelle selon les cotes Eurotax
- La valeur résiduelle avait été surévaluée : une épave dont la structure portante est aussi déformée ne se revend pas à 4 200 CHF dans les enchères spécialisées suisses, mais à 2 600 CHF au maximum
Résultat après contre-expertise : valeur de remplacement portée à 24 300 CHF, valeur résiduelle ramenée à 2 600 CHF. Indemnisation révisée : 21 700 CHF — soit 3 400 CHF supplémentaires par rapport à la première proposition.
Si cette règle s'applique : si les frais d'expertise indépendante (entre 300 et 600 CHF en général, remboursables si le rapport est déterminant) sont inférieurs au différentiel d'indemnisation attendu, la contre-expertise est presque toujours rentable. Le seuil pratique : dès que la différence potentielle dépasse 1 000 CHF, il faut mandater un expert indépendant.
Les invisibles : ce qu'un mécanicien expert recherche
Un accident à haute vitesse — comme une collision avec un poids lourd sur l'A4 — génère des forces que les yeux ne peuvent pas détecter. Voici ce qu'un expert en mécanique post-sinistre examine systématiquement :
Le châssis et les longerons : un véhicule moderne est conçu pour se déformer de manière contrôlée lors d'un impact. Si les zones de déformation ont absorbé l'énergie du choc, elles ne peuvent plus remplir ce rôle protecteur en cas de second accident — même si la carrosserie a été remise en état cosmétiquement.
Les systèmes ADAS : les capteurs de radar frontal, les caméras de voie et les capteurs de collision latérale sont calibrés avec une précision millimétrique. Après un impact, même indirect, ils peuvent être déréglés sans déclencher aucun voyant d'alerte immédiat. Un système d'assistance au freinage d'urgence qui ne fonctionne plus correctement représente un danger direct pour le conducteur et les autres usagers.
Le circuit de refroidissement et la direction assistée électrique : les fuites lentes ne sont visibles qu'après un test dynamique. Un rapport statique — le type le plus courant dans les expertises rapides d'assurance — peut complètement passer à côté de ces défauts.
Les 72 heures qui font la différence
Si vous êtes impliqué dans un accident sur l'A4 ou toute autre autoroute suisse, voici ce que vous devez faire rapidement :
- Remplissez le constat amiable (ou demandez-le à la police si des blessés sont impliqués). Ce document est la base indispensable de toute démarche d'indemnisation.
- Photographiez abondamment : position des véhicules, impacts visibles, plaques d'immatriculation, conditions météo, panneaux de signalisation et marquages au sol.
- Ne signez aucun accord de règlement rapide proposé par l'assurance adverse dans les premiers jours. Ces offres précoces sont rarement dans votre intérêt financier.
- Mandatez un expert indépendant avant que l'épave ne soit déplacée : une fois le véhicule transféré dans un centre de recyclage, l'accès devient souvent impossible.
- Signalez à votre assurance votre intention de faire valider l'expertise : vous avez le droit contractuel de contester une évaluation que vous jugez insuffisante.
Note informative : Les informations contenues dans cet article sont à titre général et ne constituent pas un conseil mécanique ou juridique personnalisé. En cas de litige avec votre assurance après un accident, consultez un professionnel qualifié.
Un expert en mécanique et réparation disponible sur Expert Zoom peut analyser votre véhicule accidenté, évaluer l'exactitude du rapport de votre assurance et vous accompagner dans la contestation d'une indemnisation insuffisante — que vous soyez à Zurich, Berne, Genève ou dans le canton de Zoug.
