 Beatriz Martins
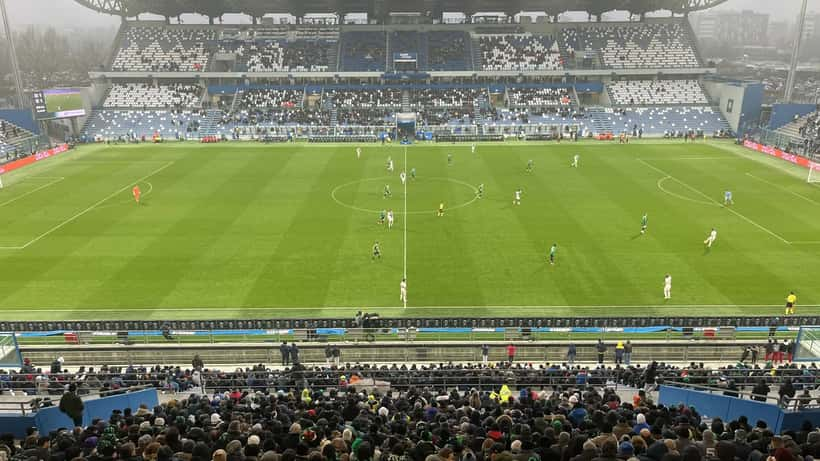
O Sassuolo recebe hoje, 11 de outubro de 2026, o AC Milan no Mapei Stadium — Città del Tricolore, em Reggio Emilia, numa partida que vale pela 6.ª jornada da Serie A 2026-27. Do ponto de vista desportivo, o Sassuolo — clube recém-promovido em 2025 após uma passagem pela Serie B — enfrenta um AC Milan invicto no campeonato, que parte como favorito com odds de 1,78 contra 4,10 do adversário, segundo a Betano. Mas por trás dos placards existe um confronto igualmente revelador: dois modelos opostos de propriedade e de gestão patrimonial que encerram lições fundamentais para qualquer investidor português que considere entrar no setor desportivo.
Dois clubes, dois modelos: o que o campo não mostra
A diferença entre o Sassuolo e o AC Milan não começa no plantel — começa no imóvel onde jogam. O Mapei Stadium foi adquirido em 2013 pela Mapei S.p.A. por apenas 3,75 milhões de euros, num leilão judicial resultante da falência da Reggiana, clube anterior utilizador do recinto. Desde então, o Grupo Mapei detém a propriedade direta do estádio e mantém gestão exclusiva das suas instalações, conforme documentado pela plataforma StadiumDB.
O Grupo Mapei não é um simples patrocinador de camisola: é proprietário do ativo imóvel que suporta toda a operação desportiva do clube. Esta distinção — aparentemente técnica — tem implicações patrimoniais profundas. Fundado em 1937 em Milão por Rodolfo Squinzi e hoje líder mundial na produção de argamassas e adesivos para a construção civil, o grupo sempre tratou o Sassuolo como um investimento de longo prazo, integrado na estrutura de capital familiar, e não como um projeto de fundo de investimento com horizonte de cinco anos.
O AC Milan, por sua vez, disputa os seus jogos no histórico San Siro — mas o estádio é propriedade do município de Milão. O clube paga uma renda anual, negocia há vários anos a construção de um novo recinto próprio, e opera sob a pressão de passivos financeiros de outra natureza. A ausência de propriedade imóvel não é um pormenor: é uma vulnerabilidade estrutural que se torna visível em períodos de stress financeiro.
O peso da alavancagem: o que o refinanciamento de janeiro de 2026 revelou
Adquirido em 2022 pelo fundo RedBird Capital Partners por aproximadamente 1,2 mil milhões de euros, o AC Milan manteve durante anos uma dívida significativa com o fundo Elliott Advisors, entidade que havia financiado a transação original. Em 30 de janeiro de 2026, a Business Wire confirmou a conclusão de um refinanciamento desta dívida: os 489 milhões de euros remanescentes foram substituídos por nova dívida institucional junto da Comvest Credit Partners, prolongando o prazo de reembolso para além de julho de 2028.
O refinanciamento não eliminou o passivo — transferiu-o para novas condições. Para os gestores de fundos envolvidos, o horizonte é claro: maximizar retorno sobre o capital investido, o que influencia diretamente decisões operacionais como transferências, estrutura salarial e estratégia de estádio. É a diferença entre gerir uma empresa familiar com capital próprio — o modelo Mapei — e gerir uma organização comprada em leveraged buyout, com credores a escrutinar cada trimestre.
Quando o Sassuolo foi relegado para a Serie B em 2024, o Grupo Mapei não enfrentou qualquer obrigação de serviço de dívida associada ao estádio. O ativo permaneceu no balanço sem pressão externa. Em abril de 2025, sob o comando do treinador Fabio Grosso, o clube regressou à Serie A com 16 pontos de vantagem sobre o terceiro classificado — uma recuperação que só foi financeiramente sustentável porque as bases patrimoniais permaneceram íntegras durante a adversidade. O resultado de maio de 2026, com o Sassuolo a vencer 2-0 o AC Milan em casa, não foi um acidente: é reflexo de um clube que gere o risco estrutural com disciplina.
Estas dinâmicas têm sido analisadas com crescente atenção nos mercados desportivos europeus — desde a avaliação de clubes como os modelos do Liverpool e do Nottingham Forest na Premier League até às implicações para investidores das vendas de participações do PIF no Newcastle United. O padrão é consistente: a estrutura de capital define a liberdade estratégica muito além dos resultados desportivos.
O que acontece quando um investidor português compra uma infraestrutura desportiva alavancada
Considere o caso de Filipe, 51 anos, empresário de Coimbra com um patrimônio líquido consolidado de 2,2 milhões de euros. Em outubro de 2026, recebe uma proposta para co-adquirir um complexo desportivo em Braga — um pavilhão multiusos com piscina coberta — por 1,1 milhão de euros, através de uma Sociedade de Propósito Específico (SPE) com dois outros investidores. O banco parceiro propõe financiar 55% do valor (605 mil euros a crédito). A participação de Filipe é de 165 mil euros em capital próprio.
A yield bruta projetada é de 7,8% sobre o valor total do ativo — 85.800 euros anuais em receitas de arrendamento a clubes desportivos e organização de eventos. À primeira vista, o retorno parece atraente.
Cenário A — modelo alavancado (55% de crédito):
- Serviço da dívida anual da SPE (25 anos, Euribor 3M + 1,6%, cerca de 5,3% em outubro de 2026): ~43.500 euros/ano, dos quais ~15.800 euros correspondem à quota de Filipe
- Cash-flow líquido anual de Filipe: 28.600 − 15.800 = 12.800 euros (ROE de 7,8%)
Mas se a taxa de ocupação do pavilhão descer 25% — por perda de um contrato âncora com um clube de formação ou encerramento de uma academia privada —, as receitas descem para 64.350 euros anuais. A quota de Filipe cai de 28.600 euros para 21.450 euros, enquanto a prestação bancária se mantém. Cash-flow: apenas 5.650 euros/ano. Se a quebra se prolongar por dois anos, Filipe pode enfrentar chamadas de capital dos restantes sócios da SPE ou, em caso extremo, a execução do ativo pelo banco.
Cenário B — modelo capital próprio (modelo Mapei):
- Sem dívida sobre o ativo, não existe prestação fixa que transforme uma contração de receitas num problema de solvabilidade
- A queda de 25% na ocupação reduz o rendimento, mas não cria risco de execução bancária
- O pavilhão permanece no balanço patrimonial sem pressão de credores; Filipe mantém controlo e liquidez sobre o restante patrimônio
A diferença não está no retorno médio esperado — está na resiliência perante cenários adversos. O Sassuolo demonstrou em 2024-25 que a ausência de dívida sobre a infraestrutura principal permite atravessar anos difíceis sem vender ativos em pânico. É esta lógica que um gestor de patrimônio qualificado deve ajudar Filipe a modelizar antes de avançar.
O que verificar antes de investir em ativos desportivos em Portugal
Para quem considera o setor desportivo como componente de um portfólio patrimonial — quer como co-proprietário de clubes, quer como investidor em infraestruturas —, há quatro dimensões que um especialista deve analisar de forma aprofundada:
Propriedade real do ativo imóvel versus direitos de utilização. A diferença entre deter a escritura de um pavilhão e ter apenas um contrato de concessão ou arrendamento é fundamental. Em Portugal, a Lei n.º 5/2007 (Lei de Bases da Atividade Física e do Desporto) enquadra as infraestruturas desportivas, mas as especificidades de cada transação — prazos, direitos de reversão, cláusulas de rescisão — exigem revisão jurídica especializada antes de qualquer compromisso de capital.
Rácio de alavancagem sustentável para ativos de rendimento variável. Pavilhões desportivos, centros de padel e complexos de lazer têm receitas sensíveis a sazonalidade, resultados desportivos dos clubes locatários e ciclos económicos. Para este tipo de ativos, um rácio dívida/ativo acima de 50% amplifica significativamente a vulnerabilidade. O caso AC Milan — com quase 500 milhões de euros de dívida refinanciada em 2026 — ilustra como mesmo organizações robustas ficam presas em ciclos de financiamento quando a alavancagem é estruturalmente excessiva.
Fiscalidade das mais-valias e dos rendimentos de capital. As mais-valias resultantes da alienação de participações em SPEs imobiliárias desportivas enquadram-se geralmente na categoria G do IRS, ou no regime geral do IRC se detidas por uma holding. O Portal das Finanças disponibiliza as taxas e regimes aplicáveis — mas a estruturação fiscal otimizada, que pode representar uma diferença de 15 a 25 pontos percentuais na carga fiscal efetiva consoante a estrutura jurídica adotada, exige acompanhamento especializado.
Liquidez e horizonte temporal realista. Um pavilhão desportivo não é um ativo de elevada liquidez: a sua valorização realiza-se tipicamente ao longo de 10 a 20 anos, e uma saída antecipada forçada implica quase sempre um desconto expressivo face ao justo valor. O investidor que entrou na estrutura correta — propriedade própria, alavancagem controlada — consegue esperar. O que entrou com excesso de dívida pode ser forçado a sair no pior momento.
Antes de qualquer decisão, consulte um especialista em gestão de patrimônio no Expert Zoom. Tal como o Grupo Mapei não adquiriu o Sassuolo e o seu estádio sem uma estrutura patrimonial sólida por trás, os melhores investimentos desportivos são aqueles construídos sobre alicerces que resistem ao apito final — independentemente do marcador.
Nota: Este artigo tem caráter informativo e não constitui aconselhamento financeiro, fiscal ou jurídico. As decisões de investimento devem ser tomadas com o acompanhamento de um especialista qualificado.
