 Ricardo Rodrigues
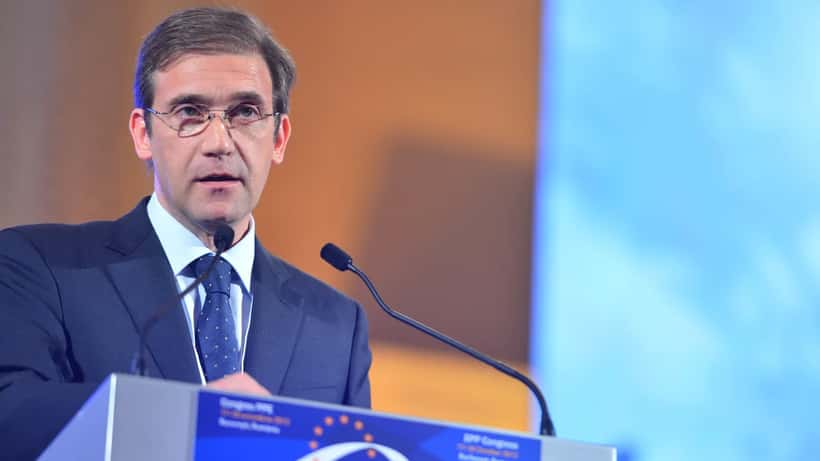
Na tarde de 11 de outubro de 2026, Pedro Passos Coelho disse em voz alta o que muitos portugueses já sentem há anos: o Estado perdeu a autoridade necessária para salvar o Serviço Nacional de Saúde. Numa extensa entrevista à SIC Notícias conduzida por Maria João Avillez, o ex-primeiro-ministro (2011–2015) traçou um diagnóstico sombrio do país, criticando o governo de Luís Montenegro por ter "perdido um ano a fazer campanha em vez de governar" e apontando falhas estruturais também na educação e na habitação. Para os milhões de portugueses que dependem exclusivamente do SNS, as palavras de Passos Coelho colocam uma questão urgente na mesa: vale a pena contratar um seguro de saúde privado?
O que disse Passos Coelho — e o que confirmam os dados oficiais
A entrevista de Passos Coelho não foi uma crítica isolada. O ex-líder do PSD defendeu que o partido deveria ter "explorado um entendimento com o CDS, Chega e Iniciativa Liberal" após as eleições de 2024 e rejeitou um Bloco Central como solução para o país. Mas foi a sua avaliação do SNS que mais repercutiu: para Passos Coelho, o Estado não reúne hoje condições para reabilitar o sistema público de saúde.
Os números do Serviço Nacional de Saúde em 2026 confirmam parte da preocupação. De acordo com os relatórios de monitorização disponíveis no portal oficial do SNS, os tempos médios de espera para consulta de especialidade ultrapassam os 9 meses em áreas como oftalmologia, ortopedia e otorrinolaringologia. Para cirurgia eletiva programada, a espera pode estender-se até 18 meses em algumas especialidades. O Pacto Estratégico para a Saúde assinado em 2026, que analisámos em detalhe neste artigo sobre o coordenador Adalberto Campos Fernandes, reconhece precisamente estes desequilíbrios — e o longo prazo necessário para os corrigir.
O diagnóstico de Passos Coelho não é novo: especialistas em saúde pública alertam para a degradação progressiva do sistema desde 2019. O que muda agora é o grau de pressão política sobre o tema, com um ex-líder do partido no poder a declarar publicamente que o SNS atravessa uma crise sem solução imediata.
O que isto significa para quem depende do sistema público
Para os especialistas em saúde privada, a intervenção de Passos Coelho traduz, em linguagem política, aquilo que os portugueses já vivem no quotidiano: a dificuldade crescente de aceder a cuidados especializados em tempo útil.
"A questão não é se o SNS tem valor — tem, e continua a ser essencial para urgências, hospitalização e medicina de família. A questão é perceber em que áreas o sistema deixou de conseguir dar resposta adequada", explica um médico especialista em medicina geral e familiar consultado pela Expert Zoom. "Quando um utente espera 10 meses por uma consulta de oftalmologia e perde 30% da acuidade visual nesse período, o custo real da espera é muito superior ao de qualquer apólice de seguro."
Para uma fração crescente da população portuguesa, a decisão de contratar um seguro de saúde privado deixou de ser um luxo e passou a ser uma questão de gestão de risco pessoal. Com prémios individuais que variam entre os 30 e os 85 euros por mês para adultos sem historial clínico relevante, a cobertura de especialidades com longas listas de espera no SNS pode representar uma poupança expressiva — tanto em tempo como em dinheiro. Segundo a Associação Portuguesa de Seguradores, o número de segurados em apólices de saúde individuais cresceu 14% entre 2023 e 2025 em Portugal.
O caso de António: o que muda com um seguro de saúde
Para perceber o impacto prático desta decisão, considere o caso composto de António, 52 anos, engenheiro civil do Porto, que se deparou em junho de 2026 com uma suspeita de patologia da anca esquerda após uma queda em obra.
Junto do seu centro de saúde, foi informado de que a consulta de ortopedia no SNS estava marcada para março de 2027 — 9 meses de espera. Sem seguro, António tinha duas alternativas: aguardar quase um ano com dor e mobilidade limitada, ou suportar os custos integralmente no privado.
Estimativa de custos sem seguro de saúde:
- Consulta de ortopedia privada: entre 80 e 150 euros
- TAC à anca: entre 120 e 300 euros
- 8 sessões de fisioterapia: entre 240 e 400 euros (30–50€/sessão)
- Total estimado: entre 440 e 850 euros, mais os 9 meses de espera sem diagnóstico
António tinha ativado um seguro de saúde 6 meses antes, com um prémio mensal de 48 euros. Com cobertura de especialidades e meios de diagnóstico, pagou apenas a taxa moderadora na consulta (10 euros), realizou o TAC em 5 dias úteis com 80% de comparticipação e iniciou fisioterapia com 8 sessões cobertas.
Com seguro:
- Taxa moderadora + diferencial de diagnóstico: menos de 90 euros no total
- Prémio pago nos 6 meses anteriores: 288 euros
- Custo total real: cerca de 378 euros — e com acesso em dias, não em meses
Se/então:
- Se tem mais de 45 anos e recorre ao SNS para especialidades com listas longas (ortopedia, oftalmologia, cardiologia): o risco de espera superior a 6 meses é elevado — um seguro de saúde compensa ao primeiro evento.
- Se é jovem e saudável mas tem filhos em idade escolar: seguros familiares cobrem pediatria privada com tempos de resposta de 24 a 48 horas, face a esperas de semanas no SNS.
- Se tem seguro coletivo pelo empregador: confirme se inclui cobertura de especialidades e meios complementares de diagnóstico — muitas apólices de grupo cobrem apenas medicina geral e urgências.
O que avaliar antes de contratar um seguro de saúde
A declaração de Passos Coelho não deve ser lida como um convite ao abandono do SNS. Os especialistas são claros: o sistema público continua a ser a principal rede de segurança para situações urgentes, cuidados hospitalares e doenças crónicas de maior complexidade. O seguro de saúde privado é um complemento estratégico, não um substituto.
Antes de assinar qualquer apólice, um consultor de saúde da Expert Zoom recomenda avaliar quatro critérios fundamentais:
1. Período de carência: a maioria dos seguros aplica períodos de carência de 3 a 6 meses para certas especialidades e doenças. Se já tem uma queixa ativa ou diagnóstico em curso, verifique se está coberta antes de contratar — caso contrário, poderá ser excluída como condição pré-existente.
2. Rede de prestadores: uma rede ampla em Lisboa ou Porto pode ser muito reduzida no interior do país. Confirme se os hospitais e clínicas da rede cobrem a sua área geográfica e se incluem as especialidades que mais utiliza.
3. Cobertura de meios complementares de diagnóstico: análises, TAC, ressonância magnética, ecografias e colonoscopias são frequentemente o maior custo fora do SNS. Verifique se estão incluídos na apólice e qual a percentagem de comparticipação.
4. Doenças pré-existentes: seguros individuais tendem a excluir condições diagnosticadas anteriormente. Seguros de grupo (via empregador) são, em geral, mais abrangentes neste aspeto.
Nota importante: este artigo tem caráter informativo e não substitui aconselhamento médico ou financeiro personalizado. A decisão de contratar um seguro de saúde deve ser tomada com base nas suas circunstâncias individuais, historial clínico e capacidade financeira. Consulte sempre um profissional de saúde ou um especialista em seguros antes de tomar qualquer decisão.
Quando agir — e como a Expert Zoom pode ajudar
A intervenção de Pedro Passos Coelho é um sinal político de que as listas de espera no SNS não vão encurtar de forma significativa no curto prazo. Para quem depende do sistema público para especialidades com procura elevada, planear com antecedência pode fazer uma diferença concreta — em saúde e em dinheiro.
Se está a ponderar contratar um seguro de saúde privado, a comparar apólices ou a perceber se a cobertura que já tem é adequada ao seu perfil, um especialista de saúde pode ajudá-lo a tomar uma decisão informada. Na Expert Zoom, encontra profissionais disponíveis para uma consulta personalizada, sem compromisso.
Não espere 11 meses para tomar uma decisão que pode proteger a sua saúde hoje.
