 Beatriz Martins
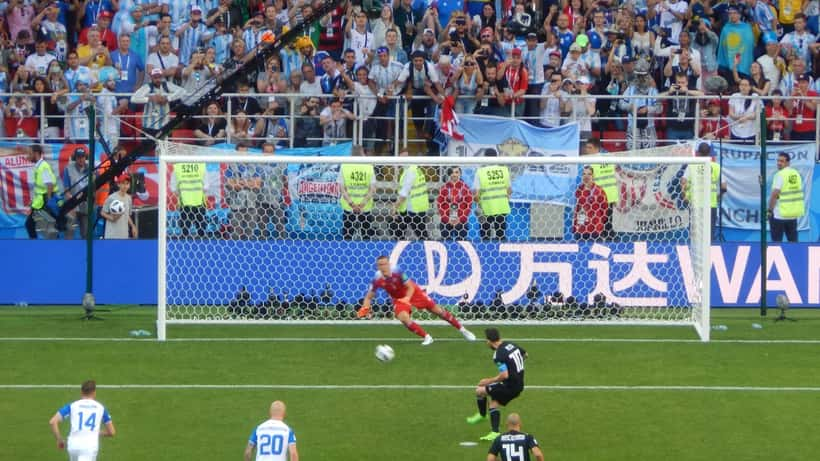
Lionel Messi joga hoje, 6 de outubro de 2026, a sua última partida pela seleção argentina no Estádio Monumental de Núñez, em Buenos Aires. Perante 85.000 adeptos — bilhetes esgotados em menos de duas horas —, o maior futebolista de todos os tempos encerra 21 anos de serviço à camisola albiceleste num amigável histórico contra o Benin.
O adversário é relativamente modesto no palco mundial, mas o verdadeiro protagonista desta noite é a transição que nenhum campeão consegue evitar: o fim da carreira activa. E os números do império financeiro de Messi são a melhor lição que qualquer profissional português pode receber sobre planear esse momento com antecedência.
Duas Décadas em Números: A Carreira Argentina de Messi
Messi estreou-se pela Argentina em 2005, com apenas 17 anos. A final do Mundial de 2026, disputada a 19 de julho no MetLife Stadium, terminou com uma derrota por 1-0 frente à Espanha — e foi o gatilho para o anúncio de reforma feito a 31 de agosto, com a frase que correu o mundo: "Já não tenho mais nada a dar."
A Associação de Futebol Argentino (AFA) organizou este jogo especial contra o Benin para que Messi tivesse, nas palavras do presidente Claudio Tapia, "o adeus que merecia". Os campeões do Mundial de 2022 no Qatar foram convidados para estarem presentes no Monumental numa cerimónia descrita como "a última dança".
Os números da carreira internacional falam por si: 207 internacionalizações (recorde masculino), quatro títulos com a selecção (Copa do Mundo 2022, Copa América 2021 e 2024, Copa das Nações FIFA) e participação em seis Mundiais. Mas são outros números — os financeiros — que definem o legado duradouro de Messi fora de campo.
O Império Comercial: €1 Mil Milhões em Activos Que Não Dependem do Campo
A diferença fundamental entre Messi e a maioria dos atletas é que construiu um segundo andar financeiro que continua a crescer depois de pendurar as chuteiras da selecção. Segundo a Forbes, o seu património líquido ultrapassa os mil milhões de dólares (cerca de €920 milhões à taxa de câmbio actual).
| Activo | Estimativa | Detalhe |
|---|---|---|
| Contrato Adidas (vitalício) | ~25 M€/ano | Assinado em 2017, sem data de término |
| Portfólio imobiliário | >200 M€ | Barcelona, Miami, Rosário |
| Rendimento por post Instagram patrocinado | ~2,5 M€/post | 500M+ seguidores em 2026 |
| Total de carreira (antes impostos e comissões) | ~1,65 mil M€ | 20+ anos de actividade |
O ponto mais relevante para qualquer profissional é o contrato Adidas: é vitalício. Mesmo que Messi nunca mais toque numa bola profissionalmente, os royalties continuam a entrar. Patrocinadores como Pepsi, Gatorade, Mastercard e Budweiser também mantêm vínculos comerciais para além da carreira activa. Os rendimentos gerados por patrocínios e negócios ao longo da carreira totalizam mais de 600 milhões de dólares, segundo a Forbes.
Este tipo de estrutura — em que os activos comerciais funcionam de forma independente da performance desportiva — é o objectivo de qualquer planeamento patrimonial bem executado. E não é exclusivo dos milionários: a lógica é idêntica para um advogado, um médico ou um gestor de empresa que quer garantir rendimento passivo depois dos 60 anos.
O Que os Profissionais Portugueses Podem Aprender com a "Última Dança"
A despedida de Messi levanta uma questão que muitos profissionais portugueses evitam até ao último momento: o que acontece ao rendimento quando a fase de maior ganho terminar?
Em Portugal, os rendimentos de trabalho dependente ou independente estão sujeitos a uma taxa marginal máxima de IRS que pode chegar aos 48%, acrescida das contribuições para a Segurança Social. Segundo as tabelas da Autoridade Tributária para 2026, um profissional que aufire 150.000 euros anuais no pico da carreira pode ver a sua carga fiscal reduzir o rendimento disponível em mais de 50%.
O problema é estrutural: durante a fase de pico, os rendimentos são elevados mas os gastos também acompanham. Quando o rendimento colapsa — por reforma, transição de sector ou fim de contrato desportivo —, os hábitos de vida não se ajustam na mesma proporção. Um gestor de patrimônio certificado ajuda a converter rendimento de pico em activos geradores de rendimento passivo: imobiliário, Planos Poupança Reforma (PPR), fundos de investimento e obrigações.
Como já analisámos ao examinar os direitos de imagem na era pós-Messi, a separação entre o atleta e a sua marca comercial é o factor que distingue quem preserva o patrimônio de quem o dissipa em poucos anos após a reforma.
O Caso de Manuel: Quando o Cronômetro Corre Contra Si
Considere a situação de Manuel, 34 anos, preparador físico de uma equipa da Liga Portugal com contrato até ao final da próxima época desportiva. O seu salário actual é de 4.800 euros mensais líquidos. Não tem PPR, não tem carteira de investimentos e os seus únicos activos são um apartamento em Setúbal com hipoteca e 14.000 euros de poupanças numa conta à ordem.
Se Manuel não tomar qualquer decisão antes do fim do contrato:
Cenário A — sem planeamento: Meses de desemprego enquanto procura novo clube esgotam as poupanças. A sua reforma futura estimada pela Segurança Social, com base nos actuais descontos, situa-se nos 750-820 euros mensais — uma queda de 83% face ao rendimento actual. Nos piores casos, atletas e profissionais do desporto entram em dificuldades financeiras sérias nos cinco anos após o fim da carreira.
Cenário B — com planeamento iniciado hoje: Manuel consulta um gestor de patrimônio (custo da consulta inicial: 150€-350€) e começa a investir 800 euros mensais em PPR com perfil moderado (rendimento histórico médio de 5-6% ao ano) e 400 euros num fundo de acções diversificado.
- Em 10 anos: capital acumulado de aproximadamente 155.000-170.000 euros.
- Benefício fiscal imediato: contribuições para PPR dedutíveis até 350 euros por ano no IRS (faixa dos 35-50 anos), o que representa uma poupança fiscal de cerca de 168 euros no primeiro ano — ou seja, o custo da consulta inicial é recuperado logo no primeiro exercício.
- Em 20 anos: com juros compostos, o capital pode ultrapassar os 420.000-460.000 euros, gerando um rendimento passivo mensal de 1.400-1.500 euros à taxa de levantamento de 4%.
A diferença entre os dois cenários — mais de 400.000 euros em capital ao fim de 20 anos — resulta de uma única decisão tomada aos 34 anos, não aos 54.
O Checklist Financeiro Para Começar Antes do Apito Final
A despedida de Messi é o lembrete que faltava: nenhum profissional é invencível ao tempo. Os cinco passos essenciais de qualquer planeamento patrimonial são:
1. Auditoria patrimonial completa. Inventariar todos os activos (imobiliário, poupanças, seguros de vida) e passivos (hipoteca, créditos pessoais). Sem este mapa, qualquer estratégia é construída sobre areia.
2. Abrir ou reforçar um PPR. É o instrumento fiscal mais básico disponível em Portugal, com benefícios imediatos no IRS. Quanto mais cedo for iniciado, maior o efeito dos juros compostos.
3. Diversificar por horizontes temporais. Liquidez para 1-3 anos (conta poupança ou monetários), instrumentos de médio prazo (obrigações, fundos mistos) e exposição a acções para o longo prazo. A proporção ideal depende da idade e do perfil de risco pessoal.
4. Proteger os contratos activos. Contratos de trabalho no desporto e em profissões liberais têm cláusulas específicas sobre rescisão, bónus de performance e direitos acessórios. Um advogado especializado deve rever estes contratos antes de qualquer transição, tal como analisámos no contexto dos recordes e legados de jogadores como Messi no Mundial 2026.
5. Consultar um especialista certificado. Messi não construiu o seu império sozinho: tem uma equipa de advogados, gestores e contabilistas. O equivalente acessível para qualquer profissional português é uma consulta com um gestor de patrimônio certificado, disponível através de plataformas de especialistas online.
O Legado Vai Além do Campo
A "última dança" no Monumental é, antes de tudo, a demonstração de que uma carreira excepcional se protege muito antes do apito final. Messi assegurou a sua independência financeira com décadas de antecedência — contrato Adidas vitalício, portfólio imobiliário diversificado e uma presença digital que vale milhões por publicação.
Para o comum dos profissionais portugueses, o equivalente não é um contrato Adidas: é um PPR iniciado aos 30 anos, uma carteira de investimentos construída ao longo de dez anos e um gestor de patrimônio que acompanhe as inevitáveis transições de carreira.
O jogo termina. O planeamento começa hoje.
Este artigo tem carácter informativo e não constitui aconselhamento financeiro personalizado. Para decisões de investimento e planeamento patrimonial, consulte um profissional certificado.
