 Beatriz Martins
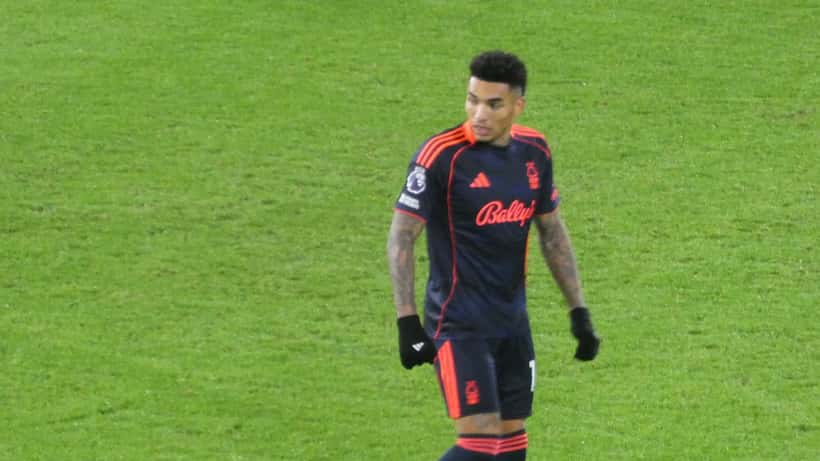
Igor Jesus está na boca do mercado. O avançado brasileiro do Nottingham Forest — treinado pelo português Vítor Pereira — somou 17 golos esta época e aparece na pré-lista de Carlo Ancelotti para o Mundial de 2026. O FC Porto interessa-se pela sua contratação, mas o valor pedido supera os 30 milhões de euros. Já a Juventus aparece como candidata mais concreta. Seja qual for o destino, uma coisa é certa: o jogador está prestes a lidar com uma das maiores decisões financeiras da sua vida.
17 golos, 30 milhões: o que significa esta valorização?
Igor Jesus chegou ao Nottingham Forest relativamente desconhecido para o futebol europeu. Hoje, o clube inglês recusa vendê-lo por menos de 30 milhões de euros — um valor que reflete não só os seus golos, mas também o facto de estar na radar para a seleção do Brasil num ano de Copa do Mundo.
Para efeitos de gestão de fortuna, 30 milhões de euros não é apenas um número abstrato. É o montante bruto que o clube vendedor recebe. O jogador recebe uma fração desse valor: geralmente entre 5% e 10% do passe — as chamadas "taxas de solidariedade" ou bónus de transferência — mais o novo contrato no clube comprador, que costuma incluir um salário consideravelmente mais elevado.
A questão central é: o que faz um futebolista com esse dinheiro? A história do futebol é repleta de casos de atletas que, aos 35 anos, ficaram sem poupanças apesar de terem ganho milhões. Planear a riqueza durante a carreira ativa é decisivo.
Se Igor Jesus vier para Portugal: o Regime Fiscal para Residentes Não Habituais
Caso o FC Porto consiga fechar a contratação, Igor Jesus passaria a residir em Portugal. Para atletas estrangeiros que se tornam residentes fiscais portugueses pela primeira vez — ou após ausência de cinco anos — existe um regime especialmente atrativo: o Regime Fiscal para Residentes Não Habituais (RNH).
Ao abrigo do RNH, os rendimentos de trabalho dependente auferidos em Portugal podem ser tributados à taxa especial de 20% durante 10 anos consecutivos. Comparado com as taxas progressivas do IRS, que chegam a 53% para os escalões mais elevados, a poupança é substancial. O Portal das Finanças disponibiliza informação detalhada sobre este regime em portaldasfinancas.gov.pt.
Para um atleta com um salário bruto de 2 a 3 milhões por ano — valor plausível para um jogador de 30 milhões de euros no Porto —, a diferença entre tributação normal e RNH pode representar centenas de milhares de euros anuais.
Os principais erros financeiros dos futebolistas
A riqueza repentina, combinada com uma carreira de duração limitada — a maioria dos futebolistas está no auge entre os 22 e os 32 anos —, cria um ambiente propício a erros financeiros. Os mais comuns:
Dependência excessiva de empresários e agentes — Alguns atletas delegam todas as decisões financeiras ao agente desportivo, que nem sempre tem formação em gestão de patrimônio. Agentes e gestores de patrimônio têm objetivos diferentes: o primeiro maximiza a transferência, o segundo maximiza a poupança a longo prazo.
Investimentos em ativos ilíquidos sem aconselhamento — Imóveis em mercados desconhecidos, participações em empresas, investimentos em criptoativos ou em negócios de familiares são armadilhas frequentes. Um jogador que investe 2 milhões em imóveis no Brasil enquanto vive em Portugal pode enfrentar dupla tributação, complicações cambiais e falta de liquidez.
Ausência de plano pós-carreira — A carreira de um futebolista termina cedo. Sem um fundo de reforma ou investimentos recorrentes, a transição pode ser brutalmente difícil. Um gestor de patrimônio ajuda a estruturar uma carteira que permita manter o nível de vida após a aposentadoria desportiva.
Como um gestor de patrimônio acompanha um atleta profissional
O aconselhamento financeiro especializado para desportistas vai além da gestão de investimentos. Inclui:
- Planeamento fiscal — Escolha do regime mais favorável em Portugal (RNH, regime geral, etc.)
- Estruturação de ativos — Imóveis, participações societárias, fundos de investimento compatíveis com o perfil de risco do atleta
- Proteção patrimonial — Cláusulas de proteção do cônjuge, seguros de vida e invalidez profissional, testamento
- Planeamento sucessório — Especialmente relevante para atletas que têm filhos — Igor Jesus celebrou o nascimento do seu filho Henri a 4 de maio de 2026 — e querem garantir o seu futuro
Outros atletas portugueses já aprenderam esta lição com custo. Casos como o de Maxi Araújo e a sua transferência de 50 milhões ou o de Bednarek após o título do Porto mostram que a gestão financeira é tão importante quanto o rendimento desportivo.
O que qualquer pessoa pode aprender com Igor Jesus
Não é preciso ser futebolista para precisar de aconselhamento financeiro. Qualquer pessoa que receba um valor elevado de forma inesperada — uma herança, uma indemnização por despedimento, um prémio ou a venda de um imóvel — enfrenta o mesmo desafio: não desperdiçar uma oportunidade que talvez não se repita.
As perguntas a fazer a um gestor de patrimônio são as mesmas para um atleta ou para um cidadão comum: como investir de forma segura? Qual a carga fiscal? Como proteger o que tenho? Como planejar o futuro?
Na plataforma Expert Zoom, pode encontrar especialistas em gestão de patrimônio disponíveis para uma primeira consulta, sem compromisso, por videochamada ou presencialmente.
Nota: Este artigo tem fins informativos e não constitui aconselhamento financeiro ou fiscal. Para situações concretas, consulte um especialista certificado.
