 Inês Pereira
A 5 de setembro de 2026, a região de Albergaria-a-Velha, no distrito de Aveiro, foi varrida por um fenómeno meteorológico extremo que deixou um rasto de destruição: telhados partidos, árvores arrancadas e dezenas de viaturas danificadas por granizo com diâmetro superior a dois centímetros e rajadas de vento de elevada intensidade. O Instituto Português do Mar e da Atmosfera (IPMA) confirmou, a 8 de setembro, que o responsável foi um downburst — uma corrente de ar que desce a grande velocidade de uma nuvem de trovoada e, ao atingir o solo, se propaga em todas as direções com força destrutiva. As localidades de Branca, Pinheiro da Bemposta e Palmaz (Oliveira de Azeméis) registaram os impactos mais severos.
Para os proprietários de veículos afetados, a questão imediata é prática: o que cobre — e o que não cobre — o meu seguro automóvel? E o que devo fazer antes de contactar a seguradora?
O que é um downburst e porque é tão destrutivo para os veículos
O downburst distingue-se de uma trovoada convencional pela violência concentrada dos seus efeitos ao nível do solo. Segundo a análise do IPMA, a presença de ar seco nos níveis mais baixos da atmosfera, combinada com precipitação intensa e granizo, favorece este fenómeno: a massa de ar frio desce a alta velocidade e, ao colidir com o solo, dissipa-se horizontalmente de forma brusca, gerando rajadas que podem igualar a força de tornados localizados.
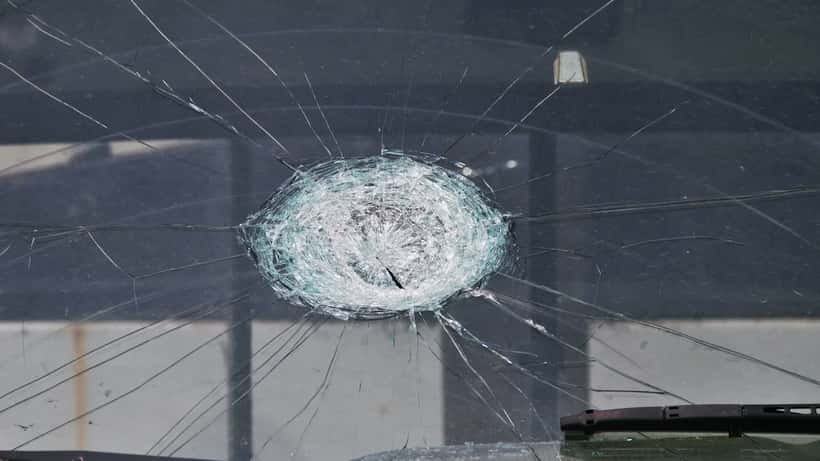
O que torna este fenómeno particularmente perigoso para os veículos é a combinação de dois agentes simultâneos: o granizo de grande dimensão e as rajadas intensas. O granizo com mais de dois centímetros de diâmetro — como o registado em Albergaria-a-Velha — tem massa e velocidade suficientes para provocar amolgadelas profundas no capô, no tejadilho e nas portas de um automóvel ligeiro. As rajadas de vento, por sua vez, podem projetar ramos, fragmentos de mobiliário urbano ou objetos abandonados contra as superfícies vidradas e a carroçaria.
O resultado são danos que, ao primeiro olhar, podem parecer superficiais, mas que muitas vezes escondem problemas estruturais ou mecânicos não imediatamente visíveis.
A reação dos especialistas: avalie antes de participar ao seguro
Para quem trabalha na área de avaliação de danos automóvel, o episódio de Aveiro segue um padrão repetido em cada evento meteorológico extremo: os proprietários participam o sinistro à seguradora sem documentação técnica prévia, e depois confrontam-se com indemnizações que não cobrem o dano real.
A avaliação técnica independente, realizada por um mecânico especializado antes do contacto com a seguradora, cumpre três funções essenciais que raramente são conhecidas pelos condutores:
Primeira função: deteção completa dos danos. Um granizo intenso pode deixar centenas de microdepressões na chapa que só são visíveis sob luz de inspeção específica ou com recurso a lâmpadas de deteção de amolgadelas PDR (paintless dent repair). A olho nu, o capô pode parecer intacto. Numa oficina especializada, revela-se uma superfície densamente afetada.
Segunda função: estimativa independente de custos. Quando é a seguradora a enviar o perito, esse profissional tem a missão institucional de minimizar o valor do sinistro. Uma estimativa independente, emitida por uma oficina certificada sem relação com a seguradora, é o único instrumento que o proprietário tem para contestar uma avaliação insuficiente.
Terceira função: identificação de danos secundários. O impacto do granizo pode danificar câmaras de assistência ao estacionamento embutidas no capô, sensores de chuva, módulos de faróis adaptativos ou sistemas de assistência ao condutor (ADAS) integrados no para-brisas. Estes componentes não são reparados em oficinas convencionais e podem representar centenas de euros adicionais que uma peritagem apressada ignora.
O que cobre o seguro automóvel em Portugal para este tipo de danos
Em Portugal, os danos causados por fenómenos naturais não estão incluídos na cobertura de responsabilidade civil obrigatória. Para estar protegido contra granizo, vento extremo, quedas de árvores ou inundações, é necessário subscrever uma cobertura adicional específica. As opções mais comuns nas apólices portuguesas são:
- Cobertura de fenómenos da natureza (add-on): cobre eventos climáticos excecionais, incluindo granizo e vento forte
- Danos próprios alargados (casco completo): a opção mais abrangente, que inclui colisão, incêndio, roubo e fenómenos naturais
Segundo a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), a ativação da cobertura de fenómenos meteorológicos exige geralmente que o evento seja classificado como excepcional — condição que o IPMA satisfez ao confirmar oficialmente o downburst de Albergaria-a-Velha. Esta classificação oficial facilita o processo de reclamação para quem tem a cobertura adequada, pois elimina a necessidade de provar a excepcionalidade do evento.
Existem, contudo, condições que os proprietários raramente leem antes de um sinistro:
- Período de carência: algumas apólices incluem 15 a 30 dias de carência para fenómenos naturais após a contratação ou renovação
- Franquias variáveis: a maioria das coberturas de fenómenos naturais tem franquias entre 150 e 500 euros por sinistro
- Cláusulas de valor venal: se o custo de reparação superar 70-80% do valor de mercado do veículo, a seguradora pode optar pelo pagamento do valor venal em vez da reparação — um valor que pode ser inferior às expectativas do proprietário
Cenário concreto: quanto pode custar um downburst ao seu automóvel
Considere o caso de um proprietário de um veículo ligeiro de médio segmento, com três anos de uso e valor de mercado de 18.000 euros, estacionado na rua em Branca, Albergaria-a-Velha, a 5 de setembro de 2026. A inspeção técnica realizada dois dias depois, numa oficina especializada em danos pós-intempérie, revelou:
- 47 amolgadelas no capô, tejadilho e portas, identificadas com lâmpada de inspeção PDR
- Para-brisas substituído, com microfraturas causadas por impacto de granizo ≥ 2 cm que comprometem a integridade estrutural
- Câmara de estacionamento dianteira danificada por fragmento de granizo (componente integrado no capô)
- Dois painéis laterais com riscas profundas que expõem o metal à oxidação
Orçamento total de reparação apurado pela oficina: 3.850 euros.
Se o proprietário tiver cobertura de fenómenos da natureza com franquia de 300 euros: a seguradora cobre 3.550 euros; o proprietário suporta 300 euros.
Se o proprietário NÃO tiver essa cobertura: os 3.850 euros ficam integralmente a seu cargo. Optar por não reparar implica risco de corrosão nos painéis danificados nos meses seguintes e uma desvalorização estimada de 1.500 a 2.500 euros em qualquer transação de venda ou retoma.
Neste cenário, a diferença entre ter ou não ter a cobertura adequada representa, no mínimo, 3.550 euros — o equivalente ao custo de quase quatro anos de prémio de seguro adicional, numa cobertura que custa em média 80 a 120 euros por ano nas apólices portuguesas.
Para informação adicional sobre como os eventos climatéricos afetam os seguros em Portugal, consulte o artigo El Niño 2026 em Portugal: apenas 26% dos prejuízos cobertos e perceba porque a subcobertura de fenómenos naturais é uma realidade estrutural no mercado português.
O que deve fazer agora se o seu veículo foi afetado
Se o seu automóvel esteve exposto ao downburst de Aveiro ou a qualquer outro evento meteorológico extremo recente, siga estes passos por ordem — a sequência importa:
- Não lave o veículo imediatamente. A sujidade e os resíduos acumulados ajudam a identificar pontos de impacto durante a inspeção técnica.
- Fotografe toda a superfície sob luz natural e sob diferentes ângulos, incluindo o tejadilho, o capô e os vidros.
- Solicite uma avaliação técnica independente antes de qualquer contacto com a seguradora. O relatório deve incluir lista detalhada de danos, estimativa de custos e, se possível, registo fotográfico de cada ponto afetado.
- Confirme a sua apólice. Verifique se tem cobertura de fenómenos naturais, qual a franquia aplicável e se existem exclusões relevantes.
- Participe o sinistro com a documentação em mão. O prazo habitual nas apólices portuguesas é de 8 dias úteis após o evento. Não ultrapasse este prazo.
Nota YMYL: Este artigo tem carácter informativo. Para uma análise da sua apólice e dos seus direitos específicos como segurado, consulte um especialista em direito dos seguros ou em mecânica automóvel certificado.
Se a avaliação da seguradora for inferior ao orçamento independente obtido, tem direito a exigir uma segunda peritagem. Neste processo, contar com o apoio de um mecânico especializado em avaliação de sinistros é o que separa uma indemnização parcial de uma compensação adequada ao dano real.
Em Portugal, com fenómenos como downbursts, trovoadas secas e granizo intenso a tornarem-se cada vez mais frequentes, conhecer os limites exatos do seu seguro automóvel é hoje tão importante como saber trocar um pneu.
