 Audrey Camara
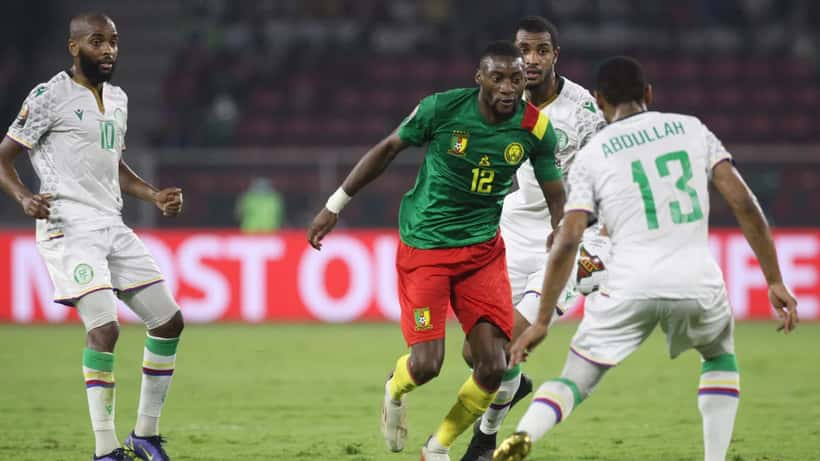
Karl Toko Ekambi est dans le viseur de l'Olympique de Marseille en ce mercato d'août 2026. L'attaquant camerounais de 33 ans, qui a enchaîné trois clubs d'Arabie Saoudite (Abha, Al-Ettifaq, Al-Fateh) avant une pige réussie à Al-Arabi au Qatar — 5 buts en 9 matchs — serait prêt à rallier la Canebière selon les sources proches du dossier. Ce transfert met en lumière une réalité juridique et fiscale que des milliers d'expatriés français affrontent à leur retour en métropole : comment ne pas se laisser surprendre par le fisc français après des années passées dans un pays sans impôt sur le revenu ?
Ce que cache le glamour du mercato du Golfe
Karl Toko Ekambi a perçu des revenus significatifs au fil de ses saisons dans le Golfe. Selon plusieurs médias spécialisés, son salaire à Al-Fateh puis à Al-Arabi oscillait entre 300 000 et 400 000 euros nets par mois — un niveau rendu possible par l'absence totale d'impôt sur le revenu en Arabie Saoudite et au Qatar. Ce cadre fiscal exceptionnel est l'une des raisons majeures qui poussent les footballeurs européens vers la Saudi Pro League et la Qatar Stars League depuis 2022.
Mais ce paradis fiscal crée un effet de surprise brutal au moment du retour en France. La personne qui n'a pas préparé son retour peut se retrouver fiscalement exposée dès les premières semaines suivant sa réinstallation. En France, la résidence fiscale est définie par l'article 4B du Code général des impôts. Une personne est considérée comme résidente fiscale française dès lors qu'elle y établit son foyer ou son lieu de séjour principal, ou que la France est le lieu où elle exerce son activité professionnelle principale. Pour un joueur qui signe avec l'OM et s'installe à Marseille, le retour à la résidence fiscale française est quasi-immédiat à la date de prise de poste. Selon le portail service-public.fr, la domiciliation fiscale française entraîne l'imposition sur l'ensemble des revenus mondiaux — y compris, potentiellement, ceux perçus dans les mois précédant le retour si la non-résidence n'est pas solidement documentée.
Les 3 pièges fiscaux du retour d'expatriation
Les avocats fiscalistes qui accompagnent des sportifs professionnels identifient systématiquement trois zones de risque pour les expatriés rentrant d'un pays sans impôt sur le revenu.
Premier piège : l'année du retour, qui est une année « mixte ». Pour un joueur rentrant en juillet 2026, la période de janvier à juin correspond à la non-résidence : seuls les revenus de source française sont imposables. En revanche, à partir de la date de retour, l'imposition reprend sur l'ensemble des revenus mondiaux. Un joueur signant avec un club de Ligue 1 en août 2026 avec un salaire de 150 000 euros nets par mois sera imposé sur plusieurs centaines de milliers d'euros pour les derniers mois de l'année au taux marginal de 45 %, auxquels s'ajoutent 17,2 % de prélèvements sociaux — ce que beaucoup sous-estiment lors des négociations salariales.
Deuxième piège : les primes à la signature. Les clubs européens versent souvent une prime de bienvenue pour compenser la fiscalité du retour. Si cette prime est perçue après le retour officiel en France, elle est intégralement imposable. Si elle est perçue avant — et que le joueur peut documenter sa non-résidence à cette date — elle peut bénéficier d'une exonération totale en vertu de la convention fiscale franco-saoudienne ou franco-qatarienne. La date précise de versement devient donc un enjeu juridique de premier plan, qui se négocie en amont de la signature.
Troisième piège : l'IFI (Impôt sur la Fortune Immobilière). Un joueur ayant investi dans l'immobilier pendant ses années au Golfe — résidence à Dubaï, appartement à Paris, biens locatifs à l'international — doit déclarer ce patrimoine à l'IFI dès lors qu'il redevient résident fiscal français et que la valeur nette taxable dépasse 1,3 million d'euros. L'omission expose à une majoration de 40 % sur les droits dus, majorée d'intérêts de retard de 0,2 % par mois à compter de la date d'exigibilité.
Cas concret : ce que coûte une mauvaise préparation du retour
Prenons le cas d'un attaquant français de 32 ans ayant joué 3 saisons en Arabie Saoudite, avec un salaire net mensuel de 350 000 euros. Il rentre en France en juillet 2026 et signe avec un club de Ligue 1 pour 120 000 euros nets par mois. Le club lui verse également une prime de bienvenue de 800 000 euros en août 2026 — soit après son retour officiel.
Sans consultation fiscale préalable :
Cette prime de 800 000 euros, perçue après le rétablissement de la résidence fiscale française, est intégralement imposable. Au taux marginal de 45 % plus prélèvements sociaux, le taux effectif sur la tranche supérieure dépasse 60 %. L'impôt estimé sur ce seul bonus atteint 480 000 à 500 000 euros. Si ce joueur possède par ailleurs un appartement à Dubaï acheté 900 000 euros en 2024 et désormais valorisé à 1,1 million d'euros, plus un bien parisien de 600 000 euros, son patrimoine taxable à l'IFI dépasse le seuil de 1,3 million d'euros. IFI dû : environ 7 000 à 9 000 euros par an, que beaucoup oublient de déclarer jusqu'au contrôle fiscal. Résultat : un risque fiscal non anticipé de 490 000 à 520 000 euros sur la première année de retour.
Avec une consultation d'avocat fiscaliste 3 mois avant le retour :
La prime de bienvenue est négociée pour être versée en juin 2026, avant la prise de poste officielle à Marseille et avant le rétablissement de la résidence fiscale française. Elle est structurée comme prime de rupture au Qatar, et échappe à l'imposition française en vertu de la convention fiscale bilatérale franco-qatarienne. L'appartement de Dubaï est logé dans une structure de droit émirien avant le retour, réduisant la valeur taxable à l'IFI sous le seuil légal. Coût de la consultation et du montage juridique : 8 000 à 15 000 euros chez un avocat fiscaliste international. Économie réalisée : plus de 475 000 euros.
Ce raisonnement s'applique à tout salarié ou cadre rentrant du Moyen-Orient, même avec des revenus bien inférieurs à ceux d'un footballeur professionnel : dès que vous avez perçu plus de 80 000 euros annuels à l'étranger, une consultation préalable avec un avocat fiscaliste est presque toujours rentable.
Le régime des impatriés : une opportunité trop souvent manquée
Peu d'expatriés rentrant d'un pays du Golfe connaissent le régime des impatriés prévu par l'article 155B du Code général des impôts. Ce dispositif, initialement conçu pour attirer les talents internationaux en France, s'applique également aux ressortissants français qui n'ont pas été résidents fiscaux français au cours des 5 années précédant leur retour.
Concrètement, le régime permet d'exonérer d'impôt 30 % du salaire de base (ou les primes d'impatriation réelles si elles sont supérieures) pendant 8 ans. Pour un footballeur percevant 120 000 euros nets par mois en Ligue 1, cela peut représenter une économie fiscale de 200 000 à 350 000 euros sur la durée d'application du régime. Pour un cadre revenant d'expatriation avec un salaire de 15 000 euros par mois, l'économie reste significative : plusieurs dizaines de milliers d'euros.
La contrainte absolue : ce régime doit être demandé dès la prise de poste en France, par voie de déclaration expresse à l'administration fiscale. Passé la première année de retour, il n'est plus possible de le réclamer rétroactivement. Des milliers d'expatriés rentrant chaque année passent à côté de cet avantage faute d'avoir consulté un avocat fiscaliste avant leur retour.
Pour trouver rapidement un avocat spécialisé en fiscalité internationale ou en droit du travail sportif, disponible en téléconsultation ou en présentiel, vous pouvez consulter les profils disponibles sur Expert Zoom. Une première consultation de cadrage permet souvent de sécuriser plusieurs dizaines de milliers d'euros d'économies fiscales à un coût très limité.
Quand consulter ? La règle des 3 mois
La règle d'or des avocats spécialisés en droit fiscal international : consultez 3 à 6 mois avant votre retour prévu, jamais après. Une fois la résidence fiscale française rétablie, de nombreuses options d'optimisation se ferment définitivement et ne peuvent plus être activées rétroactivement.
Plusieurs situations imposent une consultation prioritaire si vous êtes un expatrié français en cours de retour ou rentré depuis moins de 6 mois :
- Vous avez perçu plus de 7 000 euros nets par mois à l'étranger pendant plus d'un an
- Vous avez acquis des biens immobiliers ou des actifs financiers à l'étranger d'une valeur supérieure à 500 000 euros
- Vous avez reçu des stock-options, des participations ou des intérêts de société dans votre pays d'accueil
- Votre employeur français envisage de vous verser une prime de retour ou de bienvenue supérieure à 50 000 euros
- Vous rentrez d'un pays avec lequel la France a une convention fiscale (Arabie Saoudite, Qatar, Émirats Arabes Unis font partie des cas les plus courants)
Le cas Toko Ekambi rappelle que ces enjeux ne concernent pas uniquement les footballeurs vedettes. Ils s'appliquent à tout ingénieur expatrié dans le pétrole, tout cadre rentrant d'une mission longue durée au Moyen-Orient, tout consultant ayant travaillé plusieurs années hors de France. La seule différence avec un sportif professionnel, c'est que ce dernier dispose d'un agent et d'un avocat pour anticiper ces questions — un luxe que les salariés ordinaires peuvent désormais aussi s'offrir à coûts maîtrisés grâce aux consultations juridiques en ligne.
Note : les informations fiscales présentées dans cet article ont une valeur informative générale et ne constituent pas un conseil juridique personnalisé. Consultez un avocat fiscaliste pour toute situation individuelle.
