 Véronique Cezanne
Seuls 27 % des porte-conteneurs sont arrivés à l'heure en septembre 2026, selon les données publiées le 12 octobre par Xeneta. C'est le quatrième recul mensuel consécutif, avec un retard moyen de 6,0 jours. Pour les épargnants qui ont placé de l'argent dans des conteneurs loués, la question est simple : ces retards menacent-ils leur rendement ?
Ce que montrent les chiffres de septembre
D'après l'article de France Épargne du 13 octobre 2026, qui s'appuie sur Xeneta, la dégradation touche toutes les routes. Sur l'axe Asie–Europe, seuls 4 % des navires sont arrivés à l'heure, avec 9,9 jours de retard en moyenne. C'est le plus bas niveau depuis septembre 2021, où l'indicateur était tombé à 3 %.
Sur l'Asie–Amérique du Nord, la ponctualité reste stable à 20 %, mais le retard moyen grimpe de 0,8 jour pour atteindre 6,9 jours. Toutes les compagnies suivies par Xeneta affichent leur pire retard moyen des douze derniers mois. Maersk passe de 51 % à 47 % de navires à l'heure.
Le réseau Gemini, alliance de Maersk et Hapag-Lloyd, s'effondre de 70 % en juin à 40 % en septembre. Pour la semaine du 5 octobre, il ne tombe qu'à 28 % d'arrivées à l'heure.
Pourquoi les navires s'accumulent dans les ports
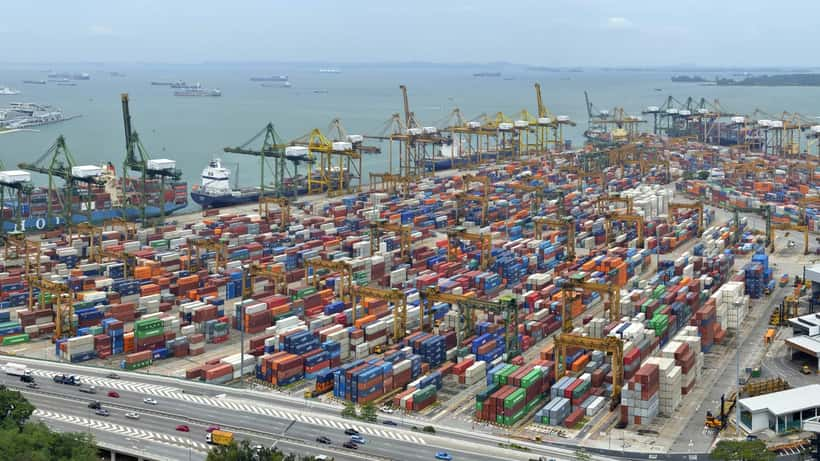
Ces retards ne viennent pas d'un seul incident. L'article attribue les perturbations asiatiques à une série de typhons qui ont frappé de grands ports chinois de juillet à début septembre. Au 6 octobre, les zones de mouillage de Shanghai, Ningbo et Yantian immobilisaient 0,74 million d'EVP (équivalent vingt pieds).
À Singapour, la file d'attente a presque doublé, de 12 à 22 navires par jour. L'attente moyenne est passée de 1,9 à 3,1 jours.
Sea-Intelligence estime que les retards immobilisent environ 8,5 % de la capacité mondiale de la flotte, soit près de 3 millions d'EVP. Entre 2011 et 2019, ce chiffre moyen était de 2,2 %. À la mi-août, il n'atteignait que 5,0 %.
Le cabinet évalue à sept à dix mois le temps nécessaire pour revenir au point bas de juin 2025. Cela suppose un retour à la normale entre avril et juillet 2027. Le Nouvel An chinois tombe le 6 février 2027, ce qui pourrait compliquer le calendrier.
Fret : un marché à deux vitesses
Le prix du transport envoie des signaux contradictoires. Le World Container Index de Drewry a reculé de 2 % le 8 octobre, à 4 351 dollars par conteneur de 40 pieds. Sur Shanghai–Rotterdam, il perd aussi 2 %, à 3 337 dollars. Les tarifs Asie–Europe baissent depuis 13 semaines consécutives.
Dans le même temps, le taux au comptant Chine–côte ouest américaine atteignait 7 717 dollars par conteneur de 40 pieds début octobre. C'est plus de quatre fois le niveau de septembre 2025, à 1 778 dollars. Les contrats de long terme ont atteint 3 649 dollars le 1er octobre, en hausse de 26 % en un mois.
Xeneta recense par ailleurs 17 % de la capacité d'octobre annulée entre l'Asie et l'Europe, contre 6 % en septembre. Selon Sea-Intelligence, 27 % de la capacité Asie–Europe a repris les routes de la mer Rouge en septembre.
L'angle patrimonial : que devient un conteneur loué à des investisseurs ?
En France, des sociétés proposent aux particuliers d'acheter des conteneurs maritimes, ensuite loués à un armateur ou à un loueur. Ces offres relèvent du régime des « biens divers ». Depuis 2017, elles ne peuvent être publicisées qu'après l'enregistrement d'un document d'information par l'Autorité des marchés financiers, comme le rappelle l'article de France Épargne. Le site de l'AMF tient à disposition les informations destinées aux épargnants.
La plupart de ces contrats prévoient un loyer fixe. Ils ne suivent donc pas directement le prix spot du fret. Les facteurs pertinents sont plutôt le taux d'utilisation du parc, le prix des nouveaux contrats de location et la valeur de revente des boîtes usagées.
Les loueurs semblent pour l'instant protégés. Triton International affiche un taux d'utilisation de 98,0 % au deuxième trimestre 2026, contre 97,1 % au premier. Son chiffre d'affaires locatif trimestriel atteint 312,1 millions de dollars, contre 309,9 un an plus tôt. Sur le premier semestre, il recule néanmoins de 10 %, à 624,3 millions.
Un gestionnaire de patrimoine rappellera surtout trois points : la durée du bail, l'identité du locataire final et les conditions de rachat en fin de contrat. Il faut aussi regarder la liquidité réelle : il n'existe pas de marché secondaire organisé pour ces biens divers.
La géopolitique ajoute une couche d'incertitude, comme nous l'expliquions à propos de la réouverture du détroit d'Ormuz. Les itinéraires, les assurances et les délais de livraison peuvent changer vite, et ces variations se répercutent sur la demande de conteneurs et sur les loyers de renouvellement.
Une surcapacité à venir pèserait d'abord sur les loyers de renouvellement et sur la valeur de revente. Xeneta anticipe d'ailleurs une forte surcapacité une fois l'arriéré résorbé. Le risque ne se lit donc pas dans les retards actuels, mais dans ce qui suivra.
Cas concret : 20 000 euros dans douze conteneurs
Prenons un cas fictif, à titre d'illustration. Marie, 52 ans, cadre à Nantes, place 20 000 euros dans douze conteneurs de 40 pieds, soit environ 1 670 euros par boîte. Le contrat prévoit un loyer annuel de 8 %, soit 1 600 euros par an, pour une durée de cinq ans.
Sur ces cinq ans, le loyer cumulé atteindrait 8 000 euros si tout se passe comme prévu. Les retards de septembre ne changent rien à ce calcul tant que le locataire paie et que le taux d'utilisation reste élevé.
Si, en revanche, le contrat arrive à échéance en 2028 au milieu d'une période de surcapacité, la situation change. Supposons que les boîtes soient rachetées 25 % sous le prix d'achat : Marie récupère 15 000 euros au lieu de 20 000.
Dans ce scénario, son gain total sur cinq ans passe de 8 000 euros à 3 000 euros, soit environ 3 % par an avant frais et fiscalité. Le rendement affiché de 8 % ne vaut donc que si la valeur de rachat est garantie et que le garant est solide.
Si le contrat prévoit un rachat garanti à 100 % par le gestionnaire, alors le risque se déplace : il porte sur la solidité financière de ce gestionnaire, pas sur le prix des boîtes. Marie doit alors regarder ses comptes, pas la ponctualité des navires.
Ce qu'il faut faire maintenant
Avant de signer ou de renouveler un engagement, l'épargnant a intérêt à poser quelques questions précises. La première porte sur le document d'information enregistré auprès de l'AMF : existe-t-il, et à quelle date a-t-il été mis à jour ?
Il faut aussi demander le nom du locataire final, la durée du bail, et la formule de rachat à l'échéance. Un rachat « garanti » doit être écrit noir sur blanc, avec l'identité de l'entité qui garantit.
Il faut enfin mesurer la place de ce placement dans l'ensemble du patrimoine. Un bien divers peu liquide ne devrait représenter qu'une part limitée de l'épargne, et son traitement fiscal diffère de celui d'un placement financier classique.
Si vous détenez déjà des conteneurs ou envisagez d'en acheter, un conseiller en gestion de patrimoine sur Expert Zoom peut analyser votre contrat, la fiscalité applicable et la cohérence avec vos objectifs.
Les informations de cet article sont fournies à titre informatif et ne constituent pas un conseil en investissement. Tout placement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
