 Francois Arnault
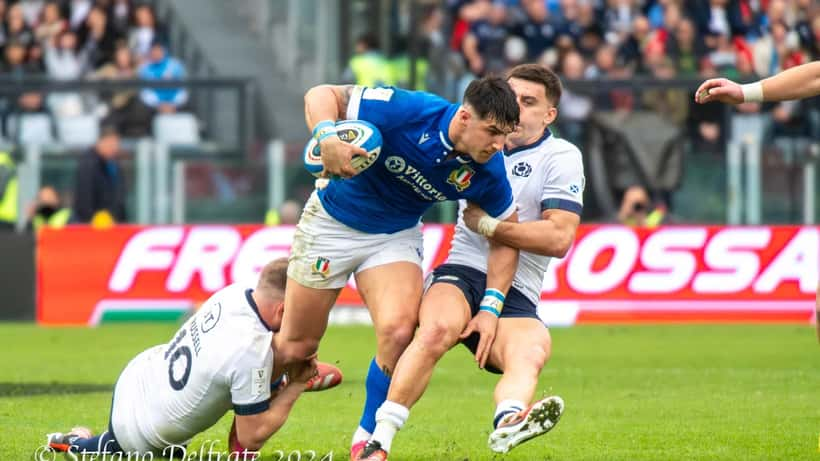
Officielle depuis le 28 mai 2026, la signature de Tommaso Menoncello au Stade Toulousain pour trois saisons ne fait pas que réjouir les supporters stadistes. Elle met en lumière une question que se posent tous les sportifs professionnels étrangers qui rejoignent un club français : quel régime fiscal s'applique à leur salaire, leurs primes de signature et leurs revenus d'image ? Ce que le dossier de l'international italien révèle est plus complexe — et plus avantageux — que ne le laisse supposer le simple montant brut inscrit sur le contrat.
Un transfert à haute valeur symbolique et fiscale
Meilleur joueur du Tournoi des Six Nations 2024 et fort de 34 sélections avec la Squadra Azzurra, Tommaso Menoncello n'avait que 23 ans lorsque le Stade Toulousain a officialisé son recrutement. L'Italien quitte le Benetton Trévise en fin de contrat, après plusieurs mois de suivi approfondi par le staff d'Ugo Mola, lequel a lui-même confirmé que le recrutement du Transalpin était une « priorité absolue ». Engagement signé jusqu'en juin 2029, soit trois saisons complètes sous les couleurs rouge et noir du double champion d'Europe.
Derrière l'événement sportif se cache pourtant un enjeu patrimonial que beaucoup de supporters ignorent : le déménagement de Trévise à Toulouse ne signifie pas seulement changer de vestiaire. Pour Menoncello, comme pour tout cadre ou professionnel de haut niveau quittant son pays pour exercer en France, la question de la domiciliation fiscale, des conventions bilatérales et des régimes d'exception est centrale. Mal anticipée, elle peut coûter des dizaines de milliers d'euros de pénalités ; bien structurée, elle peut au contraire générer des économies substantielles sur la durée entière du contrat.
Le régime des impatriés : l'avantage fiscal que la France offre aux talents venus d'ailleurs
La France dispose d'un dispositif légal particulièrement attractif pour les sportifs et cadres recrutés depuis l'étranger : le régime fiscal des impatriés, codifié à l'article 155 B du Code général des impôts (CGI). Ce régime s'applique à toute personne qui n'a pas été fiscalement domiciliée en France au cours des cinq années civiles précédant sa prise de fonctions, et qui vient exercer une activité salariée en France sur appel d'un employeur.
Concrètement, ce mécanisme permet d'exonérer d'impôt sur le revenu une fraction de la rémunération brute correspondant à la « prime d'impatriation » — le supplément de salaire lié au fait de travailler hors de son pays d'origine. Deux options coexistent : soit le montant réel de la prime est identifié dans le contrat de travail, soit le régime s'applique forfaitairement à hauteur de 30 % de la rémunération totale.
Le dispositif est valable jusqu'au 31 décembre de la cinquième année suivant la prise de poste. Pour un contrat de trois ans comme celui de Menoncello (2026-2029), l'ensemble de la période contractuelle peut bénéficier de l'exonération sans limitation dans le temps.
Par ailleurs, le régime offre une disposition particulièrement précieuse pour les sportifs internationaux : les revenus de source étrangère — droits d'image, redevances publicitaires, sponsoring international — peuvent être exonérés à hauteur de 50 % de leur montant brut. Pour un joueur dont la notoriété est italienne et européenne, et qui perçoit des revenus de partenariats avec des marques transalpines, cet avantage peut représenter une somme considérable.
Selon la direction générale des finances publiques, le régime de l'article 155 B CGI est aujourd'hui l'un des outils les plus utilisés par les clubs français pour attirer les profils internationaux de premier plan, au même titre que la Ley Beckham espagnole ou le régime Inpatriate au Portugal.
Pour aller plus loin sur l'application de ce dispositif lors d'un transfert sportif, voir notre analyse détaillée sur le cas Ferran Torres au PSG et le régime des impatriés.
Cas concret : ce que Menoncello peut économiser sur trois ans de contrat
Prenons un exemple chiffré réaliste, fondé sur les fourchettes de rémunération connues dans le Top 14 pour un centre international de premier rang.
Imaginons un joueur signé par un grand club pour une rémunération brute annuelle de 480 000 €, dont 150 000 € sont identifiés explicitement dans le contrat de travail comme prime d'impatriation.
Sans le régime des impatriés, l'intégralité des 480 000 € est soumise au barème progressif de l'impôt sur le revenu :
- Tranche marginale applicable en 2026 : 45 % (au-delà de 177 106 €)
- Impôt estimé après abattement forfaitaire pour frais professionnels de 10 % (plafonné) : environ 175 000 € par an
Avec le régime des impatriés (option réel, prime formalisée dans le contrat) :
- Les 150 000 € de prime sont entièrement exonérés d'impôt sur le revenu français
- Assiette imposable réduite : 480 000 − 150 000 = 330 000 €
- Impôt estimé : environ 115 000 € par an
- Économie annuelle : 60 000 €, soit 180 000 € sur la durée totale du contrat
Si le joueur perçoit en outre 80 000 € annuels de revenus de sponsoring italiens (droits d'image, partenariats avec des équipementiers transalpins), la règle des 50 % sur les revenus étrangers lui permet d'exclure 40 000 € supplémentaires de l'assiette française. L'économie globale peut alors dépasser 240 000 € sur trois ans.
La condition indispensable : que la clause de prime d'impatriation soit explicitement rédigée dans le contrat avant la signature, avec le montant défini, la justification et la durée. Si cette clause est absente ou imprécise, le fisc français peut requalifier l'ensemble du salaire en rémunération ordinaire — et l'avantage fiscal disparaît intégralement.
Avertissement : cet article est fourni à titre informatif uniquement et ne constitue pas un conseil fiscal ou patrimonial personnalisé. Les chiffres présentés sont illustratifs. Consultez un conseiller qualifié pour votre situation spécifique.
Les erreurs les plus fréquentes — et les plus coûteuses
Le régime des impatriés n'est pas automatique : plusieurs conditions doivent être réunies, et des erreurs de forme peuvent annuler l'intégralité de l'avantage.
Première erreur : ne pas formaliser la prime dans le contrat de travail. L'administration fiscale exige que la prime soit identifiable, documentée et cohérente avec le niveau de rémunération qui aurait été versé en Italie pour un poste équivalent. Un montant manifestement excessif sera requalifié.
Deuxième erreur : ne pas vérifier l'éligibilité au regard des cinq années précédentes. Un joueur ayant effectué un prêt d'une saison dans un club français deux ou trois ans avant son transfert définitif peut perdre son éligibilité. Chaque situation doit être analysée au cas par cas, à partir des déclarations fiscales antérieures.
Troisième erreur : ignorer la convention fiscale franco-italienne. La France et l'Italie ont signé une convention de double imposition le 5 octobre 1989. Ses dispositions sur les sportifs (article 17) prévoient que les rémunérations perçues au titre de matchs joués en France sont imposables en France, mais que certains revenus d'image peuvent rester imposables en Italie. Sans application rigoureuse de cette convention, le risque de double imposition est réel et peut annuler une partie du bénéfice du régime des impatriés.
Pour des situations analogues impliquant un retour en France depuis l'étranger, voir notre article sur la fiscalité du retour de Toko Ekambi à l'OM.
Que faire si vous êtes dans une situation similaire ?
Que vous soyez sportif professionnel, cadre international recruté par une entreprise française ou entrepreneur en retour d'expatriation, la question de la fiscalité d'impatriation se pose dès la phase de négociation du contrat — pas après la signature. Le régime de l'article 155 B CGI se perd si les clauses contractuelles ne sont pas correctement rédigées en amont.
Un conseiller en gestion de patrimoine spécialisé dans la mobilité internationale peut vous accompagner pour :
- Vérifier votre éligibilité au régime et analyser votre historique de domiciliation fiscale
- Rédiger ou faire vérifier les clauses contractuelles nécessaires à la sécurisation de l'avantage
- Appliquer correctement la convention fiscale applicable entre la France et votre pays d'origine
- Planifier le traitement de vos revenus d'image et de sponsoring de source étrangère
- Anticiper la fin du régime à la cinquième année et préparer la transition fiscale sans rupture
Le transfert de Tommaso Menoncello au Stade Toulousain est une belle histoire sportive. C'est aussi un rappel que, dans un monde professionnel sans frontières, les décisions fiscales prises avant de signer un contrat peuvent valoir autant — parfois davantage — que les points de pourcentage négociés sur la rémunération brute.
