 Samir Benzakour
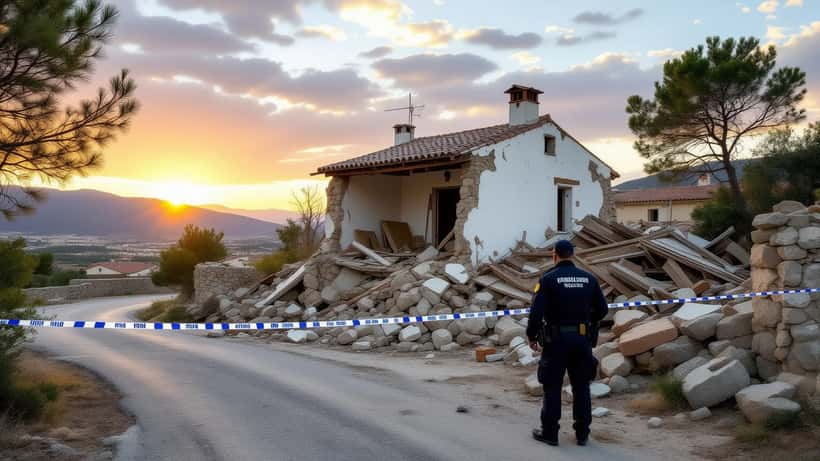
Dans la nuit du 25 au 26 septembre 2026, une villa appartenant à des retraités continentaux a été entièrement détruite par une explosion dans le quartier Strada nova à Ghisonaccia, en Haute-Corse. Le Parquet national antiterroriste (PNAT) a immédiatement été saisi de l'enquête, après la découverte sur les décombres de l'inscription « FLNC 22/10 ». Pour les milliers de propriétaires continentaux installés en Corse, la question n'est plus théorique : êtes-vous vraiment couvert ?
La nuit du 26 septembre : chronologie d'un attentat
Vers 2 h 15, des riverains ont signalé une déflagration violente dans le quartier résidentiel de Strada nova. À leur arrivée, les secours ont constaté la destruction totale d'une villa appartenant à des retraités originaires du continent, récemment mise en vente. La présence de l'inscription « FLNC 22/10 » — référence à la faction armée corse du 22 Octobre — a conduit le parquet de Bastia à transférer l'enquête au PNAT.
Aucun blessé n'est à déplorer : la propriété était inoccupée au moment des faits. Mais les dégâts sont totaux. Derrière la tragédie matérielle se pose une question que des milliers de propriétaires continentaux en Corse se posent ce matin : mon assurance habitation couvre-t-elle vraiment un acte de terrorisme ?
Le contexte : une menace annoncée dès août 2026
Ce n'est pas la première fois que la faction armée corse du 22 Octobre cible des biens appartenant à des ressortissants du continent. En août 2026, le FLNC-UC avait publié un communiqué avertissant les « nouveaux arrivants » : « Restez chez vous », déclarant que les continentaux ne devaient pas se considérer « en sécurité sur notre territoire ». L'organisation estimait à 5 000 le nombre de continentaux qui s'installent chaque année sur l'île.
Selon le politologue Thierry Dominici, les actions de la faction s'inscrivent dans une « recherche d'écho médiatique et de légitimité militante ». Le groupe avait déjà revendiqué une trentaine d'actions lors de la « nuit bleue » d'octobre 2023, ciblant principalement des résidences secondaires inoccupées ou en construction. L'explosion de Ghisonaccia dans la nuit du 26 septembre est la première suite concrète à la menace formulée en août. Elle ne sera probablement pas la dernière.
Ce que votre assurance habitation couvre — et où elle peut vous laisser seul
La réponse courte : votre contrat d'assurance multirisque habitation standard couvre, en principe, les dommages causés par des « attentats et actes de terrorisme », en vertu de la loi du 9 septembre 1986. Cette garantie est obligatoirement incluse dans toutes les polices couvrant des biens immobiliers situés en France depuis cette date.
Mais plusieurs écueils guettent le propriétaire non averti.
Le problème de la qualification de l'acte. Pour déclencher la garantie attentat, votre assureur doit reconnaître que la destruction relève bien d'un acte terroriste au sens légal. Dans les premiers jours suivant un sinistre, il n'est pas rare que les compagnies attendent le résultat des investigations judiciaires avant de verser une avance — ce qui peut bloquer l'indemnisation pendant plusieurs mois.
Le rôle du Fonds de Garantie des victimes des actes de Terrorisme (FGTI). Si votre assureur refuse ou tarde à indemniser, le FGTI prend le relais. Cet organisme public, créé par la loi de 1986, garantit une indemnisation intégrale des dommages matériels subis lors d'un attentat sur le sol français, dans la limite de leur valeur de reconstruction à neuf. Le délai pour saisir le FGTI est de dix ans à compter de la date des faits.
Les exclusions contractuelles. Certaines polices excluent les résidences secondaires non occupées depuis plus de 30 ou 60 jours consécutifs à la date du sinistre. Si votre villa était vide depuis plusieurs semaines — comme semble l'indiquer la mise en vente de la propriété de Ghisonaccia — vous devez vérifier cette clause avant toute démarche.
Cas concret : Michel et Françoise, retraités de Seine-et-Marne
Prenons un exemple précis, directement applicable à la situation de Ghisonaccia.
Michel et Françoise ont acquis une villa dans le quartier Strada nova en 2021 pour 285 000 €. Ils y passaient leurs étés et ont décidé de la vendre à l'automne 2026. La propriété est inoccupée depuis fin août. Dans la nuit du 26 septembre, une explosion la détruit entièrement. L'estimation de reconstruction établie par leur architecte local s'élève à 210 000 €.
Si leur police multirisque habitation ne contient pas de clause d'exclusion d'inoccupation : l'assureur est tenu de mobiliser la garantie attentat, dès lors que le PNAT confirme la qualification terroriste. Michel et Françoise peuvent obtenir jusqu'à 210 000 € en valeur de reconstruction à neuf, sous déduction d'une franchise contractuelle généralement comprise entre 300 € et 1 500 €.
Si leur police contient une clause d'exclusion d'inoccupation (bien non occupé depuis plus de 30 jours consécutifs) : l'assureur peut légalement refuser de couvrir le sinistre. Dans ce cas, le FGTI constitue le recours principal. L'organisme peut indemniser 100 % des dommages matériels prouvés, soit jusqu'à 210 000 €, sans franchise pour le propriétaire.
Si Michel et Françoise agissent seuls sans accompagnement juridique, ils risquent de sous-évaluer leur préjudice total. La destruction d'une villa génère des préjudices accessoires rarement spontanément intégrés : perte de loyers potentiels pendant la période de reconstruction (estimée à 18-24 mois pour une villa de cette taille), frais d'hébergement d'urgence si le bien était occupé, taxes foncières maintenues sur un terrain inutilisable. Ces postes peuvent représenter 40 000 € à 80 000 € supplémentaires dans un dossier bien constitué — une différence que seul un avocat spécialisé saura chiffrer et défendre.
Les trois recours à exercer dans les semaines qui suivent
Recours 1 — Déclarez le sinistre sous 5 jours ouvrés. Le délai légal de déclaration est de 5 jours ouvrés à compter du moment où vous avez eu connaissance du sinistre (article L113-2 du Code des assurances). Passé ce délai, votre assureur peut opposer une déchéance de garantie, sauf à prouver un cas de force majeure. Pour les propriétaires qui apprennent la destruction de leur bien par les médias, le délai court à compter de la date de publication — pas de la date de l'explosion.
Recours 2 — Saisissez le FGTI en parallèle. Ne pas attendre la réponse de votre assureur. Déposer simultanément une demande auprès du FGTI permet de sécuriser un second circuit d'indemnisation. Le FGTI et l'assureur coordonnent ensuite leurs versements : vous ne serez jamais indemnisé en double, mais vous disposez d'un filet de sécurité si votre assureur fait défaut. Selon le FGTI, les demandes pour dommages matériels doivent comporter trois pièces essentielles : le titre de propriété, un devis de reconstruction établi par un professionnel agréé et la copie de la plainte déposée auprès du parquet compétent.
Recours 3 — Consulter un avocat spécialisé en droit des victimes d'attentats. La procédure FGTI est contradictoire : l'organisme peut contester votre évaluation des dommages. Un avocat spécialisé peut non seulement défendre votre chiffrage mais aussi saisir le juge en cas de désaccord sur la qualification ou le montant, et demander la prise en charge de ses honoraires dans le cadre de l'aide juridictionnelle ou d'une convention sur résultat.
Ce que les propriétaires corses doivent faire dès maintenant
L'explosion de Ghisonaccia ne survient pas dans le vide. Elle intervient six semaines après un communiqué du FLNC visant explicitement les continentaux qui s'installent en Corse, et trois ans après la « nuit bleue » qui avait ciblé une trentaine de propriétés. Pour les propriétaires de résidences secondaires en Corse — et plus largement pour tout propriétaire en zone à risque — trois vérifications s'imposent sans attendre :
- Vérifier les clauses d'inoccupation de votre contrat multirisque habitation, en particulier si votre bien est actuellement vide ou mis en vente
- Confirmer l'inclusion de la garantie attentat dans votre formule — les contrats low cost peuvent omettre ou limiter cette couverture
- Consulter un avocat spécialisé pour anticiper les démarches et, si vous êtes déjà victime, constituer immédiatement votre dossier avant que les délais ne commencent à courir
Pour un bien acquis 285 000 € et détruit du jour au lendemain, la différence entre une procédure bien conduite et une démarche non accompagnée peut dépasser 80 000 €. Expert Zoom met en relation propriétaires et avocats spécialisés en droit des victimes d'attentats, disponibles pour une consultation rapide afin d'évaluer votre situation précisément.
Avertissement : cet article est publié à titre informatif et ne constitue pas un conseil juridique personnalisé. Pour évaluer vos droits spécifiques, consultez un avocat spécialisé en droit des victimes ou en droit des assurances.
