 Samir Benzakour
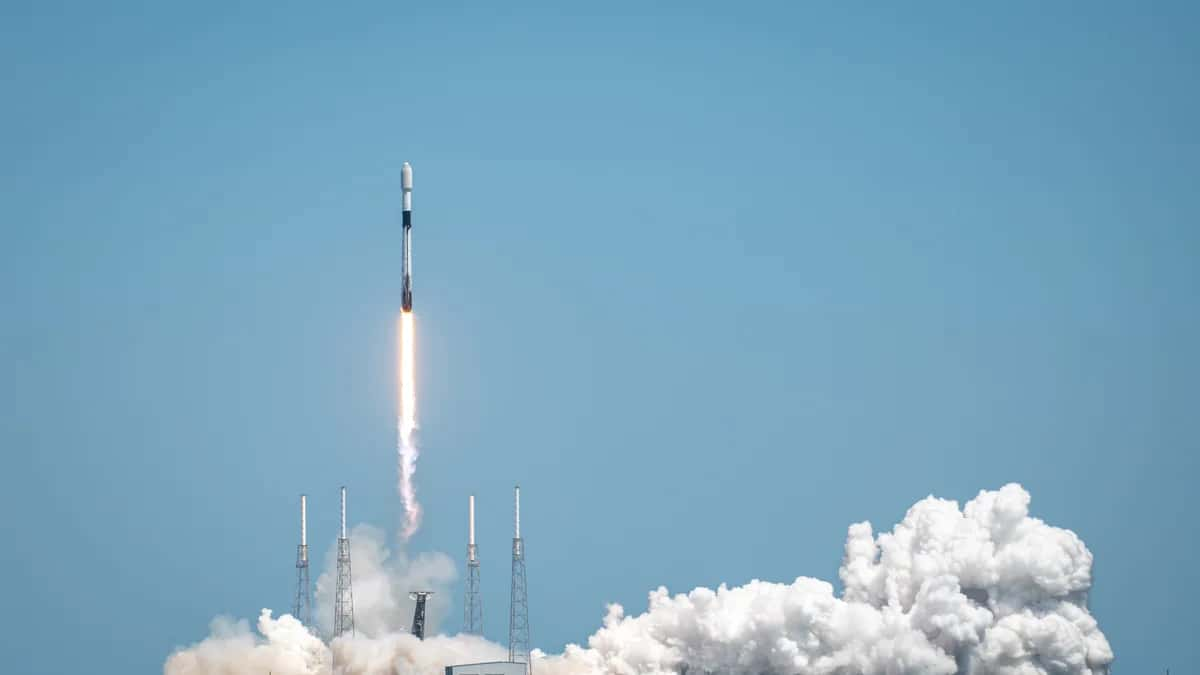
Un étage de quatre tonnes propulsé à 8 700 km/h. Un cratère de trente mètres creusé dans la roche lunaire à l'aube du 5 août 2026, non loin du célèbre cratère Einstein sur la face éclairée de la Lune. L'impact de l'étage supérieur d'une fusée Falcon 9 de SpaceX sur notre satellite n'a pas mis de vies en danger — mais il a relancé une question qui agite discrètement les juristes depuis plusieurs années : et si la prochaine fois, les débris ne rataient pas la Terre ?
Ce n'est pas un scénario de science-fiction. En février 2025, des fragments d'une fusée Falcon 9 lancée depuis la base de Vandenberg en Californie dans le cadre de la mission Starlink 11-4 sont tombés en Pologne, dans le petit village de Śliwno, après un re-entry atmosphérique incontrôlé provoqué par une fuite de propergol. Un agriculteur, Marek Fagasik, a retrouvé six pièces métalliques éparpillées dans ses champs. Le gouvernement polonais a promptement promis d'indemniser les victimes et envisagé une plainte diplomatique officielle contre les États-Unis. L'affaire a même conduit au limogeage de plusieurs responsables de l'Agence spatiale polonaise. Et pourtant, la question centrale restait sans réponse claire : par quel mécanisme un particulier peut-il réellement obtenir réparation quand c'est une entreprise privée américaine qui lui tombe dessus ?
Un cadre juridique conçu au temps de la Guerre froide
La Convention sur la responsabilité internationale pour les dommages causés par les objets spatiaux, adoptée le 29 mars 1972 sous l'égide des Nations Unies, est le texte fondateur de la matière. Son principe cardinal est clair : un État de lancement est absolument responsable des dommages causés par ses objets spatiaux à la surface de la Terre, sans qu'il soit nécessaire de prouver une faute.
Sur le papier, le dispositif paraît solide. En pratique, il présente des lacunes structurelles majeures dès qu'on le confronte à la réalité du secteur spatial de 2026.
Le mécanisme de réclamation est exclusivement interétatique : c'est la Pologne, et non Marek Fagasik, qui peut porter plainte contre les États-Unis en tant qu'« État de lancement ». Le particulier ne dispose d'aucun recours direct contre SpaceX. L'entreprise californienne n'est pas signataire d'un traité international — seuls des États le sont. Toute action directe devrait être intentée devant des tribunaux américains, avec les obstacles de compétence internationale que cela suppose.
La convention a été rédigée à une époque où seuls des gouvernements (USA, URSS) lançaient des fusées. Aujourd'hui, des centaines de missions commerciales sont lancées chaque année par des dizaines d'acteurs privés. L'espace est devenu une autoroute — mais le code de la route date des chevaux et des carrosses.
L'analyse d'un avocat spécialisé : trois régimes, une seule victime
Pour un propriétaire français, la situation est encore plus complexe qu'elle n'y paraît. Si un débris de Falcon 9 — ou de n'importe quelle autre fusée commerciale — percutait une maison en France en 2026, trois régimes juridiques distincts devraient être articulés simultanément.
Le droit des assurances en premier recours. La plupart des contrats multirisques habitation (MRH) incluent une garantie « chute d'objets », sous laquelle les débris spatiaux peuvent potentiellement être qualifiés. L'assureur intervient, mandate un expert et indemnise dans les délais contractuels — généralement 30 à 90 jours. Il se retourne ensuite contre le responsable via la subrogation : mécanisme par lequel l'assureur « prend la place » de son assuré pour récupérer les sommes auprès de l'État ou de l'opérateur responsable.
Le droit international en second recours. Si les dommages dépassent les plafonds de la police MRH, ou si l'assureur refuse de qualifier l'événement comme garanti, la France peut théoriquement exercer une action diplomatique contre les États-Unis au titre de la Convention de 1972. Ce chemin est long — années de procédure —, incertain, et n'a en pratique jamais abouti à l'indemnisation directe d'un particulier dans aucun pays au monde.
Le vide juridique pour les préjudices immatériels. Le traumatisme psychologique, la perte de jouissance du logement, les frais d'hébergement d'urgence non prévus au contrat — aucun de ces postes n'est couvert par le droit international, et rarement par une MRH standard.
Cas concret : une maison à Villeurbanne, 50 kg de métal, 45 000 euros de dégâts
Prenons une situation précise. Une maison individuelle à Villeurbanne, en banlieue lyonnaise. Une nuit d'août 2026, un fragment métallique de 50 kilogrammes — identifié ensuite comme appartenant à un étage de fusée commerciale — perfore le toit et détruit intégralement la véranda attenante. Le choc est violent mais sans victime. Les dommages matériels sont estimés par un expert à 45 000 euros.
Si le propriétaire dispose d'un contrat MRH avec la garantie « chute d'objets » activée : Son assureur mandate un expert dans les 15 jours suivant la déclaration. L'indemnisation nette est versée en moyenne sous 60 jours, déduction faite de la franchise contractuelle (souvent entre 300 et 1 000 euros). Le plafond de la garantie structure — généralement entre 150 000 et 300 000 euros — couvre largement ce sinistre.
Si le propriétaire n'est pas assuré, ou si son contrat exclut les « phénomènes extraordinaires » : Il est seul face au vide juridique. Il doit signaler l'incident au gouvernement français — Direction générale de l'aviation civile ou ministère des Affaires étrangères selon les cas — pour que l'État puisse envisager une action diplomatique. La procédure peut durer plusieurs années sans garantie de résultat.
Si les débris avaient blessé une personne présente dans la véranda : Les préjudices corporels suivent le même schéma interétatique, mais avec une difficulté supplémentaire : si les États-Unis refusaient de payer, la France ne disposerait d'aucun tribunal international pour les y contraindre. La convention de 1972 n'a pas de mécanisme d'exécution forcée.
Moins d'un contrat MRH sur cinq en France inclut une couverture explicite des préjudices immatériels liés à un sinistre exceptionnel, selon les données de la Fédération Française de l'Assurance. C'est précisément là que réside le risque résiduel le plus important pour les propriétaires — celui que ni l'assurance ni le droit international ne comblent aujourd'hui.
L'accélération que la Lune rend visible
L'impact du 5 août 2026 illustre un problème que les experts signalent depuis plusieurs années. L'étage du Falcon 9 n'aurait pas dû finir sur la Lune : selon les informations relayées par Franceinfo Sciences, une combinaison d'activité solaire intense et de forces gravitationnelles imprévues a détourné l'objet de sa trajectoire initiale — malgré les précautions prises par SpaceX. Ce que cela dit clairement, c'est que même les opérateurs les plus sophistiqués ne contrôlent pas toujours la trajectoire finale de leurs objets une fois en orbite.
Un rapport publié le 31 juillet 2026 confirme que le rythme de retour de débris spatiaux sur Terre bat des records cette année, à mesure que la fréquence des lancements commerciaux dépasse les dispositifs réglementaires existants. La situation n'ira pas en s'améliorant à court terme : environ 2 000 à 3 000 objets en orbite basse présentent un risque de rentrée atmosphérique non contrôlée dans les cinq prochaines années, selon les estimations de l'Agence spatiale européenne.
Des projets de réforme de la Convention de 1972 circulent à l'ONU depuis 2023. Aucun accord n'a été ratifié. En attendant, c'est le droit des assurances — et la vigilance individuelle — qui constituent la première ligne de défense.
Pour comprendre comment le même vide juridique s'applique en cas de chute de météorite ou d'objets naturels extraterrestres, notre article sur l'assurance en cas de chute de météorite apporte un éclairage complémentaire utile.
Ce que vous pouvez faire dès maintenant
Vous n'attendez probablement pas qu'un débris spatial percute votre toit pour vérifier votre couverture. Pourtant, c'est exactement ce que recommandent les avocats spécialisés en droit des assurances et en responsabilité internationale.
Relisez vos conditions générales MRH. Cherchez les formulations « chute d'objets », « événements extraordinaires », ou au contraire les exclusions relatives aux « phénomènes spatiaux » ou aux « activités de défense ». La formulation varie selon les assureurs, et plusieurs contrats ont introduit des exclusions spécifiques depuis 2023, précisément en réaction à l'augmentation des incidents de débris.
En cas d'incident, documentez immédiatement. Photographies avant tout déplacement des objets, témoignages, signalement à la gendarmerie — les débris spatiaux sont classés matériaux à risque, nécessitant souvent une neutralisation par des équipes spécialisées — et déclaration de sinistre à votre assureur dans les 5 jours ouvrés, délai légal en France pour les sinistres MRH.
Consultez un professionnel avant d'agir. Un avocat spécialisé en droit des assurances peut évaluer si votre police vous couvre réellement, identifier les éventuelles clauses d'exclusion camouflées dans les petits caractères, et, en cas de sinistre avéré, explorer les voies de recours complémentaires — y compris la possibilité que l'État français engage une action diplomatique au titre de la Convention de 1972. Ce type de dossier mêle droit civil, droit des contrats d'assurance et droit international public. Il mérite une analyse personnalisée, pas une lecture rapide de conditions générales.
Sur ExpertZoom, des avocats spécialisés en droit des dommages et en assurance habitation sont disponibles pour analyser votre situation et répondre à vos questions — sans déplacement et sans délai.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique. Les situations individuelles varient considérablement. Consultez un avocat qualifié pour toute question relative à vos droits ou à votre couverture d'assurance.
