 Théophile Manie
Un incendie de végétation a éclaté dans le secteur de l'Aire Saint-Michel, aux abords de Falicon (Alpes-Maritimes), mobilisant 45 sapeurs-pompiers et trois hélicoptères bombardiers d'eau pour maîtriser 1 000 mètres carrés de broussailles partis en fumée. Si les flammes ont été contenues avant de toucher les habitations, cet épisode rappelle une réalité juridique trop souvent ignorée par les propriétaires de cette commune niçoise de 2 000 habitants : en zone périurbaine exposée aux feux de végétation, c'est au moment d'un sinistre — et non après — que les lacunes d'un contrat d'assurance se révèlent.
Ce qui s'est passé à Falicon
Le feu s'est déclenché vers 12h30 dans le quartier de l'Aire Saint-Michel, un secteur situé à la lisière entre Falicon et Nice. La réactivité des services d'incendie et de secours des Alpes-Maritimes, appuyés par des moyens aériens, a permis de limiter les dégâts à environ 1 000 m² de végétation. Aucune habitation n'a été directement endommagée lors de cet incident.
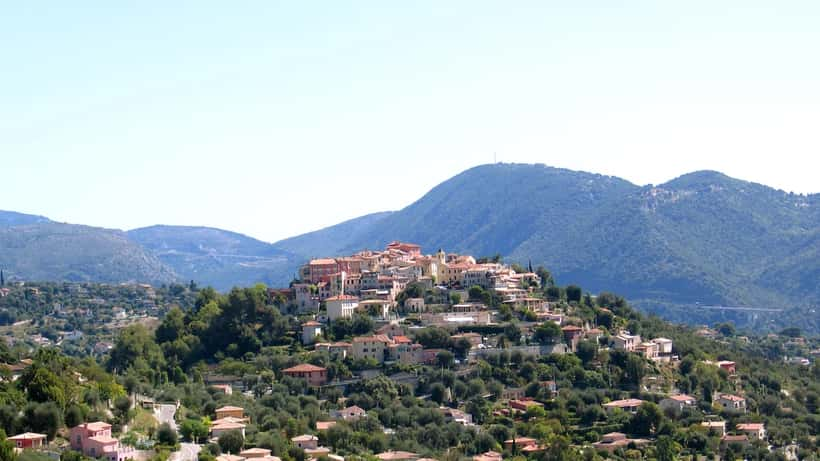
Pourtant, la situation aurait pu être bien différente. Falicon est perchée à 390 mètres d'altitude dans l'arrière-pays niçois, bordée d'espaces naturels denses — le massif du Mont Chauve et ses abords comptent parmi les zones à risque identifiées par la préfecture des Alpes-Maritimes. La maire Anaïs Tosel a été réélue en mars 2026 avec 55,35 % des voix (765 voix sur 1 428 exprimées, taux de participation : 78,29 %). Elle porte depuis lors un projet de parc départemental autour du Mont Chauve, en partenariat avec Aspremont et Tourette-Levens, pour mieux protéger ces espaces naturels très exposés au risque incendie.
Dans les Alpes-Maritimes, la saison des feux s'étend de juin à octobre. Les épisodes de canicule, le vent du mistral et la densité du couvert végétal font de ce territoire l'un des plus exposés de France. La préfecture des Alpes-Maritimes classe une partie du territoire de Falicon en zone d'aléa incendie élevé à très élevé. Ce classement a des conséquences directes sur vos droits et vos obligations en matière d'assurance.
Ce que couvre — et ne couvre pas — votre assurance habitation
En France, tout contrat multirisque habitation (MRH) intègre obligatoirement une garantie incendie. Elle couvre les dommages matériels causés à votre logement, à son contenu, et votre responsabilité civile si le feu se propage à des tiers. Mais pour les incendies de végétation — des sinistres qualifiés d'« origine externe » dans le vocabulaire des assureurs — plusieurs nuances juridiques s'appliquent et peuvent significativement réduire votre indemnisation.
La garantie incendie standard s'active dès lors que votre bien est atteint par les flammes, la fumée ou la chaleur. Elle couvre également les dégâts des eaux liés à l'intervention des secours. Mais cette garantie est soumise à conditions.
Le régime des catastrophes naturelles (CatNat), régi par la loi du 13 juillet 1982, s'applique uniquement si l'État publie un arrêté de reconnaissance au Journal officiel. Ce régime prévoit une franchise légale de 380 euros pour les biens d'habitation (montant actualisé en 2026) et un délai de franchise de dix jours ouvrés. Selon le site service-public.fr, la déclaration de sinistre dans le cadre du régime CatNat doit être déposée dans les dix jours suivant la publication de l'arrêté ministériel.
La clause de débroussaillement est l'exclusion la plus fréquemment invoquée par les assureurs en cas d'incendie de végétation. L'article L. 134-6 du Code forestier impose aux propriétaires situés en zone à risque de débroussailler dans un rayon minimal de 50 mètres autour de leur habitation — et jusqu'à 200 mètres dans certaines zones spécifiquement délimitées par arrêté préfectoral. Le non-respect de cette obligation légale est constitutif d'une infraction passible d'une amende de 30 euros par mètre non débroussaillé, mais surtout, il peut justifier un refus partiel ou total d'indemnisation de votre assureur, qui invoquera une aggravation du risque non déclarée.
Les exclusions « risque prévisible » constituent un autre point de friction. Si votre maison est classée en zone à très fort aléa incendie, certains contrats prévoient une franchise spécifique ou une limitation de garantie au titre du « risque prévisible et non déclaré ». Ces clauses, souvent rédigées en petits caractères, échappent à la vigilance de nombreux propriétaires au moment de la souscription.
Le cas de Pierre, propriétaire à Falicon depuis 2021
Prenons un cas concret pour illustrer les enjeux financiers réels. Pierre a acheté une maison de 140 m² à Falicon en mars 2021 pour 495 000 euros. Sa prime d'assurance MRH s'élève à 1 100 euros par an. Son contrat inclut une garantie incendie standard avec une franchise contractuelle de 350 euros.
En août 2026, un feu de broussailles provenant du flanc du Mont Chauve atteint sa propriété. Les flammes endommagent la terrasse en bois traité (60 m²), les menuiseries extérieures de la façade sud, une dépendance de 20 m² et le système de portail automatique. Le préjudice total estimé par l'expert mandaté par son assureur est de 38 000 euros.
Si Pierre n'a pas procédé au débroussaillement obligatoire dans le périmètre de 50 mètres autour de son habitation, son assureur peut légitimement invoquer l'article L. 134-6 du Code forestier pour appliquer une réfaction d'indemnisation. En pratique, selon les clauses habituelles des contrats MRH, cette réfaction peut atteindre 20 à 50 % du montant total des dommages.
Scénario A (obligation respectée) : Pierre a bien débroussaillé. Son indemnisation nette s'élève à 37 650 euros (38 000 - 350 de franchise). Il retrouve son bien en état en moins de trois mois.
Scénario B (obligation non respectée) : L'assureur applique une réfaction de 40 %. Pierre n'est indemnisé que de 22 800 euros. Le reste à charge de 15 200 euros lui incombe intégralement — une somme conséquente que rien dans son contrat ne lui avait clairement signalée lors de la souscription.
Dans le scénario B, si Pierre consulte un avocat spécialisé en droit des assurances dans les 30 jours suivant la notification de refus partiel, il peut contester la décision devant le médiateur de l'assurance. Selon le rapport annuel 2025 du médiateur de l'assurance, 34 % des dossiers soumis en matière de sinistres incendie aboutissent à une révision favorable pour l'assuré. La procédure de médiation est gratuite et doit être engagée avant toute action judiciaire.
Les démarches à ne pas négliger après un sinistre
Le calendrier légal après un incendie est strict. Toute erreur ou omission peut vous priver d'une partie de vos droits.
Sous 5 jours ouvrés : vous devez déclarer le sinistre à votre assureur, par lettre recommandée avec accusé de réception ou via votre espace client en ligne. Ce délai est impératif : passé cette échéance, votre assureur peut invoquer la déchéance de garantie, sauf si vous prouvez qu'un cas de force majeure vous a empêché d'agir.
Conservez toutes les preuves avant le passage de l'expert : photographies, vidéos datées, témoignages de voisins, factures d'achat des biens endommagés. Ne jetez aucun élément sans l'accord écrit de votre compagnie d'assurance.
N'engagez pas de réparations avant l'expertise contradictoire, sauf urgence absolue liée à votre sécurité. Toute intervention non autorisée peut être interprétée comme une modification de l'état du sinistre et affaiblir votre dossier.
Exercez votre droit à la contre-expertise si l'évaluation de l'expert mandaté par votre assureur vous semble insuffisante. Vous pouvez mandater votre propre expert d'assurance. En cas de désaccord persistant entre les deux évaluations, un troisième expert désigné d'un commun accord tranche la différence — c'est la procédure d'expertise amiable contradictoire, prévue par les conditions générales de la majorité des contrats MRH.
Quand faire appel à un expert juridique ?
Tous les sinistres ne nécessitent pas l'intervention d'un avocat. Mais plusieurs situations justifient une consultation préalable avec un professionnel du droit :
- Votre assureur invoque une exclusion de garantie que vous contestez
- L'indemnisation proposée est très inférieure au coût réel estimé des réparations
- Le sinistre implique un tiers (la propriété voisine dont la végétation non entretenue a pris feu et s'est propagée à votre bien)
- Votre contrat comporte des clauses peu lisibles sur les obligations de prévention
- Vous êtes confronté à un refus de prise en charge que l'assureur ne justifie pas clairement
Les honoraires d'une première consultation avec un juriste spécialisé en droit des assurances varient généralement entre 80 et 200 euros. Ce montant est souvent largement compensé par la révision de l'indemnisation obtenue à la suite du recours.
Note : cet article est fourni à titre informatif et ne constitue pas un conseil juridique personnalisé. Chaque situation étant différente, consultez un professionnel qualifié pour évaluer vos droits.
