 Charlotte Schneider
Über 20.000 Urlauberinnen und Urlauber mussten in dieser Woche mitten in der Hochsaison ihre Campingplätze und Ferienzentren in der Region Bordeaux überstürzt verlassen. Ein Waldbrand in der Gemeinde Saumos hatte sich innerhalb weniger Stunden auf mehr als 4.800 Hektar ausgedehnt und die Behörden zur Evakuierung von acht Ferienparks und drei Campingplätzen gezwungen. Für Zehntausende Betroffene – darunter viele deutsche Familien auf der Rückreise oder in Notunterkünften – stellt sich jetzt eine dringende Frage: Wer kommt für die verlorenen Urlaubstage, die Notunterkunft und möglicherweise beschädigte Fahrzeuge auf?
Was beim Waldbrand bei Bordeaux genau passiert ist
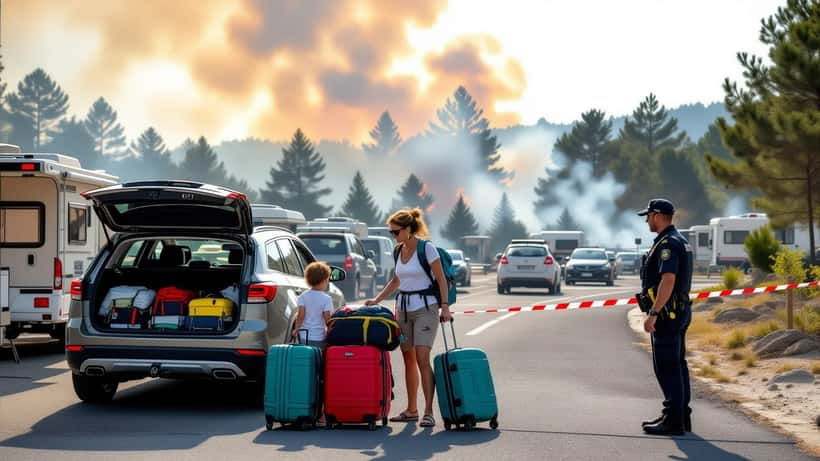
Der Brand brach laut Bürgermeister Martial Zaninetti durch eine Rodungsmaschine aus und breitete sich inmitten der Ferienzeit rasend schnell über trockene Kiefernwälder in der Gironde aus. Über 500 Feuerwehrleute, vier Löschflugzeuge und 150 Einsatzfahrzeuge kämpften tagelang gegen die Flammen – mit verheerendem Ausgang: Zwei Feuerwehrleute verloren ihr Leben. Urlauber aus ganz Europa saßen plötzlich mit ihren Koffern am Straßenrand, ohne zu wissen, wohin. Campingplätze wurden innerhalb von Stunden geräumt, Ferienanlagen evakuiert, Straßen gesperrt.
Die Dimension ist enorm: Allein in Saumos und den umliegenden Gemeinden wurden acht Ferienzentren und drei Campingplätze betroffen. Viele Familien hatten ihre Unterkunft Monate im Voraus gebucht und die gesamten Kosten bereits gezahlt. Für manche bedeutete die Evakuierung nicht nur den abrupt beendeten Urlaub, sondern auch beschädigte Fahrzeuge, verlorenes Gepäck und unvorhergesehene Hotelkosten auf dem Weg nach Hause.
Der entscheidende juristische Umstand: Die Evakuierung erfolgte auf behördliche Anordnung. Das ist kein unwichtiges Detail – es ist oft der Schlüsselbegriff, der Versicherungsansprüche und Rückerstattungsrechte auslöst.
Die Frage, die alle betroffenen Urlauber stellen
„Kann ich mein Geld zurückbekommen?" ist nach einer solchen Katastrophe die verständlichste aller Reaktionen. Die Antwort hängt entscheidend davon ab, auf welche Weise die Reise gebucht wurde – und was im Kleingedruckten steht.
Es gibt drei grundlegend verschiedene Situationen: Wer eine Pauschalreise gebucht hat (also Unterkunft plus An- und Abreise über denselben Veranstalter), genießt den stärksten gesetzlichen Schutz. Wer direkt beim Campingplatz oder per Ferienwohnungsportal gebucht hat (Individualreise), muss sich auf AGB und Kulanz verlassen. Und wer eine Reiseversicherung abgeschlossen hat, kann auf Deckung hoffen – aber nur, wenn die Police die richtigen Klauseln enthält und die Meldung rechtzeitig erfolgt.
Was Pauschalreisende nach EU-Recht verlangen können
Wer über einen Reiseveranstalter gebucht hat, steht rechtlich am stärksten. Das europäische Pauschalreiserecht – in Deutschland über die EU-Richtlinie 2015/2302/EU in §§ 651a ff. des Bürgerlichen Gesetzbuchs verankert – schreibt eindeutig vor, dass Reiseveranstalter bei außergewöhnlichen Ereignissen zur Hilfeleistung verpflichtet sind. Ein Waldbrand mit behördlicher Evakuierung fällt klar darunter.
Was das konkret bedeutet:
- Der Veranstalter muss eine Notunterkunft organisieren oder deren Kosten übernehmen – mindestens drei Nächte, in bestimmten Fällen mehr.
- Er muss die Rückreise organisieren, wenn die gebuchte Unterkunft nicht mehr zugänglich ist.
- Kann der Urlaub nicht wie geplant fortgesetzt werden, haben Reisende Anspruch auf anteilige Preisminderung oder bei vollständigem Ausfall auf vollständige Erstattung.
Wichtig für die Praxis: Das Argument „höhere Gewalt" befreit Veranstalter zwar von der Haftung für Schadensersatz im engeren Sinne – nicht aber von der Pflicht zur praktischen Hilfe. Wer also vom Reiseveranstalter mit der Aussage abgespeist wird, man könne wegen Naturkatastrophe nichts tun, sollte auf §§ 651o, 651p BGB verweisen. Ein Anwalt für Reiserecht kann hier schnell Druck aufbauen – oft genügt bereits ein formelles Schreiben.
Was Individualreisende bei Camping und Ferienwohnung wissen müssen
Wer direkt beim Campingplatz, über Booking.com oder einen privaten Vermieter gebucht hat, hat es schwerer. Einen gesetzlichen Rückerstattungsanspruch gibt es hier nicht automatisch – entscheidend sind die AGB der jeweiligen Unterkunft.
In der Praxis reagieren viele Campingplatzbetreiber kulant: Einige erstatten nicht genutzte Nächte, andere bieten kostenlose Umbuchungen an. Berichte aus der Region Bordeaux zeigen, dass mehrere betroffene Betriebe ihren Gästen Gutschriften oder Teilerstattungen angeboten haben. Ein Rechtsanspruch darauf besteht jedoch nur, wenn dies in den Buchungsbedingungen oder einer schriftlichen Vereinbarung festgehalten ist.
Wer per Kreditkarte bezahlt hat, kann ein Chargeback prüfen: Wenn die gebuchte Leistung (die Unterkunft) durch äußere Umstände nicht erbracht werden konnte, lässt sich bei manchen Kartenanbietern eine Rückbuchung einleiten. Der Erfolg hängt vom Kartenanbieter und dem Einzelfall ab.
Ein häufig übersehener Fall: Buchungen über Plattformen wie Airbnb oder Vrbo haben seit 2022 eigene „Major Disruptive Events Policies", die bei Naturkatastrophen und behördlichen Evakuierungen kostenlose Stornierungen ermöglichen. Wer dort gebucht hat, sollte zunächst über die Plattform selbst eine Erstattung beantragen – das geht oft schneller als der Rechtsweg.
Für Kfz-Schäden (Wohnmobil, Auto, Anhänger) gilt: Die eigene Teilkaskoversicherung deckt in der Regel Brand- und Rußschäden ab – auch im Ausland. Ob daneben der Campingplatzbetreiber oder die Betreibergesellschaft der Rodungsmaschine haftet, ist eine Frage des französischen Deliktsrechts und erfordert den Nachweis eines Verschuldens. Bei Schäden über 5.000 Euro lohnt sich in jedem Fall die Einschaltung eines auf französisches Recht spezialisierten Anwalts.
Konkret durchgerechnet: 14 Nächte, 3 genutzt, 960 Euro bezahlt – was passiert jetzt?
Nehmen wir das Szenario einer vierköpfigen Familie, die für 14 Nächte auf einem Campingplatz in Saumos gebucht hat. Sie hat 960 Euro im Voraus gezahlt – inklusive Stellplatz, Strom und zwei Fahrrad-Wochenpässe. Nach drei Nächten kommt die behördliche Evakuierungsanordnung.
Variante A – Direktbuchung ohne Pauschalreise:
- Genutzte Nächte: 3 von 14, entsprechend ca. 205 Euro berechtigtem Eigenanteil
- Verbleibende 755 Euro: Kein automatischer Anspruch auf Erstattung ohne entsprechende AGB-Klausel
- Kosten für Nothotel (2 Nächte, ca. 160 Euro) und Rückreise (Benzin/Zug, ca. 200 Euro): müssen ohne Versicherung selbst getragen werden
- Gesamtschaden ohne Versicherung: bis zu 1.115 Euro
Variante B – Direktbuchung mit Reiseabbruchversicherung:
Wenn die Police eine „behördlich angeordnete Evakuierung" als Abbruchgrund nennt:
- Erstattung der nicht genutzten Leistungen: ca. 755 Euro (je nach Selbstbeteiligung)
- Übernahme der Rückreisekosten: bis zu den in der Police genannten Höchstgrenzen
- Voraussetzung: Schaden muss innerhalb der Meldefrist (oft 48 Stunden) angezeigt werden
Variante C – Pauschalreise:
Der Veranstalter ist gesetzlich verpflichtet, Notunterkunft und Rückreise zu organisieren. Für die nicht genutzten 11 Nächte kann eine Preisminderung von bis zu 78 Prozent des Gesamtreisepreises geltend gemacht werden – zuzüglich nachgewiesener Mehrkosten. Ein Anwalt für Reiserecht kann prüfen, ob der Veranstalter seiner Hilfeleistungspflicht nachgekommen ist.
Das Entscheidende, worauf jeder Anwalt in diesem Kontext sofort achtet: Liegt die behördliche Evakuierungsanordnung in schriftlicher Form vor? Dieses Dokument – am besten von der Mairie oder der Gendarmerie ausgestellt – ist der wichtigste Beleg für jeden Erstattungsanspruch.
Was betroffene Urlauber jetzt sofort tun sollten
Zeit spielt eine entscheidende Rolle. Viele Versicherungen sehen Meldefristen von 48 bis 72 Stunden vor, und auch gegenüber Reiseveranstaltern gilt es, zügig zu handeln.
Checkliste für Betroffene:
- Dokumentation sichern: Foto der behördlichen Evakuierungsanordnung, Quittungen für Notunterkunft und Rückreise, Fotos von Fahrzeugschäden. Ohne Belege kein Anspruch.
- Reiseveranstalter informieren: Bei Pauschalreisen sofort Kontakt aufnehmen und schriftlich auf die Hilfeleistungspflicht gem. § 651o BGB hinweisen. Alle Reaktionen des Veranstalters schriftlich festhalten.
- Reiseversicherung benachrichtigen: Noch vor der Heimreise – selbst wenn unklar ist, ob ein Anspruch besteht. Eine verspätete Meldung kann die gesamte Deckung gefährden.
- Kreditkartenanbieter kontaktieren: Bei Direktbuchung per Kreditkarte nach Chargeback-Möglichkeiten fragen.
- Anwalt konsultieren: Wenn Veranstalter oder Versicherung Erstattungen verweigern, ist rechtliche Unterstützung oft der schnellste Weg zum Erfolg. Wer eine Rechtsschutzversicherung hat, sollte prüfen, ob Reiserecht abgedeckt ist.
Auch der Artikel Waldbrandgefahr in Deutschland: Was Hausbesitzer wissen müssen gibt nützliche Hinweise zu Versicherungsansprüchen bei Feuerschäden – diesmal aus Sicht von Eigentümern statt Urlaubern.
Rechtlicher Hinweis: Dieser Artikel bietet allgemeine rechtliche Orientierung und ersetzt keine individuelle Beratung durch einen zugelassenen Rechtsanwalt. Reiserechtliche Ansprüche hängen stark vom Einzelfall, den geltenden AGB und dem Versicherungsvertrag ab.
