 Anna Weber
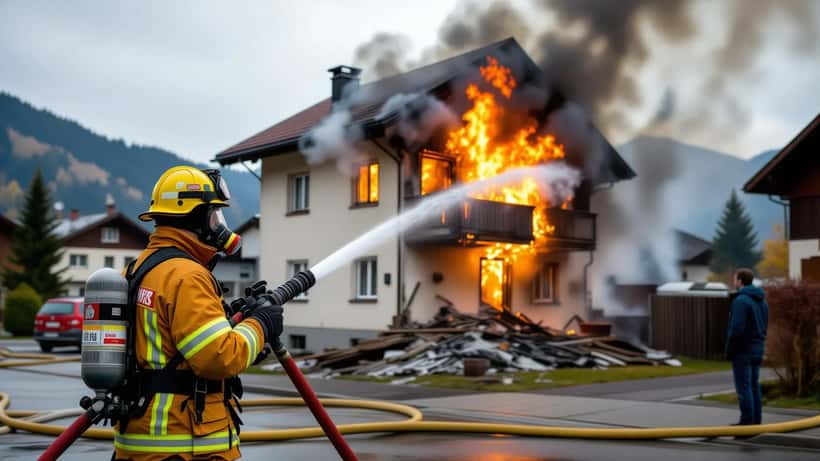
Ein Großeinsatz der Feuerwehr erschütterte am 23. September 2026 die Gemeinde Hirnsdorf in der Steiermark: Ein Mehrparteienhaus stand in Flammen. Keine Personen wurden verletzt, doch mehrere Katzen kamen ums Leben – und zahlreiche Betroffene stehen nun vor der Frage, die in Österreich jedes Jahr Tausende trifft: Was passiert nach einem Wohnhausbrand mit meinen Rechten, meiner Miete und meiner Wohnung?
Was geschah in Hirnsdorf am 23. September 2026?
Gegen 16:45 Uhr alarmierten Bewohner die Einsatzkräfte: Ein Mehrparteienhaus in Hirnsdorf, Bezirk Hartberg-Fürstenfeld, hatte Feuer gefangen. Mehrere Feuerwehren aus der Umgebung rückten an und brachten den Brand unter Kontrolle. Laut Polizei befanden sich zum Zeitpunkt des Ausbruchs keine Personen im Gebäude, was möglicherweise schlimmeres Unheil verhinderte. Die Brandursache ist aktuell noch Gegenstand der Ermittlungen.
Solche Ereignisse sind in Österreich keine Seltenheit. Laut Statistik Austria kommt es im Land zu mehreren tausend Wohnungsbränden pro Jahr – mit erheblichen materiellen und emotionalen Folgen für betroffene Mieter und Eigentümer. Besonders in Mehrparteienhäusern ist die Lage komplex: Ein Brand in einer einzelnen Wohnung kann Rauch- und Wasserschäden in der gesamten Liegenschaft verursachen, und plötzlich stehen Dutzende Bewohner gleichzeitig vor rechtlichen und versicherungstechnischen Fragen.
Die gute Nachricht: Für Betroffene existiert in Österreich ein klarer rechtlicher Rahmen – wer ihn kennt, kann Schäden erheblich reduzieren und finanziell absichern.
Drei Fragen, die Mieter und Eigentümer nach einem Hausbrand sofort stellen
Der Schock nach einem Brand ist groß. Doch wer schnell die richtigen Fragen stellt, schützt seine finanziellen und rechtlichen Interessen.
1. Muss ich weiterhin Miete zahlen, wenn meine Wohnung nicht mehr bewohnbar ist?
Nein – und das ist entscheidend. Gemäß § 1096 des Allgemeinen Bürgerlichen Gesetzbuchs (ABGB) hat ein Mieter Anspruch auf Mietzinsminderung, wenn die Wohnung durch einen Mangel – etwa Brandschäden oder Rauchschäden – teilweise oder vollständig nicht mehr nutzbar ist. Bei vollständiger Unbewohnbarkeit kann die Miete auf null reduziert werden, solange der Zustand andauert.
2. Wer ist verpflichtet, die Wohnung wiederinstand zu setzen?
In den meisten Fällen liegt diese Pflicht beim Vermieter oder der Hausverwaltung. Das gilt auch dann, wenn der Brand nicht in der eigenen Wohnung, sondern woanders im Gebäude ausgebrochen ist. Ausnahme: Wenn der Mieter selbst fahrlässig oder vorsätzlich den Brand verursacht hat, haftet er für die Schäden.
3. Was passiert mit meinen persönlichen Gegenständen?
Hier greift nicht die Gebäudeversicherung des Eigentümers, sondern die eigene Hausratversicherung des Mieters. Wer keine solche Police hat, trägt den Verlust von Möbeln, Elektronik und Kleidung selbst.
Konkret: Was bedeutet das für eine Wohnung in Österreich?
Nehmen wir das Beispiel einer Mieterin, die für ihre 65-m²-Wohnung in einem steirischen Mehrparteienhaus monatlich 850 Euro zahlt. Ein Brandereignis im Stockwerk darunter verursacht erhebliche Rauch- und Rußschäden in ihrer Wohnung, die eine vollständige Renovierung erfordern. Die Wohnung ist für die Dauer der Sanierungsarbeiten – angenommen drei Monate – nicht bewohnbar.
Was passiert dann konkret?
- Die Mietzinsminderung greift sofort ab dem Tag, an dem die Unbewohnbarkeit eintritt. Für drei Monate spart die Mieterin also bis zu 3 × 850 Euro = 2.550 Euro an Miete ein, die sie rechtmäßig einbehalten kann.
- Der Vermieter muss die Sanierung veranlassen und bezahlen – in der Regel über die Gebäudeversicherung des Hauses.
- Hat die Mieterin zusätzlich eine Hausratversicherung mit einer Deckungssumme von 25.000 Euro, sind Schäden an Möbeln, Haushaltsgeräten und persönlichen Gegenständen abgedeckt.
- Hat sie keine Hausratversicherung, muss sie sämtliche Verluste aus eigener Tasche ersetzen. Bei einem durchschnittlich eingerichteten Haushalt können das schnell 5.000 bis 15.000 Euro sein.
Wenn der Brand in der eigenen Wohnung ausgebrochen ist: Dann prüft die Gebäudeversicherung des Eigentümers, ob grobe Fahrlässigkeit vorliegt. Ist das der Fall, kann die Versicherung Regress beim Mieter nehmen. Ohne eigene Haftpflichtversicherung kann das finanziell existenzbedrohend werden.
Gebäudeversicherung vs. Hausratversicherung: Wer zahlt was?
Viele Mieter verwechseln diese beiden Versicherungstypen – mit teuren Folgen.
Gebäudeversicherung (Eigenschaft des Vermieters/Eigentümers):
- Deckt Schäden am Bauwerk selbst ab: Wände, Böden, Installationen, Dach
- Wird vom Eigentümer abgeschlossen und im Zuge der Betriebskosten oft auf Mieter umgelegt
- Zahlt bei Feuer, Blitzschlag, Explosion – und den Folgen der Löscharbeiten (z. B. Wasserschäden)
Hausratversicherung (eigene Police des Mieters):
- Deckt bewegliche Gegenstände ab: Möbel, Elektronik, Kleidung, Schmuck
- Muss der Mieter selbst abschließen – sie ist nicht Teil der Betriebskosten
- In Österreich kostet eine solche Police für einen Durchschnittshaushalt zwischen 8 und 25 Euro pro Monat
Laut einer Erhebung des Versicherungsverbandes Austria ist ein erheblicher Anteil österreichischer Mieterhaushalte ohne Hausratversicherung. Das Risiko eines Totalverlustes tragen sie damit vollständig selbst.
Wichtig für Tierhalter: Schäden durch Haustiere – etwa wenn ein Hund oder eine Katze einen Wohnungsbrand verursacht – sind über die eigene Hausratversicherung nicht automatisch gedeckt. Dafür braucht es eine eigene Tierhalterhaftpflicht.
Besonderer Fall Hirnsdorf: Beim Brand vom 23. September kamen laut Polizeiangaben mehrere Katzen ums Leben. Auch der emotionale Verlust eines Haustieres ist ein realer Schaden – doch er ist in der Regel nicht versicherbar. Wichtig jedoch: Wenn Haustiere aufgrund einer unbewohnbaren Wohnung vorübergehend in einer Tierpension untergebracht werden müssen, können diese Kosten je nach Versicherungsvertrag als Folgeschäden erstattungsfähig sein. Dieser Punkt ist in Versicherungsverträgen oft im Kleingedruckten vergraben – es lohnt sich, nachzufragen.
Rechtliche Fallstricke und was viele Mieter übersehen
Selbst wer grundsätzlich abgesichert ist, kann bei Bränden in finanzielle Fallen tappen.
Frist für die Schadensmeldung: Die meisten Versicherungsverträge sehen vor, dass Schäden unverzüglich – in der Regel binnen 48 bis 72 Stunden – gemeldet werden müssen. Wer diese Frist versäumt, riskiert, dass die Versicherung die Leistung kürzt oder verweigert.
Dokumentation ist alles: Fotos und Videos des Schadens, Listen der zerstörten Gegenstände mit Kaufbelegen oder Schätzwerten sowie ärztliche Atteste bei gesundheitlichen Folgen (z. B. Rauchvergiftung) sind entscheidend für die Schadensregulierung.
Mietvertragliche Sonderregelungen: Manche Mietverträge enthalten Klauseln zur Haftung bei fahrlässiger Brandverursachung. Wer solche Klauseln nicht kennt, riskiert Überraschungen. Ein Rechtsanwalt kann solche Klauseln auf ihre Gültigkeit unter österreichischem Recht prüfen – insbesondere, ob sie dem Mietrechtsgesetz (MRG) standhalten.
Forderung auf Notunterkunft: Ist die Wohnung unbewohnbar, haben Mieter in bestimmten Fällen Anspruch auf eine Ersatzunterkunft auf Kosten des Vermieters – insbesondere wenn der Brand auf einen Mangel des Gebäudes zurückzuführen ist.
Räumungspflicht und Schlüsselrückgabe: Wer nach einem Brand eine vorläufige Ersatzwohnung bezieht, ohne den Mietvertrag zu kündigen, behält sämtliche Rechte an der Ursprungswohnung. Eine Schlüsselabgabe oder Unterschrift, die wie eine Kündigung wirkt, sollte niemals ohne anwaltliche Prüfung erfolgen – Vermieter oder Hausverwaltungen versuchen bisweilen, die Situation zu nutzen, um Mietverträge aufzulösen.
Beweissicherung für die Versicherung: Österreichische Gerichte verlangen im Streitfall, dass der Mieter oder Eigentümer die Ursächlichkeit des Brandschadens nachweist. Wer sofort eine professionelle Schadensdokumentation in Auftrag gibt – etwa durch einen zertifizierten Sachverständigen –, verbessert seine Ausgangslage erheblich.
Was sollten Betroffene jetzt konkret tun?
Wer von einem Wohnhausbrand betroffen ist – ob als Mieter, Eigentümer oder Mitbewohner – sollte folgende Schritte einhalten:
Sofortmaßnahmen (innerhalb von 24 Stunden):
- Schadensmeldung bei der eigenen Versicherung erstatten (Hausrat- und/oder Haftpflicht)
- Schäden umfassend fotografieren – vor Beginn jeder Aufräumarbeit
- Polizeibericht anfordern und aufbewahren
- Vermieter oder Hausverwaltung schriftlich über den Schaden informieren
Innerhalb der ersten Woche: 5. Liste aller beschädigten oder zerstörten Gegenstände erstellen 6. Mietminderung schriftlich ankündigen – und nicht einfach schweigend weniger zahlen 7. Rechtliche Beratung einholen, wenn Fragen zur Haftung oder zu Versicherungsleistungen offen bleiben
Gerade bei Fragen zur Mietzinsminderung, zur Haftung für Brandschäden oder zu Versicherungsregressansprüchen ist professioneller Rat oft bares Geld wert. Das Rechtsinformationssystem des Bundes (RIS) bietet Zugang zu allen relevanten Gesetzen – doch deren Auslegung im konkreten Fall erfordert juristische Expertise.
Experten auf ExpertZoom, spezialisiert auf österreichisches Miet- und Vertragsrecht, stehen für eine erste Einschätzung zur Verfügung – schnell, unkompliziert und ohne langen Behördenweg.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung. Bei konkreten rechtlichen Fragen sollten Sie stets einen zugelassenen Rechtsanwalt konsultieren.
