 Anna Weber
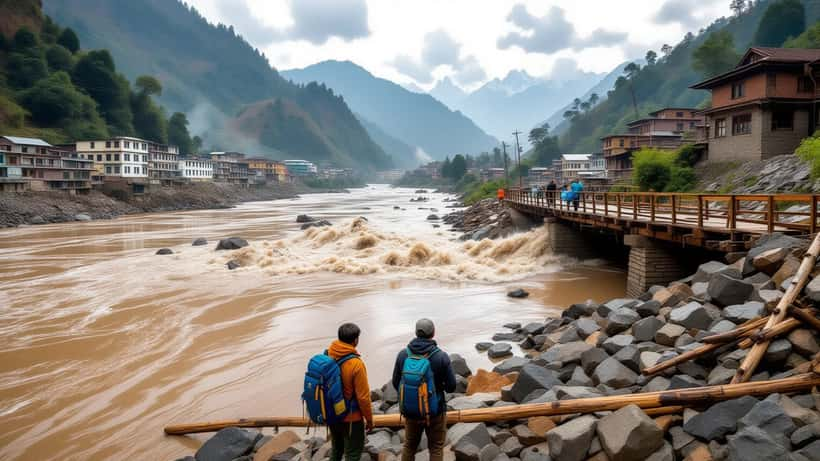
Als am 26. August 2026 eine verheerende Sturzflut das Bhote-Koshi-Tal in Nepals Distrikt Rasuwa verwüstete, saßen Hunderte Reisende aus aller Welt – darunter Österreicher – plötzlich ohne Ausweg fest. Straßen wurden weggespült, Brücken zerstört, Trekkinggruppen im Hochland von der Außenwelt abgeschnitten. Was viele jetzt erst lernen: Wer in dieser Situation seine Reiseversicherung anruft, erlebt oft eine böse Überraschung – denn Naturkatastrophen im Ausland sind eine rechtliche Grauzone, die nur ein Fachanwalt sicher navigieren kann.
Was in Nepal passierte
Am Morgen des 26. August 2026 schoss ohne Vorwarnung eine Flutwelle durch den Bhote-Koshi-Korridor. Lokale Wetterstationen hatten keinen nennenswerten Regen gemessen – die Ursache lag offenbar auf tibetischer Seite, wo ein Gletscherabbruch oder Erdrutsch die Wassermassen freigesetzt hatte. Die Flut raste über 140 Kilometer flussabwärts durch die Flüsse Trishuli und Narayani und hinterließ eine Spur der Zerstörung: zerstörte Wasserkraftanlagen, gesperrte Grenzübergänge, weggespülte Trekkingrouten.
Laut dem Nepal Tourism Board (NTB) wurden zunächst 644 Reisende als vermisst oder nicht erreichbar gemeldet, darunter 127 nepalesische Staatsangehörige und 517 Ausländer aus 16 Ländern. Bis Ende August konnten 261 Touristen gerettet werden – viele durch Hubschrauberevakuierungen in unwegsamen Gebirgsregionen, die pro Einsatz Tausende Euro kosten.
Wenn die Versicherung sich querstellt
Genau an diesem Punkt beginnen für viele Betroffene die eigentlichen Probleme. Reiseversicherungen ersetzen zwar in der Regel Stornokosten – aber bei einer erzwungenen Evakuierung wegen einer Naturkatastrophe, ungeplanten Unterkunftskosten durch Streckensperrung oder Hubschrauberrettung aus dem Hochgebirge entstehen oft Kosten, die in keiner Standard-Police stehen.
Typische Ablehnungsgründe der Versicherer nach solchen Ereignissen:
- „Höhere Gewalt": Die Police decke nur persönliche Unfälle, nicht Naturkatastrophen als solche ab.
- „Vorhersehbarkeit": Monsun- und Flutrisiken in Nepal seien saisonal bekannt gewesen, der Reisende hätte eine Warnung ignoriert.
- Selbstverschulden: Wenn Reisende trotz Behördenwarnung in gefährdete Gebiete reisten, können Versicherer die Leistung kürzen oder verweigern.
Ob diese Argumente rechtlich standhalten, ist eine andere Frage – und genau hier kommen österreichische Anwälte ins Spiel, die auf Reise- und Versicherungsrecht spezialisiert sind.
Was österreichisches Recht sagt
Das österreichische Versicherungsvertragsgesetz (VersVG) schützt Versicherungsnehmer vor willkürlicher Leistungsverweigerung. Gemäß § 61 VersVG kann der Versicherer nur dann vollständig leistungsfrei werden, wenn der Versicherungsnehmer den Schaden grob fahrlässig oder vorsätzlich herbeigeführt hat. Ein normaler Nepal-Trekking-Urlaub, der von einer unvorhersehbaren Sturzflut aus Tibet getroffen wird, erfüllt diesen Tatbestand in aller Regel nicht.
Hinzu kommt: Viele Policen enthalten sogenannte Assistance-Klauseln, die eine 24/7-Notrufnummer und Kostenübernahme für medizinisch notwendige Evakuierungen garantieren. Lehnt der Versicherer die Übernahme von Hubschrauberkosten ab, obwohl die Police dies vorsieht, liegt ein klarer Vertragsbruch vor – der gerichtlich durchsetzbar ist.
Für österreichische Staatsbürger gilt außerdem: Das Außenministerium gibt Reisewarnungen und -hinweise heraus. Wer trotz aufrechter Reisewarnung in ein Gebiet gereist ist, hat oft schwächere Rechte gegenüber dem Versicherer – war zum Zeitpunkt der Abreise jedoch keine Warnung aktiv (was in diesem Fall wegen der plötzlichen Flut zutreffen kann), bleibt die volle Deckungspflicht in Kraft.
Ein konkretes Szenario: Was kostet eine Evakuierung wirklich?
Stellen Sie sich vor: Petra und Georg, ein Ehepaar aus Graz, haben im August 2026 eine zweiwöchige Trekkingtour durch das Langtang-Gebiet gebucht – genau jene Region, die von der Bhote-Koshi-Flut abgeschnitten wurde. Ihr Rückweg über Rasuwa ist gesperrt. Die Trekkinggruppe wird per Hubschrauber ausgeflogen.
Die Kosten im Überblick:
| Posten | Betrag (geschätzt) |
|---|---|
| Hubschrauberevakuierung (2 Personen) | 3.000–6.000 € |
| Zusätzliche Unterkunft Kathmandu (5 Nächte) | 400–800 € |
| Neue Rückflüge (Umbuchung) | 600–1.400 € |
| Verpasste Folgebuchungen (Arbeit, etc.) | individuell |
| Gesamtschaden | ca. 4.000–8.200 € |
Wenn die Reiseversicherung jetzt zahlt: kein Problem. Wenn sie ablehnt – mit dem Argument, die Police decke „Naturkatastrophen außerhalb Europas" nicht vollumfänglich ab –, dann stehen Petra und Georg vor einer Entscheidung: akzeptieren, oder anfechten.
Wenn/dann-Logik für Betroffene:
- Wenn die Police eine „Weltweit-Assistance"-Klausel enthält → Hubschrauberkosten sind mit hoher Wahrscheinlichkeit gedeckt, Verweigerung ist anfechtbar.
- Wenn die Police auf „Europa" beschränkt ist → Erstattung außerhalb Europas ist tatsächlich ausgeschlossen, aber eventuell besteht ein Anspruch aus allgemeinem Reisevertragsrecht gegenüber dem Reiseveranstalter.
- Wenn der Reiseveranstalter die Tour trotz bekanntem Flutrisiko nicht storniert hat → Haftungsansprüche gegen den Veranstalter nach dem österreichischen Pauschalreisegesetz (§ 14 ff. PRG) prüfen lassen.
In jedem dieser Fälle: Eine anwaltliche Erstberatung kostet in Österreich zwischen 150 und 300 Euro – und kann mehrere Tausend Euro an berechtigten Ansprüchen sichern.
Welche Policen wirklich schützen – und worauf zu achten ist
Nicht alle Reiseversicherungen sind gleich. Der entscheidende Unterschied liegt oft im Kleingedruckten. Österreicher, die häufig ins außereuropäische Ausland reisen, sollten beim nächsten Vertragsabschluss auf folgende Klauseln achten:
Weltweite Assistance-Klausel: Nur Policen mit ausdrücklicher Weltgeltung decken Hubschrauberevakuierungen außerhalb Europas. Viele günstige Produkte beschränken sich auf Europa und den Mittelmeerraum – Nepal liegt weit außerhalb dieser Zone.
Rückholkosten ohne medizinische Notwendigkeit: Manche Versicherungen ersetzen Rückholkosten nur dann, wenn ein Arzt die Notwendigkeit bescheinigt. Bei einer Naturkatastrophe, die Straßen und Infrastruktur zerstört, liegt oft keine medizinische, sondern eine logistische Notlage vor. Diese Lücke sollte vertraglich geschlossen sein – durch eine Klausel zu „außergewöhnlichen Ereignissen" oder „force majeure-Evakuierung".
Pauschalreise versus individuelle Buchung: Wer eine Pauschalreise über einen österreichischen Reiseveranstalter gebucht hat, ist nach dem Pauschalreisegesetz (PRG) besser geschützt als Individualtouristen. Der Veranstalter ist laut § 11 PRG verpflichtet, bei schwerwiegenden Ereignissen am Reiseziel Abhilfe zu schaffen oder – falls nicht möglich – den Reisenden kostenlos zurückzubringen. Dieser Anspruch besteht unabhängig von der privaten Reiseversicherung.
Reiseabbruchversicherung vs. Reiserücktrittversicherung: Beide klingen ähnlich, decken aber unterschiedliche Situationen. Die Reiserücktrittsversicherung greift, wenn man gar nicht erst abreist. Die Reiseabbruchversicherung greift, wenn man die Reise vor Ort abbrechen muss – genau der Fall bei einer Naturkatastrophe während des Aufenthalts. Wer nur eine Rücktrittsversicherung hat, steht im Schadensfall möglicherweise leer da.
Was Sie jetzt tun sollten
Wer selbst von der Nepal-Katastrophe betroffen war – oder künftig in Krisenregionen reist – sollte folgende Schritte kennen:
Sofort nach dem Ereignis:
- Alle Kosten lückenlos dokumentieren (Quittungen, Buchungsbestätigungen, Kommunikation mit dem Veranstalter).
- Schaden unverzüglich bei der Reiseversicherung melden (Fristen beachten – oft 48 bis 72 Stunden).
- Österreichische Botschaft in Kathmandu kontaktieren (+977-1-4410891) für konsularische Unterstützung.
Bei Ablehnung durch die Versicherung: 4. Schriftlichen Ablehnungsbescheid anfordern und aufbewahren. 5. Einen auf Versicherungs- oder Reiserecht spezialisierten Anwalt konsultieren – viele bieten eine kostenlose oder günstige Ersteinschätzung. 6. Österreichische Schlichtungsstelle für Reisen und Versicherungen einschalten (alternativ zum Gerichtsweg).
Die Nepal-Sturzflut vom August 2026 ist keine isolierte Ausnahme. Klimawandel und Gletscherschmelze im Himalaya erhöhen die Häufigkeit solcher Ereignisse dramatisch – laut der Weltorganisation für Meteorologie (WMO) haben Gletscherausbruchsfluten in Nepal in den letzten zwanzig Jahren um mehr als 40 Prozent zugenommen. Wer Asien-Reisen plant, sollte seine Police genau prüfen lassen – bevor die Reise beginnt, nicht danach.
Die wichtigste Lehre aus Nepal 2026 für österreichische Reisende lautet: Eine Naturkatastrophe im Ausland ist kein Grund zur Resignation. Das österreichische Recht gibt Urlaubern deutlich mehr Handhabe als viele denken – sofern man die richtigen Schritte zur richtigen Zeit unternimmt und sich bei Bedarf rechtlich beraten lässt. Ein auf Versicherungs- oder Reiserecht spezialisierter Anwalt kann schnell klären, ob ein Anspruch besteht, und den Versicherer oder Reiseveranstalter bei Bedarf in die Pflicht nehmen.
Mehr Informationen zu ähnlichen Fällen im Reiserecht finden Sie in unserem Überblick zu Unwetter und Pauschalreise-Stornierungen in Kroatien.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung. Reise- und Versicherungsrecht ist komplex und einzelfallabhängig. Bei konkreten Ansprüchen empfehlen wir die Konsultation eines auf Versicherungs- oder Reiserecht spezialisierten Anwalts.
