 Beatriz Martins
A 29 de setembro de 2026, no Estádio Fortuna Arena, em Praga, a Inglaterra conquistou uma vitória expressiva por 2-0 frente à República Checa na Liga das Nações UEFA 2026-27. Anthony Gordon marcou ao minuto 47 e Harry Kane fechou a contagem ao minuto 69, numa partida decidida cedo após a expulsão do médio checo Pavel Šulc no minuto 25. Com o segundo encontro entre as duas seleções agendado para 6 de outubro em Wembley, os adeptos portugueses acompanham com atenção a classificação do Grupo A3 — e há uma história paralela que merece tanta atenção como a tabela classificativa: a de um jovem de 18 anos que acabou de entrar para a história do futebol inglês, e o que isso nos ensina sobre proteção financeira dos atletas.
O que aconteceu em Praga: a vitória e o débito histórico
O contexto desportivo é relevante para perceber o peso da partida. A Inglaterra entrou no Grupo A3 da Liga das Nações após uma derrota inaugural por 3-2 frente a Espanha. A vitória em Praga foi, portanto, o primeiro triunfo da campanha — três pontos que equilibraram a situação do grupo, composto por Espanha, Inglaterra, Croácia e República Checa. Os dois primeiros classificados avançam para os quartos de final; o último, desce para a Liga B, segundo as regras da UEFA. Com este cenário, cada jornada é decisiva.
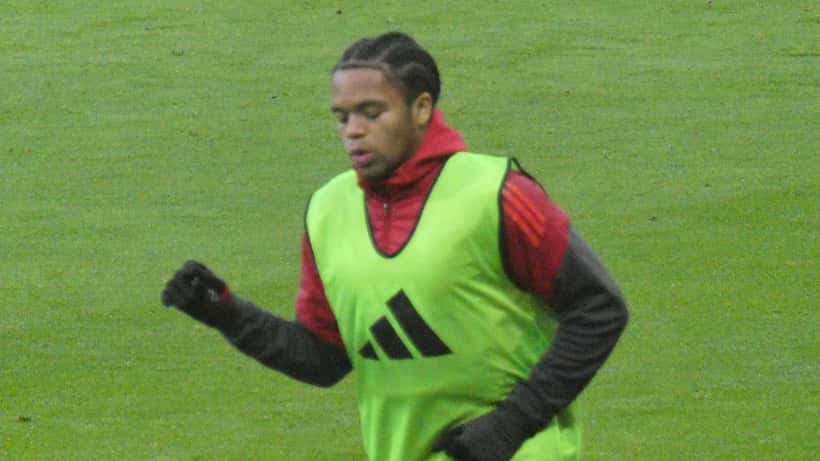
Mas foi nas bancadas e nas estatísticas que surgiu outro número que correu o mundo: Rio Ngumoha, 18 anos e 31 dias após o seu 18.º aniversário, entrou como suplente e tornou-se o terceiro jogador mais jovem a estrear-se de forma competitiva pela seleção inglesa, segundo a England Football. Apenas Wayne Rooney (17 anos e 156 dias) e Jude Bellingham (17 anos e 269 dias) o fizeram mais cedo.
A reação dos especialistas: o que a estreia de Ngumoha revela sobre finanças desportivas
"Um sentimento louco", descreveu o próprio jogador do Liverpool, segundo o site oficial do clube. Mas o que os especialistas em gestão de patrimônio desportivo acrescentam vai muito além da euforia: é precisamente neste momento — o da primeira grande exposição internacional, quando os contratos se valorizam e as propostas chegam — que os jovens atletas cometem os erros financeiros mais custosos da carreira.
Rio Ngumoha aufere atualmente cerca de £25.000 por semana no Liverpool, com um novo contrato de cinco anos até 2031 em processo de assinatura. Em termos anuais, isso representa aproximadamente £1,3 milhões brutos. Para um jovem de 18 anos sem aconselhamento especializado, este valor pode evaporar-se de forma surpreendentemente rápida: impostos não otimizados, investimentos precipitados, gastos de consumo imediato e ausência de estruturas de proteção do capital são as armadilhas mais comuns.
Em Portugal, o fenómeno replica-se com os nossos próprios talentos. Segundo os dados do Portal das Finanças, a taxa marginal de IRS para rendimentos anuais acima de €80.882 é de 45%, a que se junta uma taxa adicional de solidariedade de 2,5% para rendimentos acima de €80.000 e 5% para rendimentos acima de €250.000. Para um jovem futebolista sem planeamento, isso representa uma fatura fiscal imediata e pesada — sem qualquer aproveitamento dos instrumentos legais de otimização disponíveis.
Segundo dados do Portal das Finanças e do Código do IRS disponíveis em portaldasfinancas.gov.pt, as deduções e benefícios fiscais aplicáveis a residentes em Portugal incluem PPR (Plano Poupança Reforma), seguros de saúde, e outras estruturas que podem representar poupanças anuais de vários milhares de euros — mas apenas para quem as estrutura proativamente, com apoio especializado.
Caso concreto: o primeiro contrato de um jovem futebolista da I Liga portuguesa
Considere o caso de João, 19 anos, médio ofensivo do Vitória de Guimarães que assina o seu primeiro contrato profissional pleno em setembro de 2026: €8.500 brutos por mês, ou seja, €102.000 anuais — uma remuneração realista para um jovem titular de clube do meio da tabela da I Liga portuguesa.
Cenário A — sem planeamento financeiro:
- IRS a pagar (taxa efetiva ~37%): aproximadamente €37.700
- Contribuições para a Segurança Social (11%): €11.220
- Rendimento líquido real: cerca de €53.000 anuais
- Poupança ao fim de 5 anos: €265.000 em conta bancária, sem rentabilização
Cenário B — com acompanhamento de gestor de patrimônio:
- Subscrição de PPR: €2.000/ano com dedução fiscal de até 20% (€400 de benefício direto no IRS)
- Investimento em carteira diversificada (ETFs + obrigações + fundo imobiliário): rentabilidade histórica média de 6-7% ao ano para perfis moderados
- Estruturação prévia dos direitos de imagem para eventual transferência ou patrocínio
- Poupança ao fim de 5 anos, com rentabilização a 6,5%: €345.000-€360.000
A diferença entre os dois cenários ao fim de 5 anos: €80.000-€95.000 — apenas com um salário de €102.000 anuais brutos. Se a carreira de João evoluir para um clube de topo como Benfica, Sporting ou FC Porto, com salários de €300.000-€500.000 anuais, essa diferença pode ultrapassar €400.000 numa década.
O momento mais crítico não é quando o atleta atinge o pico salarial. É quando assina o primeiro contrato — porque são os hábitos e as estruturas estabelecidas nos primeiros dois a três anos de carreira que determinam a saúde financeira do atleta para além do fim da carreira desportiva.
O padrão que se repete: da Liga das Nações às academias portuguesas
A Liga das Nações 2026-27 funciona como uma montra global para jovens talentos. Países como Portugal, que exporta regularmente jogadores para as maiores ligas europeias, têm um interesse particular nesta questão: os jovens futebolistas portugueses chegam às ligas europeias com rendimentos elevados, mas frequentemente sem o suporte financeiro adequado.
Os casos de jovens como Rayan, que representou o seu clube na Copa do Mundo com 19 anos e gerindo já um contrato de €2,7 milhões, mostram que é possível fazer a transição do futebol jovem para o profissional com uma estrutura financeira sólida desde o início. A chave, dizem os especialistas, está no aconselhamento precoce — não quando o dinheiro já foi gasto, mas quando o primeiro contrato é assinado.
A carreira desportiva tem, em média, menos de 10 anos de duração a alto nível. Os rendimentos concentram-se numa janela de tempo muito curta, entre os 18 e os 30 anos, o que torna a gestão desse capital ainda mais exigente do que para a maioria dos profissionais.
O que fazer: três passos para proteger a carreira financeira de um jovem atleta
Para um jovem atleta — ou para os seus pais e agentes — há três ações prioritárias antes ou imediatamente após a assinatura do primeiro contrato profissional:
Consultar um gestor de patrimônio com experiência em desporto. O aconselhamento especializado nos primeiros contratos pode representar dezenas de milhares de euros em otimização fiscal e construção de capital ao longo da carreira.
Avaliar o perfil de risco e o horizonte temporal. Um jogador de 19 anos tem um perfil de investimento completamente diferente de um trabalhador de 45 anos — e uma carteira desenhada para o curto-médio prazo, com proteção de capital, pode fazer toda a diferença.
Estruturar os direitos de imagem desde o início. Em Portugal, os direitos de imagem têm tratamento fiscal específico dependendo da estrutura contratual adotada. Não estruturá-los desde o início pode significar uma tributação mais pesada e menos flexibilidade contratual no futuro.
A classificação final do Grupo A3 da Liga das Nações só ficará definida em novembro de 2026. O plano financeiro de um jovem atleta, ao contrário, deve ser construído hoje — e bem — para durar décadas além do último apito de árbitro.
Nota: Este artigo tem carácter informativo e não constitui aconselhamento financeiro individual. Para decisões sobre gestão de património, consulte um profissional qualificado.
