 Beatriz Martins
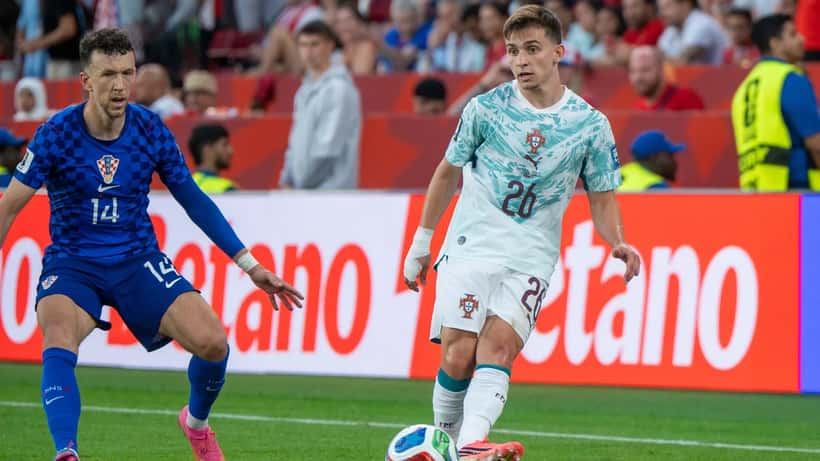
Francisco Conceição foi dispensado da Seleção Nacional Portuguesa no início de outubro de 2026 com uma lesão muscular que o impediu de disputar o jogo de qualificação para o Mundial 2026 contra a Hungria, em Budapeste. O extremo da Juventus, 23 anos e contrato até 2030 avaliado em €7,04 milhões brutos anuais, ficou de fora por precaução — mas o episódio expõe uma questão que vai muito além do futebol profissional: o que acontece ao rendimento de qualquer trabalhador quando uma lesão o afasta do trabalho?
O que aconteceu com Francisco Conceição
A Federação Portuguesa de Futebol anunciou que Francisco Conceição apresentou queixas musculares ao chegar a Turim em condições físicas limitadas, antes do estágio da Seleção. O departamento de Saúde e Performance da FPF determinou que o jogador não estava apto para disputar o encontro em Budapeste, onde Portugal necessitava de pontos na qualificação para o Mundial. A ausência gerou preocupação em Roberto Martínez, que via no extremo da Juventus uma das peças-chave do processo ofensivo português.
Conceição integrou posteriormente os treinos com Portugal — sinal de que a lesão muscular não era grave — e o caso ficou encerrado em poucos dias. Mas deixou no ar uma questão que afeta milhões de trabalhadores portugueses de forma muito mais dramática do que afeta qualquer futebolista profissional: como se protege o rendimento quando o corpo falha, mesmo que temporariamente?
Para entender a assimetria, basta olhar para os números reais por detrás de uma lesão muscular — consoante o perfil profissional de quem a sofre.
Os números por detrás de uma lesão: futebolista vs. trabalhador comum
Francisco Conceição recebe, de acordo com fontes especializadas da imprensa desportiva europeia, cerca de €135.000 brutos por semana na Juventus. Uma paragem de quatro semanas por lesão muscular representaria, em termos nominais, uma perda potencial de cerca de €587.000 — valor integralmente coberto pelo contrato. O clube paga, o atleta recupera, e a carreira segue.
Agora considere um trabalhador português com um salário de €1.500 líquidos por mês — próximo da mediana nacional, segundo dados do Instituto Nacional de Estatística de 2025. Se sofrer uma lesão muscular que o afaste quatro semanas do trabalho, o Subsídio de Doença da Segurança Social — única proteção automática para a maioria dos trabalhadores por conta de outrem — paga entre 55% e 70% do salário de referência, após um período de carência de três dias úteis sem remuneração.
Na prática: esse trabalhador recebe entre €825 e €1.050 por mês em vez dos €1.500 habituais. Uma perda de €450 a €675 mensais que ocorre sem aviso e sem compensação automática. A diferença entre o futebolista e o trabalhador comum não é apenas de escala salarial — é de estrutura de proteção.
Segundo dados da Segurança Social portuguesa, em 2025 foram atribuídos mais de 620.000 subsídios de doença, com uma duração média de 22 dias. Isto significa que cada ano, centenas de milhares de famílias em Portugal sofrem uma redução significativa de rendimento por incapacidade temporária. A maioria não estava preparada.
O que o contrato milionário garante — e o que a maioria não tem
O futebolista profissional de alta competição beneficia, por norma, de pelo menos três camadas de proteção financeira que o trabalhador comum desconhece ou simplesmente não possui:
A primeira é o salário garantido por contrato independentemente do estado físico: salvo situações de incapacidade permanente ou conduta disciplinar, o pagamento mensal não é suspenso por uma lesão. A segunda é um seguro de acidentes e incapacidade desportiva, normalmente negociado entre clubes e seguradoras especializadas, com capitais seguros que podem ascender a vários milhões de euros. A terceira — e muitas vezes a mais determinante a longo prazo — é o acesso a gestão financeira profissional: assessores especializados que garantem que o rendimento gerado durante os anos de pico da carreira é investido, diversificado e protegido contra eventualidades futuras.
Para o trabalhador comum, nenhuma destas camadas existe por defeito. De acordo com dados da OCDE referentes a Portugal, apenas cerca de 12% dos trabalhadores ativos têm alguma forma de seguro de incapacidade complementar ao sistema público. A vasta maioria depende exclusivamente de um Subsídio de Doença que, por design, não foi pensado para manter o nível de vida — apenas para evitar a rutura imediata.
É precisamente aqui que a intervenção de um especialista em gestão de patrimônio se revela determinante, independentemente do volume de rendimentos.
O caso de Ana: 32 anos, fisioterapeuta, sem rede de segurança
Ana tem 32 anos e trabalha como fisioterapeuta numa clínica privada em Lisboa, com um salário líquido de €1.800 por mês e uma carreira estável mas sem extras significativos. No fim de semana de 5 de outubro de 2026, durante uma corrida matinal no Parque das Nações, sofreu uma lesão muscular no quadríceps direito — semelhante, em grau e mecanismo, à que afastou Conceição da Seleção Nacional.
Diagnóstico: rotura parcial de grau II. Previsão de afastamento: seis a oito semanas. Regresso ao trabalho em fisioterapia manual: condicionado.
Caminho A — sem planeamento financeiro prévio:
A Segurança Social paga-lhe 65% do salário de referência, com carência de três dias. Durante seis semanas, Ana recebe €1.170 mensais em vez de €1.800. A perda acumulada no período é de €1.575. Se a recuperação se atrasar para oito semanas — cenário frequente em roturas de grau II sem reabilitação supervisionada —, a perda total sobe para €2.100. Os pagamentos de renda, crédito automóvel e despesas de saúde (incluindo as próprias sessões de fisioterapia que agora não pode ministrar mas continua a precisar de receber) continuam a existir. O resultado é, muitas vezes, o recurso a crédito a taxas elevadas ou ao apoio familiar, com consequências financeiras que se estendem muito para além das oito semanas de lesão.
Caminho B — com aconselhamento financeiro prévio:
Um especialista em gestão de patrimônio teria aconselhado Ana a constituir, com antecedência, dois instrumentos complementares. O primeiro: um seguro de incapacidade temporária complementar, com um prémio mensal entre €45 e €85 consoante o capital segurado e o prazo de carência, que paga um complemento até €1.500/mês em caso de incapacidade por doença ou acidente. O segundo: um fundo de emergência equivalente a três a seis meses de despesas fixas, depositado em conta separada — no caso de Ana, entre €5.400 e €10.800.
Com estas duas ferramentas ativas, a lesão de outubro traduz-se em zero perda líquida de rendimento para cobrir necessidades básicas. O custo total do seguro ao longo de 18 meses antes da lesão seria de €810 a €1.530 — inferior à perda de um único episódio sem proteção.
Se a lesão se complicar e evoluir para uma rotura de grau III — o que é estatisticamente possível se Ana regressar ao trabalho antes de completa recuperação por pressão financeira —, o impacto pode significar meses fora e uma reavaliação profunda da capacidade de exercer a profissão. Com proteção: a decisão clínica é tomada com base na saúde, não na conta bancária.
O que fazer antes da próxima lesão
A lesão de Francisco Conceição foi notícia durante menos de 48 horas. Para um trabalhador português sem proteção complementar, uma lesão equivalente pode ser notícia durante meses — nas contas, no crédito, nas relações familiares.
O momento para agir é antes da lesão acontecer. Um especialista em gestão de patrimônio pode ajudá-lo a avaliar a sua exposição real ao risco de perda de rendimento, dimensionar corretamente um fundo de emergência em função das suas despesas fixas mensais e estruturar um seguro de incapacidade complementar adequado ao seu perfil profissional. Pode também identificar oportunidades de otimização fiscal — como deduções associadas a seguros de saúde e contribuições para planos de poupança reforma — que muitos trabalhadores desconhecem por falta de aconselhamento.
Outros futebolistas portugueses em contextos diferentes — como Francisco Trincão no regresso ao Sporting e o interesse do Liverpool — também levantam questões semelhantes sobre o planeamento financeiro de carreiras expostas a variáveis imprevisíveis. E os casos fora do futebol, como a rescisão do contrato de Sérgio Conceição e os direitos dos trabalhadores em Portugal, lembram que nenhuma carreira — desportiva ou não — está imune a imprevistos.
A diferença entre um atleta profissional com contrato blindado e um trabalhador comum não está na sorte ou no talento. Está na rede de especialistas que, para uns, está incluída no contrato — e que, para os outros, pode ser construída com uma única consulta bem aproveitada.
Consulte um especialista em gestão de patrimônio na Expert Zoom e descubra o que está realmente em risco caso perca temporariamente a capacidade de trabalhar — antes de a situação o obrigar a descobrir por si mesmo.
Este artigo tem carácter informativo e não substitui aconselhamento financeiro profissional individualizado.
