 Beatriz Martins
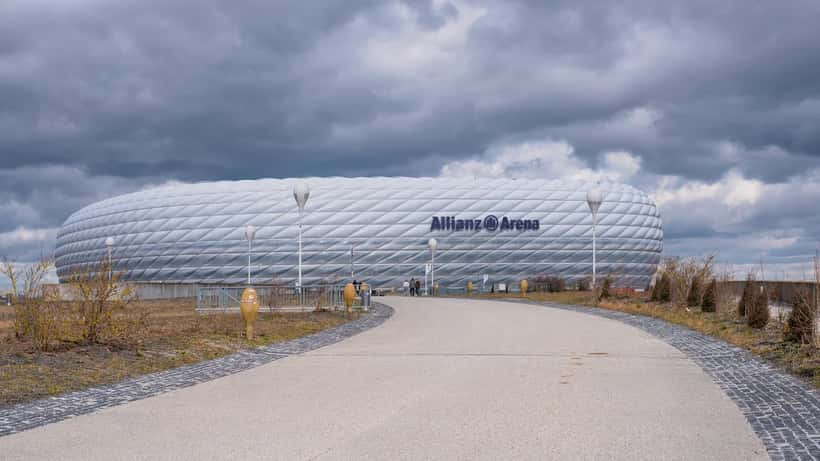
O Bayern Munique goleou o Bodø/Glimt por 3-1 na tarde de 10 de setembro de 2026, na Allianz Arena, no arranque da fase de liga da UEFA Champions League 2026/27. Harry Kane bisou na primeira parte, e Jamal Musiala selou o marcador após entrar como suplente. O clube norueguês, que chegou a Munique com uma série invicta de 18 partidas, sofreu a sua primeira derrota da época — e com ela, as implicações financeiras que nenhum contrato de futebol consegue ignorar.
O Bayern domina, mas o Glimt não veio de mãos a abanar
Harry Kane marcou aos 22 e aos 38 minutos, aproveitando dois cruzamentos pela direita para fazer a diferença num Bodø/Glimt que resistiu bem durante a primeira meia hora. A equipa norueguesa ainda reduziu a 2-1 no início da segunda parte, mantendo a esperança viva durante quase 20 minutos. Mas Jamal Musiala — em campo há apenas seis minutos — fez o 3-1 definitivo aos 74', resolvendo qualquer dúvida sobre o vencedor da noite.
O Bodø/Glimt terminou o jogo com 37% de posse e apenas dois remates enquadrados. Os números revelam a diferença de nível entre os dois clubes. No entanto, os números que mais importam para o futuro do clube norueguês não estão no marcador — estão na conta bancária.
A Champions League e os valores que mudam a vida de um clube pequeno
A distribuição de receitas da UEFA para a época 2026/27 combina um valor fixo de participação com bónus de performance desportiva e uma quota de mercado televisivo. A simples participação do Bodø/Glimt na fase de liga garante ao clube um valor base de aproximadamente €18,6 milhões — independentemente dos resultados obtidos nas oito jornadas.
A isso acrescenta-se o sistema de méritos: cada vitória vale €2,1 milhões, cada empate €700.000, e uma derrota não gera receita adicional por resultado. Considerando ainda a quota de distribuição televisiva atribuída ao mercado norueguês — estimada entre €3 e €5 milhões para esta época —, o potencial total do Bodø/Glimt nesta fase de liga pode chegar aos €30 a €35 milhões, caso a equipa consiga somar vitórias nas restantes sete jornadas.
Para um clube cujo orçamento anual rondou historicamente os €18 a €20 milhões, trata-se de um valor genuinamente transformador. E quando a SAD recebe este dinheiro, os jogadores sentem-no diretamente nas suas contas.
O impacto direto nas finanças dos atletas
Os contratos profissionais modernos incluem quase sempre cláusulas de prémios por participação europeia. Segundo dados recolhidos por agentes desportivos em diversas ligas do norte da Europa, estas cláusulas representam tipicamente entre 10% e 30% do salário anual bruto do atleta. Num clube como o Bodø/Glimt, onde os salários de referência dos titulares habituais oscilam entre €350.000 e €600.000 anuais, estamos a falar de €35.000 a €180.000 em prémios adicionais durante uma única campanha europeia.
Este tipo de rendimento concentrado num período curto — quatro meses de fase de liga — é classificado pelos consultores de gestão patrimonial como "pico de rendimento pontual". É exatamente nestes momentos que se tomam as decisões financeiras com maior impacto a longo prazo, para melhor ou para pior. Sem planeamento adequado, parte significativa deste dinheiro desaparece em impostos, gastos impulsivos ou investimentos inadequados. Com acompanhamento profissional, o mesmo montante pode construir uma base de segurança financeira que dura décadas.
Na Noruega, a taxa marginal máxima de imposto sobre o rendimento para escalões elevados ultrapassa os 47%. Um atleta que receba €150.000 em prémios adicionais num único ano fiscal, sem qualquer estrutura de optimização legal, pode ver esse valor reduzido a menos de €80.000 líquidos.
Caso concreto: o avançado do Glimt que recebe €200.000 em bónus esta época
Imagine um avançado norueguês de 26 anos — chamemos-lhe Erik — que renovou contrato com o Bodø/Glimt em 2025 por €480.000 anuais. O contrato inclui as seguintes cláusulas de prémios europeus, negociadas antes da qualificação para a Champions League:
- €45.000 por qualificação para a fase de liga da UEFA Champions League
- €11.000 por cada jogo disputado na fase de liga (mínimo 45 minutos)
- €20.000 por vitória colectiva
- €7.000 por empate
Cenário pessimista (1 vitória, 2 empates, 5 derrotas, 8 jogos disputados): €45.000 + (€11.000 × 8) + (€20.000 × 1) + (€7.000 × 2) = €168.000 em prémios
Cenário optimista (4 vitórias, 2 empates, 2 derrotas, 8 jogos disputados): €45.000 + (€11.000 × 8) + (€20.000 × 4) + (€7.000 × 2) = €237.000 em prémios
Em qualquer dos cenários, Erik recebe entre €168.000 e €237.000 adicionais num período de quatro meses — um aumento equivalente a 35% a 49% do seu salário anual base. Combinado com o salário regular, o rendimento bruto de Erik neste semestre pode ultrapassar €480.000 num único semestre.
Se Erik não procurar aconselhamento financeiro: o rendimento adicional cai inteiramente no escalão de imposto máximo norueguês (47%+), e sem diversificação de activos, o dinheiro evapora-se em despesas correntes dentro de dois anos. Estudos sobre carreira de atletas profissionais estimam que cerca de 60% dos jogadores de futebol europeu enfrentam dificuldades financeiras nos primeiros cinco anos após a reforma.
Se Erik consultar um gestor de património antes de receber os prémios: pode estruturar parte do rendimento em fundos de pensões colectivas (redução fiscal imediata de até 18%), analisar a elegibilidade para regimes de residência fiscal alternativos dentro da União Europeia, e diversificar o capital em instrumentos financeiros regulados com perfil de risco adequado à sua fase de vida. A diferença entre as duas abordagens pode valer, neste exemplo específico, entre €45.000 e €90.000 líquidos adicionais ao longo de cinco anos.
O risco do dinheiro rápido sem planeamento
A história do futebol europeu está repleta de exemplos de atletas que passaram por grandes "picos de rendimento" — Champions League, Mundial, grandes transferências — e chegaram à reforma sem activos significativos. O problema raramente é a falta de rendimento; é a falta de estrutura para o gerir.
Os consultores de gestão patrimonial especializados em desporto identificam três erros recorrentes em jogadores de clubes de menor dimensão que entram subitamente em competições europeias:
- Gastar o prémio antes de o receber: assumir compromissos financeiros (créditos, arrendamentos, garantias para familiares) com base em prémios futuros incertos
- Ignorar o impacto fiscal: o rendimento adicional não é "bónus livre de impostos" — é rendimento do trabalho sujeito à taxa marginal máxima
- Não diversificar: manter todo o capital em conta corrente ou em activos únicos (propriedade imobiliária na cidade natal, por exemplo) aumenta o risco patrimonial a longo prazo
Para jogadores portugueses ou de clubes com ligação a Portugal, a Comissão do Mercado de Valores Mobiliários (CMVM) supervisiona e regula os intermediários financeiros e gestores de carteiras autorizados a prestar serviços de assessoria patrimonial. Antes de contratar qualquer serviço, verifique o registo do prestador na CMVM — este passo simples distingue o aconselhamento profissional da consultoria informal.
Veja também como os jogadores do Manchester United gerem os prémios da Champions League em Man Utd regressa à Champions League: o que muda para os jogadores.
O que fazer antes do próximo jogo do Glimt
O Bodø/Glimt ainda tem sete jornadas da fase de liga pela frente. A derrota de hoje por 3-1 em Munique fecha a porta a um início ideal, mas deixa a porta bem aberta a dezenas de milhões de euros em receitas adicionais. Para jogadores, directores e representantes, os próximos dias são o momento certo para agir:
- Reveja as cláusulas contratuais: identifique todos os prémios europeus acordados e calcule os cenários prováveis de receita para a época
- Consulte um especialista em gestão patrimonial: a assessoria antes do recebimento é significativamente mais eficaz do que a gestão posterior de impostos já devidos
- Analise a estrutura fiscal: em função da residência do atleta e da estrutura contratual, podem existir opções legais de optimização que reduzem o impacto fiscal de forma substancial
- Defina um plano de investimento: fundos de pensões, imobiliário diversificado, obrigações de baixo risco — a composição ideal depende da idade, da duração do contrato e do perfil de risco individual
A Champions League não é só um palco desportivo. É um momento financeiro raro que, bem gerido, pode definir a segurança económica de um atleta para o resto da vida.
Nota: este artigo tem fins informativos e não constitui aconselhamento financeiro ou fiscal. Consulte um profissional qualificado registado junto das autoridades reguladoras competentes para decisões patrimoniais.
