 Beatriz Martins
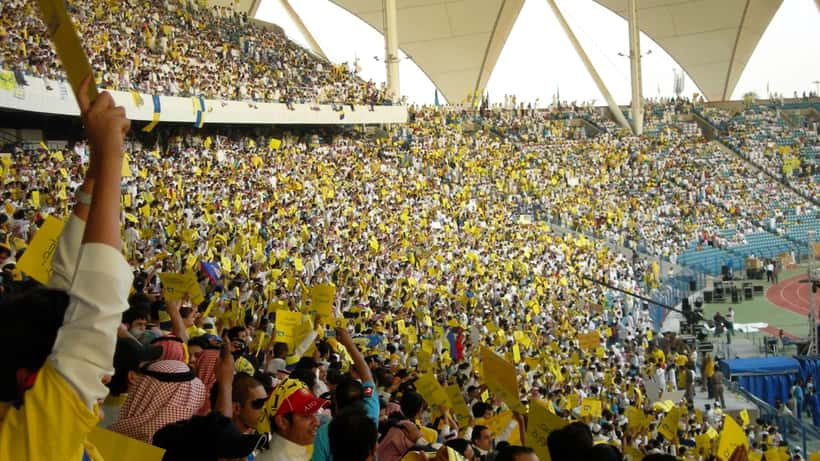
O jogo desta tarde não é apenas mais um derby de futebol. No Al-Ittihad Stadium, em Jeddah, o Al-Ittihad recebe o Al-Nassr neste sábado, 5 de setembro de 2026, numa partida válida pela 5.ª jornada da Saudi Pro League. O encontro coloca frente a frente dois dos clubes mais ricos do planeta — e ilustra, com números chocantes, o que a liga saudita se tornou: o mercado que está a redefinir o que significa ser futebolista português no estrangeiro.
O derby que expõe a escala do dinheiro saudita
Não é exagero falar em números históricos. O Al-Nassr, clube de Cristiano Ronaldo e João Félix, tem uma massa salarial anual de €329,8 milhões para a temporada 2026-27 — segundo dados da Capology. O Al-Ittihad, adversário de hoje, gasta €103,2 milhões por ano em salários. Juntos, os dois clubes desta tarde distribuem mais de €430 milhões anuais em salários, valor que supera o orçamento de saúde de vários países europeus de dimensão média.
Os números individuais são igualmente vertiginosos. Ronaldo aufere €208,4 milhões por ano ao serviço do Al-Nassr — cerca de €570.000 por dia, conforme apurado pela Capology. João Félix, outro português no mesmo clube, recebe £287.000 por semana, o equivalente a aproximadamente €1,24 milhões mensais. Nenhum destes valores inclui prémios de desempenho, luvas de assinatura ou direitos de imagem, que frequentemente duplicam o rendimento total.
A Arábia Saudita não cobra imposto sobre o rendimento a jogadores de futebol. Isto significa que cada euro ganho no reino é, em princípio, um euro que entra a 100% no bolso do jogador. Para um europeu habituado a ver 40-48% do salário ir para o Estado, o apelo é óbvio. Mas o apelo esconde uma armadilha que muitos jogadores — e os seus agentes — não antecipam: a fiscalidade portuguesa não desaparece automaticamente quando um futebolista assina por um clube saudita.
O risco que os futebolistas portugueses mais ignoram
Em Portugal, a residência fiscal é determinada por critérios objetivos: permanência em território nacional por mais de 183 dias num período de 12 meses consecutivos, ou a manutenção de habitação com intenção de residência habitual, de acordo com as regras da Autoridade Tributária e Aduaneira portuguesa. Se um futebolista mantiver a residência fiscal portuguesa enquanto aufere salário saudita, fica sujeito a tributação em Portugal sobre os seus rendimentos globais — incluindo o que recebe no estrangeiro.
Portugal tem uma Convenção para Evitar a Dupla Tributação (CDT) com a Arábia Saudita, que regula qual dos dois países pode tributar cada tipo de rendimento. No entanto, a CDT não elimina automaticamente as obrigações portuguesas: depende da estrutura do contrato, da natureza de cada pagamento (salário base, bónus, luvas, direitos de imagem) e do número real de dias passados em Portugal. Sem uma análise prévia feita por um especialista em gestão de patrimônio, é perfeitamente possível pagar impostos nos dois países — ou perder benefícios fiscais a que o jogador teria direito.
O debate sobre os contratos de futebolistas portugueses no estrangeiro ganhou novos contornos à medida que a liga saudita cresceu. Como analisámos em artigos anteriores sobre bónus de qualificação em La Liga e as implicações legais dos salários em Espanha, a estrutura contratual é apenas o ponto de partida — a gestão patrimonial é o que determina o que sobra no final da carreira ativa.
Os 183 dias que mudam tudo: um caso concreto
Imagine um futebolista português, de 27 anos, que assina um contrato de duas épocas com o Al-Ittihad por €1,5 milhões brutos por época, com um bónus de assinatura de €300.000 pago no momento da chegada. Se este jogador mantiver a residência fiscal em Portugal — passando mais de 183 dias no país entre deslocações à família, entressemanas e períodos de pré-época —, a situação fiscal complica-se. Fica obrigado a declarar o rendimento saudita no IRS como rendimento de categoria A obtido no estrangeiro.
Com as taxas progressivas portuguesas em vigor para 2026 — até 48% para rendimentos superiores a €80.000, acrescida de sobretaxa de solidariedade para rendimentos acima de €250.000 —, a carga fiscal total pode ultrapassar €720.000 por época. Num contrato de dois anos, isso representa mais de €1,44 milhões pagos ao Estado português sobre um salário ganho integralmente na Arábia Saudita.
Se, pelo contrário, o mesmo jogador transferir a residência fiscal para a Arábia Saudita antes do início da temporada, a situação muda radicalmente. O país não cobra imposto sobre o rendimento a futebolistas, pelo que os €1,5 milhões ficam intactos. Mas esta mudança não é automática: exige notificação formal à Autoridade Tributária portuguesa, apresentação de prova de permanência na Arábia Saudita por mais de 183 dias anuais (contratos de arrendamento, extratos bancários, vistos), e cessação da habitação habitual em Portugal.
O bónus de assinatura de €300.000 é um caso à parte. Consoante o momento do pagamento e o país onde é processado, pode ser tributado de forma diferente da remuneração mensal. Sem acompanhamento especializado, este montante pode ser objeto de dupla tributação efetiva — mesmo existindo CDT em vigor entre os dois países. A diferença entre pagar zero e pagar €144.000 em impostos sobre o bónus depende inteiramente de quando e como a mudança de residência fiscal é formalizada.
Nota: Este artigo tem carácter informativo e não constitui aconselhamento fiscal ou financeiro personalizado. Cada situação é única e deve ser avaliada por um especialista qualificado.
Três passos para não perder dinheiro antes de assinar
O derby de hoje entre Al-Ittihad e Al-Nassr é um lembrete de que a Saudi Pro League veio para ficar — e que os contratos milionários nesta liga vão continuar a atrair jogadores portugueses nas próximas temporadas. Para quem está a ponderar uma transferência para a Arábia Saudita, ou para agentes e familiares que gerem carreiras desportivas, existem três ações concretas que devem anteceder qualquer assinatura:
Primeiro: analisar a residência fiscal antes de negociar o contrato. A estrutura salarial — salário base, bónus, luvas, direitos de imagem — deve ser desenhada em função do enquadramento fiscal do jogador, não o contrário. Alterar o contrato depois de assinado é muito mais difícil e dispendioso.
Segundo: auditar o impacto da CDT Portugal-Arábia Saudita em cada componente da remuneração. A convenção pode eliminar a dupla tributação sobre o salário base, mas não necessariamente sobre os bónus de performance pagos em datas específicas. O diabo está nos detalhes — e nos artigos concretos da convenção que se aplicam a cada tipo de rendimento.
Terceiro: documentar as estadias fora de Portugal durante toda a época. Esta documentação — passagens aéreas, registos hoteleiros, comprovativos de arrendamento em Riade ou Jeddah — é a prova que a AT exige em caso de fiscalização. Futebolistas que viajam regularmente entre Portugal e a Arábia Saudita são precisamente o perfil que está no radar das autoridades fiscais portuguesas.
Um especialista em gestão de patrimônio com experiência em desportistas de alto rendimento pode acompanhar todo este processo: desde a análise prévia ao contrato até à criação de um plano de investimento que preserve o capital acumulado durante a carreira ativa. Um futebolista que ganha €1,5 milhões por época durante cinco anos tem €7,5 milhões brutos — mas o que sobra, e de que forma é protegido e rentabilizado, depende inteiramente de um plano patrimonial construído antes do primeiro jogo e não depois da última transferência.
Na ExpertZoom, pode consultar um especialista em gestão de patrimônio com experiência em contextos internacionais — e receber orientação adaptada à sua situação concreta, sem compromisso.
