 João Silva
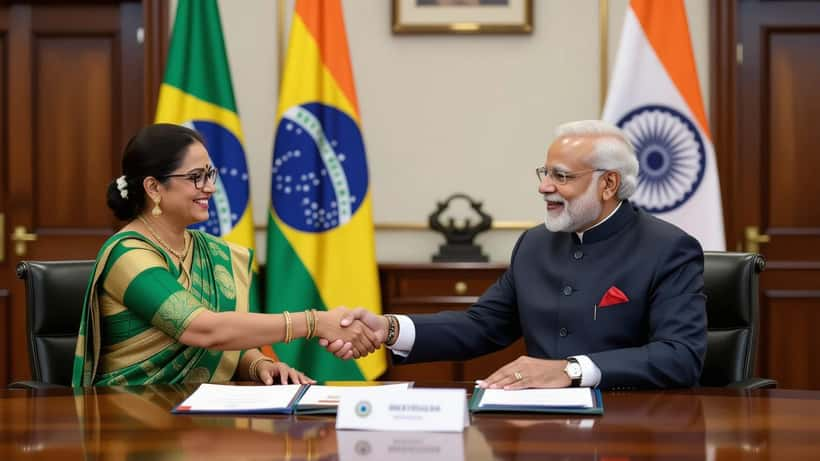
Em fevereiro de 2026, o Presidente Lula chegou a Nova Délhi acompanhado de 315 empresários numa das mais significativas visitas diplomáticas da história recente entre o Brasil e a Índia. Os acordos assinados — parceria digital para o futuro, cooperação em minerais críticos e terras-raras, e o relançamento oficial das negociações do acordo comercial Mercosul-Índia — criam um novo eixo económico com implicações directas para empresas europeias e lusófonas com presença no espaço brasileiro.
O que aconteceu em Nova Délhi em fevereiro de 2026
A visita do chefe de Estado brasileiro à Índia, entre 18 e 21 de fevereiro de 2026, veio consolidar uma parceria estratégica que remonta formalmente a 2006 e que os últimos anos de aproximação diplomática entre Lula e o primeiro-ministro Narendra Modi haviam vindo a maturar. Em 2025, a Índia já era o quinto maior parceiro comercial do Brasil, com uma corrente de comércio de 15,2 mil milhões de dólares. A meta acordada pelos dois presidentes é atingir os 20 mil milhões de dólares até 2030 — um crescimento de 32% face ao volume actual.
Três acordos concretos destacam-se pela relevância imediata para os mercados lusófonos. Primeiro, a declaração conjunta sobre parceria digital para o futuro, que abre canais de cooperação em inteligência artificial, infraestrutura de dados e identidade digital — áreas em que tanto a Índia como o Brasil têm vantagens competitivas distintas e em que Portugal tem empresas de referência. Segundo, a parceria em terras-raras e minerais críticos, fundamental para as cadeias de fornecimento de veículos eléctricos, baterias e semicondutores num momento em que a Europa procura reduzir a sua dependência da China. Terceiro, a extensão do visto de negócios e turismo de cinco para dez anos, que reduz significativamente a fricção operacional para executivos e investidores que precisam de manter presença activa nos dois mercados.
Menos noticiada, mas de enorme potencial, foi a declaração política que relança as negociações do acordo comercial Mercosul-Índia, um processo que, a concretizar-se, representaria acesso preferencial a um mercado de 1,4 mil milhões de consumidores. Segundo o Ministério das Relações Exteriores da Índia, as duas economias são estrategicamente complementares: o Brasil tem excedentes em agro-alimentar, energia verde e recursos naturais; a Índia tem capacidade competitiva em serviços digitais, farmacêutica genérica e manufatura de baixo custo.
Por que as empresas portuguesas devem prestar atenção agora
Portugal ocupa uma posição singular nesta equação emergente, e muitos empresários ainda não se aperceberam da sua vantagem. Com mais de 200 mil cidadãos portugueses residentes no Brasil, laços históricos e culturais profundos, e uma corrente de comércio bilateral que supera os 2,5 mil milhões de euros anuais, muitas PME portuguesas já têm filiais, distribuidores ou parcerias activas no mercado brasileiro. Este enraizamento pode transformar-se numa alavanca real para aceder ao mercado indiano — mas apenas se a estrutura legal e comercial estiver correctamente configurada.
Os novos acordos criam oportunidades especialmente para sectores onde Portugal tem presença estabelecida e competências reconhecidas: tecnologia de informação e cibersegurança, agro-alimentar e vinhos, serviços de engenharia, turismo e hospitalidade, e serviços financeiros. Empresas que actualmente exportam para o Brasil ou têm sócios brasileiros passam agora a dispor de um canal indirecto para o mercado indiano que, até há pouco, exigia negociação individual e exposição a taxas standard elevadas.
Mas este novo quadro traz também complexidade legal que não pode ser ignorada. Aproveitar os benefícios dos acordos recém-assinados exige decisões sobre estrutura societária, alocação de propriedade intelectual e arquitectura contratual que têm consequências fiscais e jurídicas em três jurisdições distintas: Portugal (ou a União Europeia no seu conjunto), o Brasil e a Índia. Navegar estas três camadas de regulamentação sem apoio especializado é o tipo de erro que empresas ambiciosas cometem exactamente quando mais não podem dar-se ao luxo de errar.
Caso concreto: a PME portuguesa de software e a joint venture tripartida
Imagine uma empresa portuguesa de desenvolvimento de software com uma filial constituída em São Paulo desde 2022 e um contrato de prestação de serviços activo com um cliente industrial brasileiro. Em março de 2026 — poucas semanas após os acordos de Nova Délhi — esse cliente propõe uma joint venture tripartida: entidade portuguesa, entidade brasileira e uma nova entidade a constituir em Pune, na Índia, para fornecer uma plataforma de gestão de operações a fabricantes indianos do sector automóvel.
Se o acordo Mercosul-Índia avançar com os termos actualmente em negociação, os serviços digitais prestados a partir de entidades com sede no Brasil poderão beneficiar de reduções tarifárias face às taxas standard actuais. O GST indiano (Goods and Services Tax) aplicado a serviços de software internacionais situa-se actualmente nos 18%. Com um acordo preferencial, esta taxa poderá descer para 5-8%, dependendo do sector e da natureza do contrato. Num contrato anual de 500 000 dólares, a diferença representa entre 50 000 e 65 000 dólares — o equivalente ao custo anual de um engenheiro sénior qualificado.
Mas há condições técnicas que determinam a elegibilidade para esse benefício. A entidade brasileira tem de ter actividade substantiva no país — não pode ser uma holding passiva criada exclusivamente para invocar os benefícios do Mercosul. O valor acrescentado tem de ser demonstravelmente produzido em território brasileiro. E a propriedade intelectual da plataforma tem de estar alocada de forma a não excluir a entidade brasileira da cadeia de valor. Se estes critérios não forem cumpridos, a tentativa de invocar o acordo pode configurar treaty shopping — uma prática de abuso fiscal com consequências em todas as jurisdições envolvidas, incluindo potenciais coimas e recuperação retroactiva de impostos.
Esta análise não é burocracia abstracta. É arquitectura contratual que determina se a oportunidade gera retorno positivo ou risco regulatório elevado.
Quatro áreas em que um consultor jurídico especializado faz a diferença
O perfil de risco de uma expansão para o mercado indiano via Brasil é diferente de uma internacionalização directa. Um especialista em direito internacional dos negócios com experiência no eixo luso-brasileiro pode ajudar em pelo menos quatro áreas críticas.
Estrutura da entidade no Brasil — A forma jurídica da filial brasileira determina o acesso a benefícios Mercosul. Uma sociedade limitada (Ltda.) com sócios maioritariamente não residentes pode ter restrições em sectores regulados como saúde digital, fintech e educação. A escolha errada da estrutura pode inviabilizar retroactivamente os benefícios dos acordos que a empresa pretendia invocar.
Registo de propriedade intelectual na Índia — A Índia tem um sistema de registo de marcas e patentes próprio, diferente do português e do brasileiro. Sem registo prévio no mercado indiano, uma empresa pode perder o controlo do seu nome comercial ou tecnologia logo na entrada no mercado local — e os processos de recuperação podem demorar três a cinco anos, com custos na ordem das dezenas de milhar de euros.
Contratos de joint venture tripartidos — Acordos entre entidades de três jurisdições exigem cláusulas muito específicas sobre lei aplicável, foro de resolução de litígios (arbitragem internacional? câmara arbitral da CCI?) e mecanismos de saída caso um dos parceiros queira alienar a sua participação. Um contrato mal estruturado pode bloquear a empresa durante anos em litígios entre jurisdições incompatíveis.
Due diligence regulatória sectorial — A Índia mantém restrições ao investimento estrangeiro directo em sectores como retalho, meios de comunicação e serviços jurídicos. Uma empresa que entre sem mapear estas restrições pode ver os seus contratos declarados nulos ou o investimento retido na alfândega. Para os sectores portugueses de maior interesse — agro-alimentar, vinhos e tecnologia — as regras de rotulagem e certificação indianas acrescentam uma camada adicional de requisitos que exigem conhecimento local.
Como avançar com segurança
Os acordos Brasil-Índia de fevereiro de 2026 não são uma abstracção diplomática. São o resultado de 80 anos de relações formais entre duas das maiores economias do hemisfério sul, que agora ganham substância comercial concreta e mensurável. Para empresas portuguesas com presença no Brasil ou interesse em mercados emergentes de elevado crescimento, esta janela vale a pena analisar com rigor e com o apoio certo.
Se a sua empresa está a considerar entrar no mercado indiano através do eixo brasileiro, a estruturar uma joint venture internacional ou simplesmente a avaliar o impacto dos novos acordos na actividade actual, um especialista em direito internacional dos negócios pode ajudar a tomar decisões informadas antes de assinar qualquer documento. Consulte as opções disponíveis no Expert Zoom e fale com um especialista qualificado que conhece os dois mercados.
Nota: Este artigo tem carácter informativo e não constitui aconselhamento jurídico, fiscal ou de investimento. Para decisões específicas sobre internacionalização ou estrutura societária, consulte sempre um especialista qualificado.
