 Francois Arnault
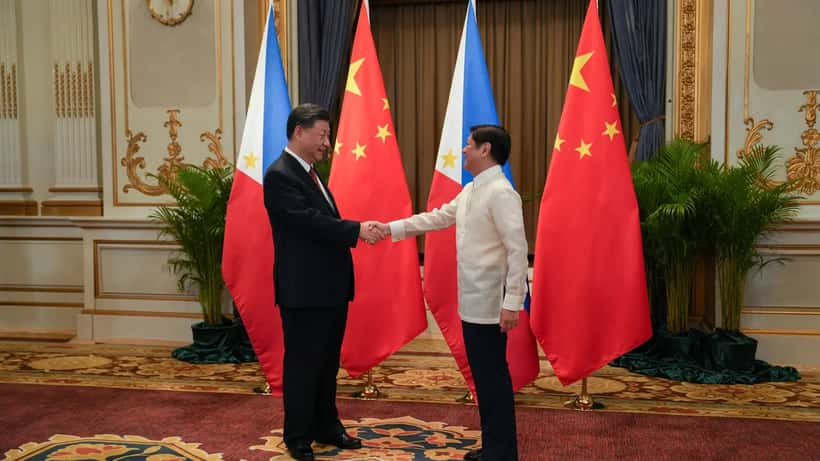
Donald Trump a confirmé le 5 septembre 2026, depuis le Bureau ovale, que son homologue chinois Xi Jinping se rendra à la Maison Blanche le 24 septembre pour un dîner d'État. Ce sera la troisième rencontre formelle entre les deux dirigeants en moins d'un an — après l'accord de Busan d'octobre 2025 et le sommet historique de Pékin des 14 et 15 mai 2026, première visite d'un président américain en Chine depuis huit ans. Ce que peu d'épargnants réalisent, c'est que ce nouveau rendez-vous diplomatique porte en lui une échéance financière capitale : la trêve commerciale sino-américaine, baptisée accord de Busan, expire le 10 novembre 2026. Ce qui se joue à Washington le 24 septembre n'est pas qu'un dîner protocolaire — c'est une fenêtre de négociation décisive pour les portefeuilles de millions de ménages français.
L'accord de Busan : la trêve commerciale qui arrive à son terme
Pour comprendre l'urgence du moment, il faut remonter à l'automne 2025. Face à une escalade tarifaire historique — les droits de douane américains avaient atteint 145 % sur les produits chinois, provoquant des rétorsions chinoises supérieures à 100 % —, Washington et Pékin ont conclu l'accord de Busan en octobre 2025. Cette trêve a suspendu les contrôles chinois sur les exportations de terres rares et permis d'amorcer six rounds de négociations formelles.
Le sixième round s'est tenu à l'OCDE de Paris en mars 2026, selon les données de The Conversation. Le secrétaire américain au Trésor Scott Bessent et le vice-Premier ministre chinois He Lifeng y ont exploré deux mécanismes institutionnels — un Trade Board et un Investment Board — pour gérer durablement les relations commerciales bilatérales. Ces échanges, décrits par les observatores comme "remarquablement stables", n'ont pas débouché sur un accord permanent. Et l'horloge continue de tourner.
Xi Jinping est rentré le 3 septembre à Beijing après le Sommet de l'Organisation de coopération de Shanghai (OCS) à Bichkek et des visites d'État au Kirghizistan et en Égypte, selon le ministère des Affaires étrangères de la République populaire de Chine. Deux jours plus tard, Trump annonçait le sommet du 24 septembre. La cadence est révélatrice : les deux puissances savent que la fenêtre de négociation se referme rapidement avant l'expiration de novembre.
Terres rares et chaînes d'approvisionnement : le levier de Pékin
Le nerf de la guerre est géologique autant que diplomatique. La Chine contrôle 69 % de l'extraction mondiale et 92 % du traitement des terres rares — ces 17 métaux critiques sans lesquels aucune puce électronique, aucune batterie de véhicule électrique et aucun système d'armement avancé ne peut être assemblé, selon les analyses compilées par france-epargne.fr. Si Pékin lève la suspension de ses contrôles à l'export dès le 10 novembre, l'effet en cascade sur les marchés financiers européens serait immédiat et significatif.
L'expert Reed Blakemore, spécialisé dans les chaînes d'approvisionnement en matières critiques, juge probable que la Chine "réutilise les restrictions à l'export comme levier de négociation si les tensions resurgissent". Ce n'est pas une hypothèse d'école : c'est déjà ce qui s'est produit à l'été 2025, avant la signature de l'accord de Busan.
La France n'est pas étrangère à cet enjeu. La société française Carester exploite depuis 2026 le site de Lacq, dans les Pyrénées-Atlantiques, pour le stockage et le traitement de terres rares dans le cadre de la politique de souveraineté minérale européenne. Mais cette filière alternative reste embryonnaire : à court terme, c'est toujours Pékin qui fixe les règles du jeu sur les marchés mondiaux des matières premières stratégiques.
Ce que les marchés ont déjà absorbé — et ce qu'ils ignorent encore
Depuis 2025, la Banque centrale européenne a procédé à sept baisses de taux consécutives pour soutenir une économie européenne fragilisée par la guerre commerciale sino-américaine. Les prévisions de croissance de la zone euro ont été révisées à seulement 0,9 % pour 2026 — JPMorgan estime une perte cumulée de 0,2 % de PIB, EY projette une contraction de 0,5 % sur l'année entière, selon les données de france-epargne.fr.
Les exportations européennes de voitures vers les États-Unis ont chuté de 17 % ; celles vers la Chine ont reculé de 30 %, d'après les données de la Commission européenne sur les échanges commerciaux UE-Chine. Les droits de douane européens appliqués par Washington ont été plafonnés à 15 % en juillet 2025 — sauf sur l'acier et l'aluminium, frappés à 50 %.
Ce que les marchés financiers n'ont pas encore pleinement intégré dans les valorisations actuelles, c'est le scénario de rupture de novembre. Les cours des valeurs technologiques et automobiles européennes reflètent implicitement une probabilité élevée de prolongation de la trêve. Un échec du sommet du 24 septembre modifierait cette hypothèse radicalement, en quelques heures de trading.
Cas concret : l'impact chiffré pour un épargnant type d'ici le 10 novembre
Prenons le cas de Sophie, 52 ans, fonctionnaire en Île-de-France. Elle détient un contrat d'assurance-vie de 140 000 euros réparti ainsi : 65 % en fonds euros (91 000 €), 30 % en unités de compte actions (42 000 €, répartis entre un ETF CAC 40, un fonds technologie Europe et un ETF monde), et 5 % en SCPI (7 000 €). Son exposition aux secteurs directement sensibles à la guerre commerciale sino-américaine — automobile, semiconducteurs, valeurs du luxe exportateur — représente environ 18 % de sa poche actions, soit approximativement 7 560 euros.
Face au sommet du 24 septembre, quatre scénarios sont envisageables d'ici le 10 novembre 2026 :
Scénario escalade (probabilité 20 %) : Le sommet échoue, Pékin relève ses contrôles à l'export sur les terres rares en novembre. Les valeurs technologiques et automobiles européennes perdent 8 à 12 % en un mois. Sur 7 560 euros d'exposition sectorielle, la perte potentielle pour Sophie serait de 605 à 905 euros — sans compter les effets de contagion sur l'ensemble du CAC 40.
Scénario accord de prolongation (probabilité 25 %) : Xi Jinping et Trump s'entendent pour étendre l'accord de Busan jusqu'en 2027. Les marchés rebondissent de 4 à 6 % sur les valeurs exposées. Pour Sophie, le gain potentiel serait de 300 à 450 euros sur la même poche, avec un effet positif sur l'ensemble du portefeuille.
Scénario statu quo (probabilité 35 %) : Les négociations continuent sans résolution définitive. L'exposition reste volatile dans des plages connues — pas de choc majeur, mais pas de rebond non plus. Sophie ne perd ni ne gagne de manière significative à court terme.
Scénario dérive (probabilité 20 %) : L'incertitude structurelle persiste jusqu'au prochain cycle politique américain, pesant sur les marchés par intermittence. Les unités de compte de Sophie subissent une érosion progressive difficile à anticiper.
La question clé à poser à son conseiller en gestion de patrimoine avant le 23 septembre : son allocation est-elle calibrée pour le scénario d'escalade ? Si la réponse est non, la fenêtre pour agir — arbitrage vers des supports moins exposés, renforcement du fonds euros, couverture partielle par des supports diversifiés — se referme à mesure que le 24 septembre approche. L'inaction est elle-même un choix d'investissement.
Note YMYL : Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Consultez un conseiller en gestion de patrimoine habilité avant toute décision sur votre contrat d'assurance-vie ou vos placements financiers.
Que faire concrètement avant le 24 septembre ?
Cartographier l'exposition sectorielle réelle de votre portefeuille. Demandez à votre conseiller un rapport d'exposition par secteur. Les ETF "monde" ou "Europe All Cap" sont souvent bien plus exposés aux valeurs automobiles, semiconducteurs et luxe exportateur qu'il n'y paraît à première lecture. Un ETF CAC 40 standard contient à lui seul plus de 15 % de valeurs directement sensibles aux tarifs sino-américains.
Surveiller les signaux diplomatiques entre le 4 et le 23 septembre. Les déclarations préalables au sommet — celles de Bessent côté américain, celles de He Lifeng côté chinois — indiqueront la trajectoire probable avant même le dîner du 24. Un ton coopératif et des formulations sur une "prolongation technique" de l'accord de Busan seraient des signaux positifs pour les marchés technologiques et automobiles.
Anticiper l'échéance du 10 novembre dès maintenant. Si le sommet du 24 septembre produit un accord de prolongation de Busan, la pression se relâche jusqu'en 2027 et l'environnement de marché se normalise. Dans le cas contraire, novembre sera une période de forte volatilité — avec une incidence directe sur la valeur liquidative des unités de compte de tous les contrats d'assurance-vie exposés.
La rencontre entre les intérêts économiques français et les décisions prises à Washington ou Pékin s'intensifie chaque trimestre. Le sommet sino-français du printemps 2026 avait déjà illustré la dépendance croissante des entreprises françaises aux arbitrages géopolitiques. Cette fois, c'est l'épargne directe des ménages qui est dans la balance. Un conseiller en gestion de patrimoine peut vous aider à modéliser ces quatre scénarios à partir de votre situation spécifique et à définir, avant le 24 septembre, les ajustements tactiques adaptés à votre profil de risque.
