 Véronique Cezanne
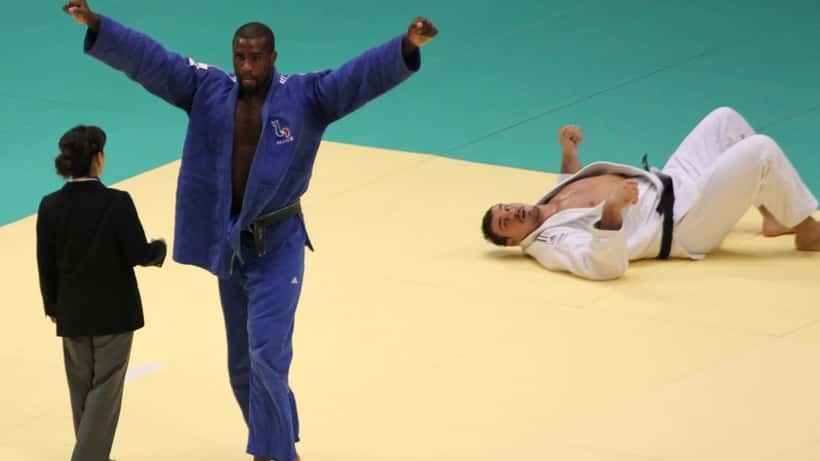
À 36 ans, Teddy Riner reprend la compétition internationale. Officiellement sélectionné pour les Championnats du Monde de judo à Bakou (4-11 octobre 2026), après son retour au Grand Slam de Lausanne en août, le triple champion olympique démontre qu'un corps peut rester au sommet bien au-delà des standards habituels. Mais derrière la performance physique se cache une autre prouesse, moins médiatisée : la gestion d'un patrimoine sportif estimé entre 8 et 12 millions d'euros, selon plusieurs sources spécialisées en finances d'athlètes.
Un retour qui soulève une question patrimoniale
La sélection de Teddy Riner pour les Mondiaux de Bakou n'est pas seulement une nouvelle sportive. C'est aussi un révélateur du défi financier unique qu'affrontent les athlètes de haut niveau : comment prolonger et sécuriser une fortune construite sur une carrière dont chaque saison peut être la dernière ?
Ses revenus proviennent de multiples canaux : son contrat avec le Paris Judo (estimé à environ 400 000 euros annuels), ses primes olympiques (80 000 euros pour chaque médaille d'or), et ses partenariats avec Decathlon, Basic-Fit, Carrefour et Under Armour. À cela s'ajoutent ses investissements immobiliers en région parisienne et sur la Côte d'Azur, ainsi que sa chaîne de restaurants « Chez l'Gros Teddy ». Cette diversification n'est pas le fruit du hasard. Elle illustre une stratégie patrimoniale que peu d'athlètes mettent en place assez tôt — et que les conseillers en gestion de patrimoine recommandent dès les premières années de revenus significatifs.
Pourquoi la carrière sportive impose une gestion précoce du patrimoine
La carrière d'un sportif de haut niveau obéit à une logique financière radicalement différente de celle d'un salarié classique. Les revenus sont concentrés sur une fenêtre de 10 à 20 ans, parfois moins. La blessure — Riner lui-même a subi une opération du coude droit début 2025 — peut interrompre cette fenêtre du jour au lendemain.
Selon l'Autorité des Marchés Financiers (AMF), les placements à long terme comme l'assurance-vie ou le Plan d'Épargne Retraite (PER) nécessitent plusieurs années pour produire leur plein rendement fiscal et capitalistique. Un athlète qui attend 35 ans pour investir dispose de bien moins de temps qu'un cadre qui épargne dès 28 ans dans une entreprise classique.
Une étude du CDES (Centre de Droit et d'Économie du Sport) indique qu'environ 60 % des sportifs professionnels français font face à des difficultés financières dans les cinq ans suivant leur retraite sportive. L'erreur la plus commune : attendre la fin de la carrière pour commencer à réfléchir à l'avenir financier. À ce stade, les revenus baissent souvent avant que les habitudes de dépenses ne s'adaptent.
Le modèle Riner illustre trois leviers essentiels que tout sportif professionnel peut adapter à son niveau :
Société de gestion des droits à l'image — En faisant transiter ses revenus de sponsoring par une structure juridique dédiée, il optimise sa fiscalité légalement tout en séparant son patrimoine personnel de ses revenus professionnels.
Immobilier patrimonial — Ses acquisitions à Paris et sur la Côte d'Azur constituent un actif tangible dont la valeur ne dépend pas de ses performances sportives.
Diversification sectorielle — La restauration avec « Chez l'Gros Teddy » illustre un investissement dans un secteur étranger au sport, réduisant le risque de corrélation entre carrière et revenus passifs.
L'inflexion à 36 ans : la phase de capitalisation finale
Ce qui rend le cas Riner particulièrement instructif en 2026, c'est sa temporalité. À 36 ans, avec Los Angeles 2028 dans le viseur, il se trouve dans ce que les gestionnaires de patrimoine appellent la « phase de capitalisation finale » : les revenus sportifs sont encore présents, mais la retraite sportive se profile à un horizon de 18 à 24 mois. C'est précisément à ce moment que les décisions patrimoniales ont le plus d'impact — et que les options commencent à se refermer.
Pour les sportifs qui ne bénéficient pas de l'aura médiatique de Riner, ce signal est encore plus critique. Comme l'illustre l'exemple de Gaël Monfils et sa gestion patrimoniale après une carrière tennistique internationale, chaque sportif professionnel — quel que soit son niveau — fait face à la même question fondamentale : qu'arrive-t-il à mes revenus quand je cesse de performer ?
Cas concret : un rugbyman de 28 ans avec 150 000 € de revenus annuels
Prenons le cas d'un joueur de rugby de Pro D2, 28 ans, sous contrat depuis 3 saisons. Ses revenus s'élèvent à 150 000 euros bruts annuels — combinant salaire club (110 000 €), primes de match (25 000 €) et un contrat de sponsoring local (15 000 €). Il est en bonne santé aujourd'hui, mais son contrat expire dans 18 mois, sans garantie de renouvellement.
Sans intervention d'un conseiller en gestion de patrimoine :
- Il verse environ 55 000 à 60 000 euros d'impôts chaque année (tranche marginale à 41 %)
- Ses revenus de sponsoring sont imposés comme des salaires, sans optimisation via une société dédiée
- Aucun placement à long terme : ni assurance-vie alimentée, ni PER actif
- Si son contrat n'est pas renouvelé, il passe de 150 000 € bruts à une indemnité chômage d'environ 2 600 € nets par mois — soit une chute de revenus de plus de 75 %
Si, en revanche, il consulte un conseiller en gestion de patrimoine dès maintenant :
- Une société de droits à l'image bien structurée peut réduire sa charge fiscale de 8 000 à 15 000 euros annuels
- En versant 2 500 euros par mois sur un PER pendant 36 mois (soit 90 000 € au total), il génère une déduction fiscale immédiate pouvant représenter 36 000 à 41 000 euros d'économies d'impôt sur 3 ans, tout en se constituant un capital retraite
- Un investissement de 80 000 euros dans des parts de SCPI (Sociétés Civiles de Placement Immobilier) lui génère un revenu passif estimé entre 3 200 et 4 500 euros annuels, sans gestion directe d'un bien immobilier
La différence entre agir à 28 ans et attendre 34 ans : sur un horizon de 30 ans jusqu'à la retraite légale, ces décisions valent, selon les hypothèses de rendement usuelles, entre 200 000 et 400 000 euros de patrimoine net supplémentaire. L'effet de l'antériorité fiscale et de l'intérêt composé ne se récupère pas une fois perdu.
Ce que Teddy Riner ne peut pas faire à votre place
Il ne faut pas confondre l'inspiration et la recette. Le patrimoine de Riner n'est pas reproductible à l'identique pour un sportif amateur ou un professionnel de milieu de gamme : ses contrats de sponsoring national nécessitent une visibilité médiatique que 99 % des athlètes n'ont pas.
En revanche, la logique — diversifier tôt, séparer les flux de revenus, investir dans des actifs tangibles, anticiper la transition — est universellement applicable. Que vous soyez footballeur en National 2, professeur de sport indépendant ou triathlète semi-professionnel, les mêmes questions structurantes se posent :
- Votre structure fiscale est-elle adaptée à votre type de revenus (salaire, primes, droits à l'image) ?
- Avez-vous un plan concret pour les 5 ans qui suivent votre dernière saison professionnelle ?
- Votre épargne est-elle placée à long terme ou consumée dans des dépenses courantes ?
Ce sont exactement les questions qu'un conseiller en gestion de patrimoine doit aborder avec vous — idéalement avant que la blessure, le contrat non renouvelé ou la fin de la « peak period » ne réduisent vos options patrimoniales.
Prendre rendez-vous maintenant, pas après la dernière médaille
Le retour de Teddy Riner aux Mondiaux de Bakou en octobre 2026 rappelle à quel point un champion peut repousser ses limites — physiques comme financières. Mais même le plus grand judoka de l'histoire ne s'improvise pas gestionnaire de patrimoine : il s'entoure des bons experts au bon moment.
La fenêtre idéale pour optimiser un patrimoine sportif, c'est maintenant : quand les revenus sont présents, quand l'horizon est encore long, et quand les options fiscales et patrimoniales sont à leur maximum. Passé la carrière, beaucoup de ces leviers disparaissent définitivement.
Consultez un conseiller en gestion de patrimoine sur Expert Zoom pour faire le bilan de votre situation et construire une stratégie adaptée à votre réalité de sportif.
Avertissement : cet article est publié à titre informatif et ne constitue pas un conseil financier ou fiscal personnalisé. Toute décision patrimoniale doit être prise en concertation avec un conseiller en gestion de patrimoine agréé, en tenant compte de votre situation personnelle.
