 Kevin Rose
La sécheresse 2026 est officiellement la plus sévère jamais enregistrée en France à cette période de l'année : au 19 août, 74 départements se trouvaient en situation de crise hydrique, dépassant le record de 2022, selon franceinfo. Derrière les restrictions d'arrosage et les cours d'eau à sec, une autre menace silencieuse progresse sous les fondations de millions de maisons françaises — le retrait-gonflement des argiles.
Ce que la sécheresse fait vraiment à votre maison
Les sols argileux représentent un paradoxe géologique : ils se contractent en se desséchant et se dilatent en se réhumidifiant. En conditions normales, ce mouvement est modéré. Mais lors d'une sécheresse prolongée comme celle de l'été 2026, l'amplitude devient critique.
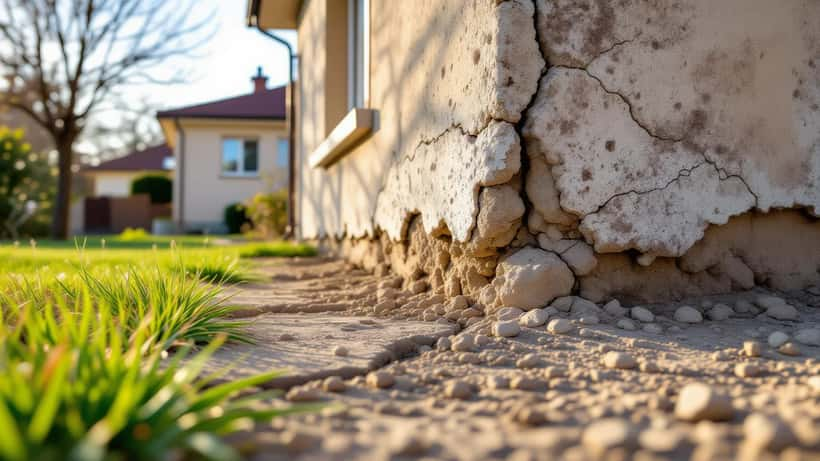
Quand les argiles perdent de l'eau, elles se rétractent en profondeur de plusieurs centimètres. Les fondations de la maison, posées sur ce sol mouvant, se retrouvent soudainement désolidarisées de leur appui. Résultat : des fissures en façade, des portes qui coincent, des carrelages qui se soulèvent, des canalisations enterrées qui se cisaillent. En 2026, le phénomène de retrait-gonflement des argiles (RGA) est devenu le second poste d'indemnisation des catastrophes naturelles en France, derrière les inondations. Selon la Caisse Centrale de Réassurance (CCR), son coût annuel moyen a atteint 1,5 milliard d'euros par an sur la période 2018–2022, contre 400 millions par an entre 1989 et 2015.
Au total, 12,1 millions de maisons individuelles sont situées dans des zones d'exposition moyenne ou forte, soit 55 % du territoire hexagonal — une proportion en hausse par rapport aux 48 % de la carte précédente.
L'analyse des experts : pourquoi c'est maintenant qu'il faut agir
Pour les spécialistes du bâtiment, la sécheresse de 2026 constitue un tournant. La plupart des propriétaires en zone argileuse ne découvriront les premières fissures qu'en septembre ou octobre, lors de la réhumidification des sols, explique-t-on chez les bureaux d'études géotechniques. Ce décalage temporel est précisément le piège.
Deux phénomènes se superposent. D'abord, la phase de retrait lors de la sécheresse : les argiles se dessèchent, les fondations perdent leur appui uniforme, des contraintes mécaniques apparaissent dans la structure. Ensuite, la phase de gonflement à l'automne : quand les premières pluies arrivent, les argiles se réhydratent de façon inégale. Les zones proches d'une végétation (arbres, haies) restent plus sèches plus longtemps, créant des tassements différentiels particulièrement destructeurs.
Les canalisations enterrées sont également dans le viseur : les conduites rigides en fonte ou en grès ne résistent pas aux mouvements du sol et se brisent. Les fuites qui s'ensuivent créent un cycle aggravant — humidité localisée puis séchage — qui amplifie les dommages.
Pour les propriétaires en zone d'exposition forte, consulter un expert en bâtiment avant que les premières lézardes n'apparaissent n'est pas une précaution : c'est la condition pour rester éligible aux aides publiques et aux garanties d'assurance.
Le cas d'une propriétaire à Clermont-Ferrand : 800 € ou 35 000 € ?
Prenez le cas de Martine, propriétaire depuis 2018 d'une maison individuelle de 105 m² dans la commune de Cournon-d'Auvergne (Puy-de-Dôme), classée en zone d'aléa fort selon la nouvelle carte RGA 2026. Depuis début août, elle remarque une fissure en escalier sur la façade latérale, là où une haie de thuyas longe la limite de propriété depuis quinze ans.
Scénario A — diagnostic précoce en août 2026 : Martine contacte un expert en bâtiment dès maintenant, avant que la fissure ne s'élargisse. Un diagnostic géotechnique G5 (étude de sinistre) lui coûte entre 800 € et 2 500 €. L'expert conclut à un tassement différentiel de 12 mm, corrigible par injection de résine expansive : devis entre 6 000 € et 12 000 €. Comme la commune bénéficie d'un arrêté CAT-NAT sécheresse 2026 (procédure en cours dans plusieurs dizaines de communes), l'assureur multirisques habitation prend en charge les travaux après une franchise de 3 050 €. Par ailleurs, le Fonds Prévention Argile a assoupli ses critères d'éligibilité via l'arrêté du 23 avril 2026. Il peut désormais couvrir jusqu'à 80 % des travaux préventifs, dans la limite de 15 000 € pour les logements classés en zone d'exposition forte.
Scénario B — attente jusqu'au printemps 2027 : Martine ne fait rien cet automne. Les pluies de septembre réhydratent les argiles, la fissure s'élargit à 6 mm (seuil d'inquiétude structurelle). Un désordre de cette ampleur nécessite une reprise en sous-œuvre : les devis commencent à 18 000 € et peuvent dépasser 40 000 € si les fondations doivent être reprises sur pieux. Sans diagnostic préalable datant d'avant l'aggravation, l'assureur peut contester le lien de causalité et exiger une expertise contradictoire, rallongeant le délai d'indemnisation de 12 à 24 mois.
Si vous habitez en zone d'aléa fort et que vous avez planté des arbres à moins de 10 mètres de la maison, le risque de tassement différentiel est deux à trois fois plus élevé qu'en terrain nu. Un expert pourra quantifier ce différentiel et rédiger un constat contradictoire opposable à votre assureur dès le déclenchement d'un arrêté CAT-NAT.
Ce que le nouveau zonage RGA du 1er juillet 2026 change pour vous
L'arrêté du 9 janvier 2026 a mis à jour la carte nationale d'exposition au RGA pour intégrer les effets du changement climatique et la forte sinistralité de ces dernières années. Ce nouveau zonage est obligatoire depuis le 1er juillet 2026 pour toutes les transactions foncières impliquant des terrains non bâtis constructibles, ainsi que pour les contrats de construction de maison individuelle signés après cette date.
En pratique, cela signifie que si vous vendez votre terrain ou faites construire, l'acheteur ou le constructeur doit désormais vous fournir une étude de sol préalable (type G1) référençant la nouvelle carte. Pour les propriétaires existants, le nouveau zonage classe davantage de communes en exposition forte ou très forte, ce qui ouvre l'accès à des aides préventives supplémentaires — mais impose aussi de nouvelles obligations d'information.
La base de données officielle mise à jour est consultable librement sur Géorisques : entrez votre adresse pour connaître votre niveau d'exposition et la nature des argiles présentes sous votre maison.
Pour les propriétaires qui découvriront des fissures à l'automne, ce classement sera le premier document à produire dans tout dossier d'assurance ou de demande de Fonds Prévention Argile. Obtenir l'avis d'un expert en bâtiment avant de déclarer le sinistre — et non après — reste la stratégie la plus efficace pour ne pas se retrouver seul face aux délais d'indemnisation.
Ce que vous devez faire dans les prochaines semaines
L'action la plus importante n'est pas d'attendre les fissures : c'est d'anticiper leur apparition et de documenter l'état actuel de votre maison.
Voici les étapes recommandées par les professionnels du bâtiment pour les propriétaires en zone argileuse :
Photographiez l'état de vos façades, planchers et carrelages avant la fin août 2026. En cas de litige avec l'assureur, un inventaire photographique daté constitue une preuve recevable.
Consultez la nouvelle carte RGA 2026 sur Géorisques. Si votre commune passe d'aléa modéré à fort, vérifiez dès maintenant votre contrat multirisques habitation : certaines polices excluent les sinistres RGA sans avenant spécifique.
Éloignez ou taillez sévèrement les arbres à proximité de la maison. Une haie de conifères en pleine sécheresse puise jusqu'à 200 litres d'eau par jour dans le sol, accentuant le dessèchement des argiles sous les fondations.
Si vous constatez déjà des fissures, faites établir un constat par un expert en bâtiment. Un rapport indépendant, daté avant la réhumidification des sols à l'automne, sera déterminant pour la recevabilité de votre dossier CAT-NAT.
L'été 2026 a mis en lumière une réalité que les géotechniciens rappellent depuis des années : 12 millions de maisons françaises sont exposées à un risque qui ne disparaît pas entre deux sécheresses, il s'accumule. Consulter un professionnel maintenant — avant que la facture ne soit présentée — reste la seule façon de peser dans les négociations avec son assureur. Sur Expert Zoom, des experts en amélioration de la maison peuvent évaluer votre situation et vous accompagner dans vos démarches, qu'il s'agisse d'un diagnostic préventif ou d'un suivi de sinistre.
La sécheresse de 2026 n'est pas une anomalie : elle est l'avant-goût d'un été ordinaire dans la France de 2035. Autant préparer sa maison dès maintenant.
Cet article est fourni à titre informatif. Les montants de prise en charge et les démarches d'indemnisation dépendent de votre contrat d'assurance, de votre commune et de la décision préfectorale d'arrêté CAT-NAT. Consultez un expert en bâtiment et votre assureur pour une analyse adaptée à votre situation personnelle.
format_used: Expert reaction
