 Véronique Cezanne
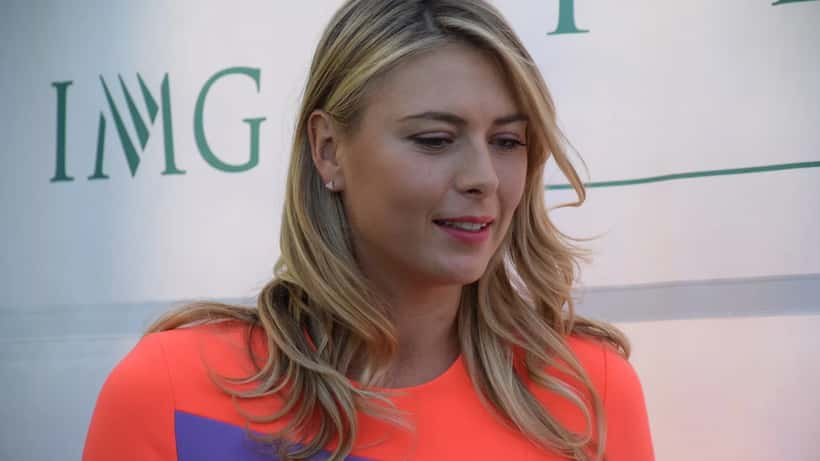
L'apparition de Maria Sharapova à Roland Garros, en juin 2026, a surpris les amateurs de tennis. Retraitée depuis 2020 et intronisée au Hall of Fame international en 2025 — avec Serena Williams pour lui remettre l'honneur —, la Russe de 39 ans n'est pas venue sur les courts de la Porte d'Auteuil pour rejouer. Elle est venue en spectatrice consacrée, propriétaire d'un empire financier estimé entre 180 et 220 millions de dollars selon Celebrity Net Worth, bâti bien loin des lignes de fond. Six ans après sa retraite sportive, Sharapova reste l'une des sportives les plus rentables de la planète. Son parcours soulève une question que trop peu d'athlètes professionnels se posent à temps : comment transformer des revenus sportifs en patrimoine durable ?
Une carrière au sommet, un capital à préserver
Maria Sharapova a remporté cinq titres en Grand Chelem — Wimbledon 2004, l'US Open 2006, l'Open d'Australie 2008, et Roland Garros 2012 et 2014 — tout en occupant pendant onze années consécutives la première place des athlètes féminines les mieux rémunérées au monde. Sur l'ensemble de sa carrière, ses revenus totaux (prize money et contrats de sponsoring combinés) dépassent les 285 millions de dollars. En 2026, son patrimoine net est estimé entre 180 et 220 millions de dollars : un taux de conservation du capital exceptionnel pour une retraite prise à 33 ans.
Ce résultat n'est pas le fruit du hasard. Dès le milieu de sa carrière active, Sharapova a diversifié ses actifs avec méthode : lancement de Sugarpova (sa marque de confiseries) en 2012, investissement dans Tonal — startup fitness valorisée 1,6 milliard de dollars —, siège au conseil d'administration de Moncler, ambassade mondiale Nike, et prises de participation dans Supergoop!, Bala Bangles, Public.com et Cofertility. En 2026, elle ajoute une corde à son arc avec "Pretty Tough", un podcast dédié à l'ambition féminine lancé avec Vox Media. Chacune de ces décisions obéit à une logique patrimoniale précise : multiplier les sources de revenus passifs avant que les primes sportives ne s'arrêtent.
Le piège silencieux de la retraite sportive précoce
L'exemple Sharapova révèle en creux un risque que la plupart des sportifs professionnels sous-estiment : celui de la concentration des revenus. Pendant une carrière active, 90 % ou plus des entrées d'argent proviennent d'une source unique — le salaire, les primes de résultat ou les contrats de sponsoring. Le jour de la retraite, cette source se tari brutalement, souvent entre 28 et 35 ans, laissant des décennies entières à financer.
Selon des données régulièrement citées par les associations de sportifs d'élite, une large part des athlètes professionnels connaît de sérieuses difficultés financières dans les cinq ans suivant la fin de leur carrière. Les causes sont bien identifiées : imposition élevée sur les revenus sportifs en dernière saison, inflation du train de vie calibré sur des revenus d'activité, et absence d'épargne structurée ou d'investissements diversifiés avant la retraite.
L'Autorité des marchés financiers (AMF) recommande de recourir à un conseiller en investissements financiers (CIF) agréé pour tout projet d'investissement significatif. Pour les sportifs en fin de carrière, c'est cette consultation — trop souvent repoussée — qui fait toute la différence entre une transition réussie et une lente érosion du capital.
Les leçons des reconversions patrimoniales réussies
Le tennis offre d'autres exemples instructifs. Comme le montre le cas de Venus Williams, revenue sur les courts à 45 ans en 2026, les sportifs de haut niveau qui maintiennent leur niveau de vie après leur retraite s'appuient systématiquement sur des structures patrimoniales élaborées : holdings familiales, investissements en private equity, royalties de marque. Rafael Nadal, 18 mois après sa retraite, illustre la même logique : l'athlète qui prépare sa succession financière pendant sa carrière s'en sort infiniment mieux que celui qui découvre la question le lendemain de son dernier match.
Trois piliers caractérisent les reconversions patrimoniales réussies dans le sport de haut niveau. D'abord, la diversification sectorielle : Sharapova a réparti ses investissements entre le fitness tech, la mode de luxe, les produits de beauté, les fintech et la santé reproductive — autant de secteurs qui ne se corrèlent pas et absorbent la volatilité des marchés. Ensuite, la construction d'actifs immatériels pendant la carrière : une image de marque, des droits d'auteur, des partenariats à long terme qui continuent de générer des revenus quand les contrats sportifs ne le font plus. Enfin, l'anticipation fiscale : les revenus sportifs en fin de carrière subissent souvent le taux marginal maximal, et une structuration patrimoniale bien planifiée peut légalement réduire cette charge.
Le cas d'une tenniswoman française à 32 ans face à sa dernière saison
Prenons le profil composite d'une joueuse de tennis professionnelle française, classée entre la 40e et la 60e mondiale, à 32 ans. En fin de carrière, ses revenus se décomposent comme suit : 180 000 euros de prize money annuel et 120 000 euros de contrats de sponsoring, soit 300 000 euros bruts. Après application du taux marginal d'imposition à 41 % sur la tranche supérieure et des prélèvements sociaux (CSG/CRDS à 9,7 %), il lui reste environ 165 000 euros nets sur l'année.
Scénario A — sans planification patrimoniale : elle n'a pas constitué d'épargne structurée au cours de sa carrière. Elle dispose d'un capital résiduel de 200 000 euros au moment de raccrocher les baskets. Sans revenus sportifs, son train de vie (loyer, déplacements, entretien physique) consomme 4 000 euros par mois, soit 48 000 euros par an. Son capital s'épuise en moins de quatre ans.
Scénario B — avec un suivi patrimonial démarré 5 ans avant la retraite : sur cette même période, elle a placé 50 000 euros par an sur un PEA et une assurance-vie diversifiée. À 32 ans, elle dispose d'un capital de 280 000 euros, avec un rendement annuel moyen de 4 % sur un portefeuille équilibré actions/obligations. Cela représente 11 200 euros de revenus passifs annuels, soit environ 930 euros par mois — une base qui couvre ses dépenses courantes et laisse le capital intact. Parallèlement, un conseiller patrimonial lui a aidé à structurer une holding pour recevoir ses futurs revenus de marque et optimiser sa fiscalité à la source.
La différence entre les deux scénarios ne tient pas à des revenus supplémentaires, mais à un rendez-vous avec un expert pris 18 mois avant la fin de la carrière active. Le coût d'opportunité de l'attente, dans ce cas précis, dépasse facilement 100 000 euros sur dix ans.
Avertissement : cet article est rédigé à des fins d'information générale. Il ne constitue pas un conseil en investissement personnalisé. Consultez un conseiller en gestion de patrimoine certifié avant toute décision financière.
Ce que vous pouvez faire dès maintenant
L'itinéraire de Maria Sharapova est ambitieux, mais ses principes fondamentaux s'appliquent bien au-delà du tennis professionnel. La première décision utile, quel que soit votre niveau de revenus sportifs, est de consulter un expert en gestion de patrimoine avant la fin de votre activité — pas après.
Sur Expert Zoom, des conseillers spécialisés accompagnent les sportifs professionnels, les indépendants à revenus irréguliers et les particuliers souhaitant construire un patrimoine durable. Ils peuvent vous aider à évaluer votre situation, identifier les fenêtres d'optimisation fiscale légale, et structurer une stratégie d'investissement adaptée à votre horizon de vie.
Le bon moment pour anticiper sa reconversion financière, comme Sharapova l'a compris bien avant ses 30 ans, c'est toujours maintenant — bien avant le dernier coup de raquette.
