 Jonas
L'Observatoire Français des Tornades et des Orages Violents Keraunos a publié son bilan de l'été 2026 : avec un indice de sévérité orageuse de 8,44 en août — le plus élevé des dernières années — et une tornade EF3 ayant ravagé 400 habitations à Pomas dans l'Aude le 24 août, des milliers de propriétaires français se retrouvent confrontés à des sinistres complexes à évaluer et réparer.
Un été 2026 hors norme : ce que révèle Keraunos
Le bilan orageux 2026 de Keraunos dresse un tableau sans précédent pour l'été 2026. Selon l'observatoire, la saison estivale a enregistré une hausse de plus de 25 % du nombre d'éclairs détectés sur le territoire français par rapport à l'été précédent. Le seul 20 août a vu plus de 25 000 impacts de foudre en une seule journée climatologique.
Ce n'est pas qu'une question d'éclairs. La nature des phénomènes a été particulièrement destructrice. La tornade de Pomas (Aude), survenue le 24 août 2026 à 17h03, a parcouru 6,3 kilomètres sur une largeur de 350 à 600 mètres, avec des vents estimés entre 220 et 270 km/h par les enquêteurs de Keraunos. Résultat : 400 habitations endommagées, 50 blessés, un château éventré, et des quartiers entiers de la commune dévastés en moins de 25 minutes. Il faut remonter à la tornade de Leuc en mai 1969 — à seulement 5 km de Pomas — pour trouver un événement comparable dans le département de l'Aude.
Pour les professionnels de la rénovation et de l'expertise du bâtiment, ce type de bilan représente une réalité quotidienne en cette rentrée de septembre 2026 : des centaines de propriétaires cherchent à comprendre l'étendue réelle des dégâts subis, et à faire valoir leurs droits face à leurs assureurs.
Ce que l'assureur évalue… et ce qu'il ne voit pas
Après un sinistre orageux — qu'il s'agisse d'une tornade comme celle de Pomas, d'une grêle violente, d'une inondation soudaine ou d'un coup de foudre — le réflexe naturel est de déclarer le sinistre à son assurance. Ce geste est indispensable et doit intervenir dans les 5 jours ouvrés suivant le sinistre (délai légal imposé par le Code des assurances, article L113-2).
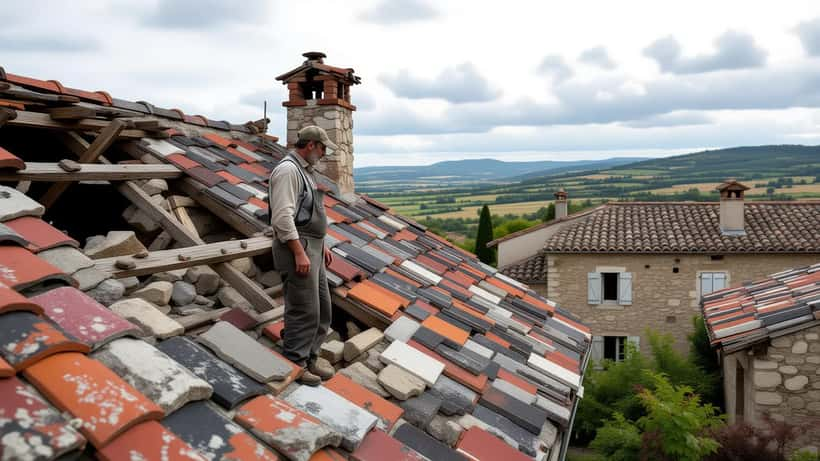
Mais l'expertise mandatée par votre compagnie d'assurance a un objectif précis : évaluer la perte indemnisable selon les termes de votre contrat. Elle ne cherche pas à recenser l'ensemble des désordres structurels consécutifs à l'événement. Un expert en bâtiment ou en rénovation intervient avec un regard différent : il identifie les dommages visibles mais aussi les pathologies différées qui n'apparaissent qu'à moyen terme — infiltrations sous tuiles déplacées, fissures en maçonnerie, affaissement de charpente non perceptible immédiatement.
Après les orages violents recensés par Keraunos en 2026, les experts en rénovation d'Île-de-France, d'Occitanie et des régions concernées par les cumuls de grêle signalent une recrudescence de désordres secondaires : gouttières déformées déviant les eaux de pluie vers les murs, isolation extérieure décollée exposant la structure, sous-bassements fragilisés par l'humidité répétée. Ces dommages, s'ils ne sont pas consignés dans les 10 à 15 jours suivant l'événement, peuvent être difficiles à rattacher au sinistre initial lors du règlement.
Consulter un professionnel de l'amélioration de la maison rapidement après une tempête, c'est sécuriser votre dossier sinistre autant que votre logement.
Cas concret : un propriétaire dans la zone Keraunos, 60 000 € de travaux potentiels
Prenons le cas d'un propriétaire d'une maison individuelle de 120 m² à Limoux (Aude), à 20 km de Pomas. Sa maison n'est pas en zone de tornade directe, mais elle a subi des vents violents de 90 à 110 km/h lors du même épisode du 24 août — phénomène documenté par Keraunos dans sa zone d'influence périphérique.
Les dégâts apparents : 8 tuiles manquantes sur le versant nord, une gouttière arrachée, deux vitres soufflées. Évaluation immédiate par l'assureur : 3 800 € d'indemnisation (sous déduction de la franchise de 380 € et d'une vétusté de 15 % sur le toit âgé de 12 ans). Les travaux sont effectués en urgence par une entreprise locale. Affaire classée.
Trois mois plus tard, des traces d'humidité apparaissent sur les plafonds des combles. Un expert en rénovation mandaté en urgence identifie que le faîtage avait été décalé lors de l'événement, permettant des infiltrations progressives qui ont saturé l'isolant en laine de verre. Coût réel des travaux correctifs : 11 200 € (reprise de faîtage, remplacement isolant, traitement anti-humidité, reprise plafonnage intérieur).
Si ce propriétaire avait demandé une inspection complète de charpente dans les 15 jours suivant la tempête — et consigné le décalage du faîtage dans un rapport d'état contradictoire — ces 11 200 € auraient pu être rattachés au sinistre initial et couverts par l'assurance, sous réserve du contrat. Sans ce rapport, la compagnie a refusé de prendre en charge les dommages secondaires, au motif qu'ils n'avaient pas été déclarés dans les délais légaux.
La règle est simple : si le dommage visible entraîne moins de 5 000 €, les dommages consécutifs non déclarés dans les délais peuvent dépasser 3 fois ce montant. C'est le ratio observé par les professionnels sur les sinistres post-orages EF2-EF3 documentés par Keraunos sur les 10 dernières années.
L'angle expert que votre assureur ne couvre pas : la prévention post-sinistre
Au-delà de la réparation immédiate, les grandes saisons orageuses comme celle que Keraunos documente pour l'été 2026 posent une question de fond : votre maison est-elle préparée pour la prochaine occurrence ?
Les professionnels de l'amélioration de la maison peuvent intervenir sur trois niveaux après un sinistre orageux :
Mise en sécurité d'urgence (48-72h) : bâchage de toiture, calage de menuiseries, drainage des espaces sous plancher inondés. Ces interventions stoppent la dégradation et préservent les preuves pour l'expert assurance.
Diagnostic structurel (dans les 15 jours) : contrôle de la charpente, des murs porteurs, des fondations si présence d'inondation, état du réseau électrique (les coups de foudre peuvent causer des surtensions non visibles immédiatement sur les tableaux). Ce diagnostic, consigné dans un rapport daté et signé, constitue une pièce opposable à l'assureur.
Travaux de remise en état et renforcement (1-3 mois) : remplacement des tuiles par des modèles résistant à la grêle (norme EN 1096 ou certification CEKAL), installation de volets roulants à résistance au vent certifiée, vérification des fixations d'antennes et équipements de toiture. Sur les zones à récurrence orageuse élevée — comme le Languedoc, la vallée du Rhône ou les Pyrénées — ces améliorations peuvent également réduire les primes d'assurance multirisques habitation.
Pour les zones identifiées à risque élevé par Keraunos (voir l'article sur les orages en France et les précautions pour votre maison), un professionnel certifié RGE (Reconnu Garant de l'Environnement) peut également évaluer si des travaux de renforcement thermique ou structurel sont éligibles à des aides publiques, en les combinant à la remise en état post-sinistre.
Ce que les chiffres Keraunos signifient pour votre maison
L'indice de sévérité orageuse de 8,44 en août 2026 n'est pas qu'un chiffre abstrait. Selon les données historiques de l'observatoire, un ISO supérieur à 7 sur un mois donné correspond statistiquement à une multiplication par 1,8 du nombre de sinistres déclarés aux assurances dans les 60 jours suivants.
Pour les propriétaires en zone orange ou rouge sur les cartes Keraunos — notamment l'arc méditerranéen, le Massif Central, les Alpes du Sud et les Pyrénées — l'été 2026 a représenté une charge de sinistres exceptionnelle. Les délais d'intervention des artisans dans ces zones sont actuellement allongés de 3 à 6 semaines par rapport à la normale saisonnière, selon les retours terrain des professionnels.
C'est précisément dans ce contexte de saturation que la consultation d'un expert en amélioration de la maison prend tout son sens : non pas pour remplacer l'artisan, mais pour prioriser les interventions urgentes, optimiser le dossier de sinistre, et éviter que des dommages secondaires ne viennent alourdir la facture finale.
Les données Keraunos montrent également que septembre et octobre restent des mois à risque sur le pourtour méditerranéen, avec des épisodes cévenols susceptibles de provoquer des inondations rapides et des projections de débris. La grêle, comme celle qui a frappé Marseille en 2026, constitue l'un des risques les plus sous-estimés par les propriétaires en matière de dégâts différés sur les toitures.
Que faire maintenant si votre maison a subi un orage cet été
Cinq actions concrètes, dans l'ordre chronologique :
1. Déclarer le sinistre dans les 5 jours ouvrés — même pour des dégâts en apparence mineurs. Le délai légal court dès la connaissance du sinistre (Code des assurances, article L113-2). Tout dommage non déclaré dans ce délai perd sa couverture contractuelle.
2. Photographier systématiquement — avant toute intervention de mise en sécurité. Date et heure horodatées sur les photos. Un constat d'huissier est recommandé pour les dégâts dépassant 10 000 €.
3. Demander une inspection complète de la toiture et de la charpente — par un professionnel indépendant de l'entreprise qui effectuera les réparations, idéalement dans les 10 à 15 jours. Ce rapport sert de pièce contradictoire dans les échanges avec l'assureur.
4. Ne pas engager de travaux importants avant le passage de l'expert mandaté par l'assureur, sauf urgence absolue de mise en sécurité. Conservez tous les devis et factures, même pour les interventions d'urgence.
5. Comparer le rapport d'expertise assurance à votre propre diagnostic — un expert en bâtiment indépendant peut vous aider à contester une estimation insuffisante via la procédure d'expertise contradictoire prévue par votre contrat.
Avertissement : cet article fournit des informations générales. Il ne constitue pas un avis juridique ou un conseil en matière d'assurance. Pour toute situation spécifique relative à un sinistre ou à des travaux de rénovation, consultez un professionnel qualifié.
