 Véronique Cezanne
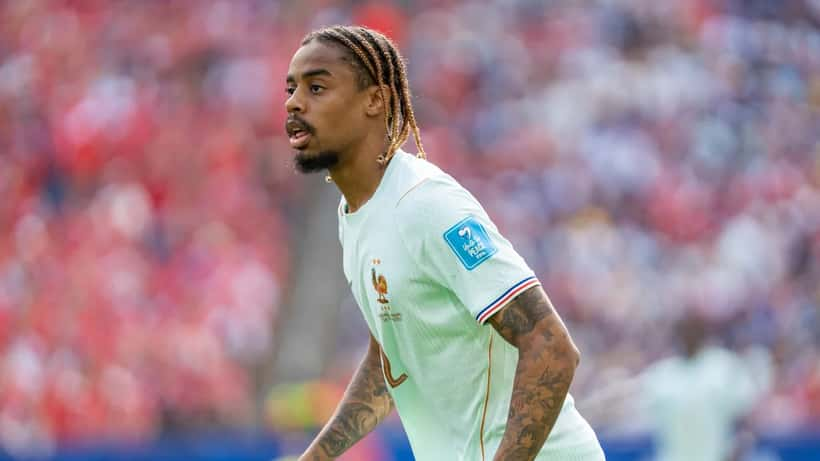
Bradley Barcola, 23 ans, a dit non au PSG. L'ailier tricolore a refusé la dernière offre de prolongation du club parisien, et Paris Saint-Germain a fixé le prix de son départ à 170 millions d'euros, selon Footeo News du 27 juillet 2026. Liverpool tient la corde, Arsenal s'est positionné à la dernière minute. Derrière ce transfert potentiellement record se pose une question que les médias n'abordent presque jamais : que fait-on de 170 millions d'euros de valeur marchande — et d'un salaire multiplié par deux — quand on a 23 ans et que la France perd l'un de ses meilleurs ailiers ?
Un transfert à 170 millions d'euros : ce que les chiffres révèlent vraiment
Avec un salaire actuel estimé à 550 000 euros bruts par mois au PSG, soit 6,6 millions d'euros annuels selon les données de Capology consultées en juillet 2026, Bradley Barcola est déjà l'un des joueurs les mieux rémunérés de Ligue 1. En rejoignant Liverpool ou Arsenal, les analystes de Goal.com anticipent une revalorisation significative, avec des émoluments pouvant atteindre 800 000 à 1 million d'euros bruts mensuels en Premier League, prime à la signature incluse.
Liverpool, qui propose actuellement environ 140 millions d'euros selon Eurosport du 28 juillet 2026, ne satisfait pas encore le PSG. Arsenal, de son côté, serait prêt à formuler une offre « agressive » pour coiffer le club mancunien au poteau. Chelsea aurait déjà reçu un refus du joueur. À l'heure actuelle, c'est Liverpool que Barcola préférerait — mais rien n'est encore signé.
Ce que ces chiffres bruts ne disent pas, c'est ce que Barcola — et plus largement tout joueur professionnel en situation de mobilité internationale — conservera réellement de ce nouveau contrat une fois la fiscalité, les charges et les décisions patrimoniales entrées en jeu. C'est précisément là que se joue la vraie différence entre les carrières qui laissent un patrimoine durable et celles qui n'en laissent aucun.
Ce que ce transfert révèle sur la gestion du patrimoine des athlètes d'élite
En Premier League, les joueurs résidant fiscalement au Royaume-Uni sont soumis à l'impôt sur le revenu britannique, dont le taux marginal atteint 45 % au-delà de 125 140 livres sterling de revenus annuels. À un salaire hypothétique de 900 000 euros bruts mensuels (environ 775 000 livres), cela représente une ponction de plus de 380 000 livres par mois en impôt sur le revenu, à laquelle s'ajoute la National Insurance Contribution à 2 % au-delà d'un certain seuil.
Sur un salaire annuel de 10,8 millions d'euros bruts, un joueur résidant fiscalement au Royaume-Uni sans optimisation patrimoniale pourrait ne conserver que 5,5 à 5,9 millions nets — avant toute dépense, investissement ou aide à la famille.
Les conseillers en gestion de patrimoine spécialisés dans le sport de haut niveau recommandent systématiquement plusieurs dispositifs : la structuration d'une société de droits à l'image, la planification de la résidence fiscale avant toute signature, et la diversification des actifs entre immobilier locatif, marchés financiers et placements obligataires. Un expert peut aider à calculer précisément la différence entre deux offres qui semblent proches sur le papier, mais représentent des écarts de plusieurs millions d'euros nets sur cinq ans.
Ce n'est pas un luxe réservé aux stars. C'est une nécessité pour tout sportif professionnel, à n'importe quel niveau de revenu, dès lors qu'il envisage une mobilité internationale.
Le cas de Sofiane, 24 ans, footballeur professionnel en mobilité internationale
Prenons un scénario concret pour mesurer ce que cela signifie en pratique. Sofiane, 24 ans, milieu de terrain évoluant en Ligue 1 à 80 000 euros bruts par mois, reçoit deux offres simultanées en août 2026 :
- Offre A : prolongation en Ligue 1 à 80 000 € bruts/mois sur 4 ans
- Offre B : transfert vers un club de Championship anglaise à 200 000 £ bruts/mois (environ 230 000 €) sur 4 ans
À première vue, l'offre B semble nettement supérieure. Mais sans stratégie patrimoniale, voici ce qui se passe :
Offre A, avec fiscalité française standard : après impôt sur le revenu (taux marginal 45 %) et cotisations salariales (~10 %), Sofiane conserve environ 38 000 € nets par mois, soit 1 824 000 € nets sur 4 ans.
Offre B, sans optimisation fiscale au Royaume-Uni : après impôt à 45 % et National Insurance, il conserve environ 108 000 £ nets par mois, soit approximativement 2 500 000 € nets sur 4 ans. L'écart brut est de 676 000 € en faveur de l'offre B.
Offre B, avec structuration patrimoniale dès le premier jour — droits à l'image structurés (20 % du salaire, fiscalité allégée), investissement de 25 % du net en SCPI et immobilier locatif en France, placement financier régulier — ce même contrat peut générer 4 100 000 € de patrimoine net en fin de contrat, soit 1 600 000 € supplémentaires par rapport à une gestion non optimisée.
Si/alors : si Sofiane signe en août 2026 avec un gestionnaire de patrimoine dès la première semaine, alors la différence de patrimoine constituée en 4 ans atteint 1,6 million d'euros supplémentaires par rapport à un joueur ayant les mêmes revenus mais aucun accompagnement.
Pour Bradley Barcola, dont le salaire potentiel est trois à quatre fois supérieur à celui de notre exemple, l'enjeu patrimonial sur un contrat de cinq ans se chiffre en dizaines de millions d'euros — simplement selon les décisions prises dans les premières semaines.
Les trois décisions à prendre avant toute signature
Les experts en gestion de patrimoine sportive s'accordent sur trois priorités absolues avant de signer un contrat en Premier League ou dans tout autre championnat étranger :
1. Planifier sa résidence fiscale avant le transfert La domiciliation fiscale au moment de la signature détermine le traitement des primes à la signature, des droits à l'image et des bonus de performance. Un joueur qui signe le 1er septembre sans avoir anticipé sa situation peut se retrouver à déclarer la même prime dans deux pays différents.
2. Structurer les droits à l'image dès le premier jour En Premier League, les clubs peuvent rémunérer jusqu'à 20 % du salaire total sous forme de droits à l'image, soumis à une fiscalité différente de celle du salaire classique. Sur 10 millions d'euros annuels, cette structuration peut représenter une économie de 400 000 à 700 000 euros par an — soit près de 3,5 millions sur un contrat de cinq ans.
3. Commencer à investir immédiatement, sans attendre La carrière d'un ailier d'élite dure en moyenne 10 à 14 ans au plus haut niveau. Un joueur de 23 ans qui ne commence à investir qu'à 30 ans perd sept années de capitalisation. Sur 200 000 euros investis annuellement à un rendement moyen de 5 %, la différence entre débuter à 23 ans et débuter à 30 ans représente 620 000 euros supplémentaires de patrimoine à l'âge de 40 ans — uniquement grâce à l'effet temps.
Ces décisions sont complexes et dépendent étroitement de la situation personnelle de chaque joueur : nationalité, pays d'accueil, structure contractuelle, situation familiale. C'est pourquoi un gestionnaire de patrimoine spécialisé dans le sport est indispensable, non pas après la signature, mais dès les premières négociations.
Quand consulter un expert en gestion de patrimoine ?
La réponse est simple : avant même d'avoir reçu l'offre définitive. Bradley Barcola dispose sans aucun doute d'un entourage financier expérimenté. Mais pour la majorité des joueurs professionnels français — et leurs proches, qui participent souvent aux décisions importantes — cette expertise reste inaccessible ou arrive trop tard, une fois le contrat déjà signé.
Un conseiller en gestion de patrimoine peut simuler, en quelques heures de consultation, le scénario fiscal de deux offres contractuelles, comparer deux destinations géographiques sur le plan de la fiscalité internationale, ou simplement expliquer ce que signifie réellement « 900 000 euros bruts mensuels » une fois que l'État, les charges et une stratégie patrimoniale entrent dans l'équation. Comme le montre le parcours d'autres joueurs formés en France passés par la Premier League — un sujet analysé notamment dans notre article sur Zaïre-Emery et son contrat au PSG — les décisions prises en début de carrière ont des effets durables sur le patrimoine final.
Pour les joueurs ou leur entourage souhaitant s'informer sur les implications fiscales d'une mobilité internationale, le portail officiel service-public.fr propose une synthèse des obligations déclaratives pour les personnes s'installant à l'étranger.
Que vous soyez sportif professionnel, agent ou simplement salarié à revenus élevés en cours de mobilité internationale, une consultation avec un expert en gestion de patrimoine peut littéralement représenter des centaines de milliers d'euros de différence. ExpertZoom met en relation rapidement les particuliers avec des spécialistes en gestion de patrimoine disponibles en ligne.
Avertissement YMYL : cet article est fourni à titre informatif uniquement. La fiscalité internationale et les stratégies patrimoniales dépendent de votre situation personnelle. Consultez un professionnel qualifié avant toute décision financière.
format_used: Expert reaction
