 Jonas
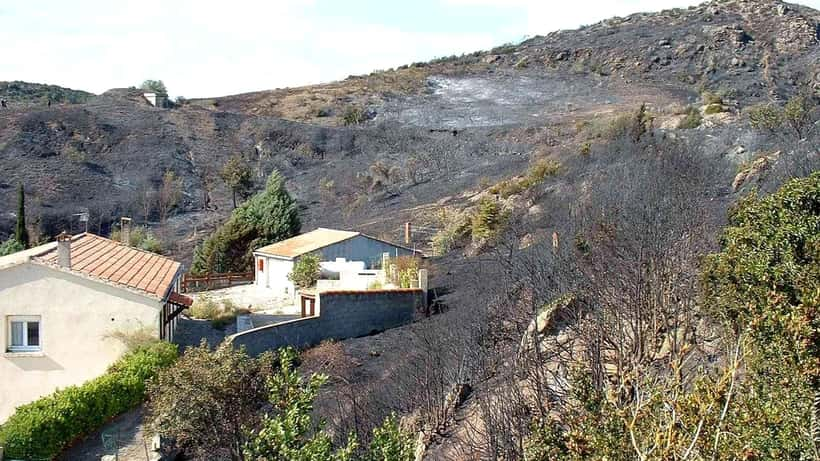
Le 27 juin 2026, douze incendies simultanés ont ravagé le département de l'Allier sous une chaleur record de 41,7°C à Vichy : quatre habitations ont été intégralement détruites, 136 hectares de végétation partis en fumée. À l'automne, alors que la saison des feux a consumé plus de 100 000 hectares en France et que l'État annonce un milliard d'euros supplémentaires pour les pompiers sur cinq ans, les sinistrés de l'Allier se retrouvent face à un parcours administratif et assurantiel semé d'embûches — souvent sous-estimé avant le sinistre.
L'Allier, nouveau front des méga-incendies : ce que révèle l'été 2026
Le département de l'Allier (03) n'est plus à l'abri du phénomène des feux de grande ampleur qui touche désormais des régions autrefois préservées. Le 27 juin 2026, les services départementaux d'incendie et de secours (SDIS) de l'Allier ont mobilisé plus de 300 pompiers et 60 véhicules pour faire face à ce que les autorités ont officiellement qualifié de « journée noire ». Douze foyers actifs simultanément, une température record à Vichy, et des vents qui ont accéléré la propagation : quatre maisons ont été réduites en cendres en quelques heures.
Cet événement n'est pas isolé. Selon les données publiées par Géorisques, le portail officiel du Ministère de la Transition Écologique, plusieurs communes de l'Allier figurent dans des zones à risque incendie de forêt intégrées dans les Plans de Prévention des Risques Naturels (PPRN). Ces classements ont des conséquences concrètes sur les droits des propriétaires — notamment en matière de reconstruction et d'indemnisation assurantielle.
En octobre 2026, le ministre de l'Intérieur Laurent Nuñez a officialisé une enveloppe d'un milliard d'euros supplémentaires sur cinq ans pour les SDIS, soit 200 millions d'euros par an, après une saison record à plus de 100 000 hectares brûlés en France. Ce financement structurel ne résout pas la situation immédiate des familles dont la maison a disparu — ni celle des propriétaires qui découvrent, trop tard, que leur assurance habitation ne couvre pas tout.
Ce que couvre réellement votre assurance habitation après un feu de forêt
Un incendie de forêt n'est pas un incendie domestique — et cette distinction a des conséquences directes sur l'indemnisation que vous percevrez. La plupart des assurés ignorent que l'assurance multirisques habitation (MRH) couvre bien les dommages causés par un feu de forêt atteignant le bâtiment, mais que plusieurs mécanismes de calcul peuvent réduire très significativement le montant versé.
La vétusté, premier écueil. Les assureurs appliquent un coefficient de vétusté sur le bâti et sur le mobilier. Pour une maison construite en 1998, ce coefficient peut atteindre 30 à 42 % de la valeur de reconstruction — soit des dizaines de milliers d'euros de différence entre la valeur à neuf et l'indemnisation réelle proposée.
La garantie "valeur à neuf", souvent absente. Cette option supprime le mécanisme de vétusté sur le bâti mais est rarement souscrite faute d'information. Son coût est pourtant modeste : entre 80 et 120 euros par an en supplément de prime pour un logement standard, selon les mutuelles et compagnies d'assurance.
Le délai de déclaration. Vous disposez de 5 jours ouvrés après la connaissance du sinistre pour le déclarer à votre assureur, conformément à l'article L113-2 du Code des assurances. Passé ce délai, l'assureur peut réduire l'indemnité si la tardivité lui cause un préjudice.
La reconnaissance de catastrophe naturelle. Si la préfecture obtient un arrêté interministériel de reconnaissance en état de catastrophe naturelle pour votre commune, les extensions "cat nat" s'activent. La franchise légale applicable aux habitations est alors de 380 euros — mais cela ne modifie pas la base de calcul liée à la vétusté.
Cas concret : propriétaire à Bellerive-sur-Allier après les incendies de juin 2026
Prenons le cas d'un propriétaire de Bellerive-sur-Allier dont la maison individuelle de 120 m², construite en 1998, a été totalement détruite lors des incendies du 27 juin 2026. Sa police d'assurance indique une valeur assurée de 220 000 euros, sans option "valeur à neuf".
Calcul de l'assureur sans la garantie "valeur à neuf" :
- Coût de reconstruction estimé (120 m² × 1 850 €/m² en 2026) = 222 000 €
- Vétusté appliquée : 28 années × 1,5 % par an = 42 % de décote
- Indemnisation proposée : 222 000 € × (1 − 42 %) = 128 760 €
Ce propriétaire se retrouve avec un écart de plus de 93 000 euros entre ce qu'il perçoit et ce qu'il lui faut réellement pour reconstruire à l'identique — sans même tenir compte de la mise aux normes PPRif (matériaux résistants au feu, débroussaillement intégré dans la conception), qui peut ajouter 15 à 25 % au coût total.
Si ce propriétaire avait souscrit la garantie "valeur à neuf" (environ 100 euros de plus par an sur sa prime), il aurait perçu l'intégralité des 222 000 euros. Pour une économie annuelle de 100 euros sur sa prime, il a exposé son patrimoine à une perte sèche de 93 000 euros.
Ce type de scénario, très fréquent dans les dossiers de sinistres incendie, illustre pourquoi une révision de contrat effectuée avec un expert en amélioration de l'habitat ou un conseiller spécialisé peut transformer radicalement le montant de l'indemnisation — notamment en négociant le coût de reconstruction sur la base des prix réels du marché 2026 plutôt que d'un barème obsolète.
Reconstruire dans l'Allier : contraintes réglementaires à anticiper
La reconstruction après un incendie dans l'Allier n'est pas une simple démarche de chantier. Dans les communes classées en zone à risque incendie (PPRif ou PPRN multicritères), tout projet de reconstruction est soumis à des prescriptions spécifiques :
- Débroussaillement obligatoire dans un rayon de 50 mètres autour de la construction (article L131-10 du Code forestier). Le non-respect entraîne une mise en demeure de la mairie et peut justifier une réduction d'indemnisation par l'assureur pour défaut d'entretien.
- Matériaux résistants au feu obligatoires pour la couverture, les menuiseries extérieures et les bardages, selon les prescriptions locales du PPRif.
- Délais d'instruction du permis de construire allongés : dans les zones réglementées, le délai peut atteindre 5 mois au lieu des 2 mois classiques. Il est essentiel d'anticiper cette contrainte pour ne pas rester trop longtemps en solution d'hébergement provisoire.
Ces contraintes techniques et administratives justifient l'accompagnement par un professionnel de l'amélioration de l'habitat dès le stade de la conception du projet de reconstruction, bien avant le dépôt de la demande de permis.
Que faire immédiatement si votre logement a été sinistré dans l'Allier
Face à un sinistre incendie lié à des feux de forêt, les premières semaines sont décisives pour préserver vos droits :
- Déclarez dans les 5 jours ouvrés : envoyez une lettre recommandée avec accusé de réception à votre assureur et photographiez l'intégralité des dommages avant tout déblaiement ou nettoyage.
- Vérifiez le statut catastrophe naturelle de votre commune auprès de la préfecture de l'Allier ou sur le site officiel de la Caisse Centrale de Réassurance (CCR).
- Demandez une contre-expertise : vous avez le droit de mandater un expert d'assuré indépendant pour contester l'évaluation de l'expert envoyé par votre assureur. Ce recours est fréquemment productif pour les sinistres dont le montant dépasse 50 000 euros.
- Anticipez les permis de construire : commencez à rassembler les documents nécessaires (titre de propriété, plans, PPRN de la commune) dès la semaine suivant le sinistre.
- Consultez un expert en amélioration de l'habitat : la reconstruction post-sinistre implique souvent une révision complète des plans d'origine pour satisfaire aux nouvelles normes anti-incendie. Un professionnel peut chiffrer précisément les surcoûts à anticiper et défendre votre dossier face à l'assureur.
Des experts en amélioration de la maison disponibles sur Expert Zoom peuvent vous accompagner à chaque étape de ce parcours — de l'évaluation des travaux à la coordination des artisans spécialisés en zones à risque.
Cet article est fourni à titre informatif. Pour toute question relative à votre couverture assurantielle, à vos droits après un sinistre ou à vos obligations en zone PPRif, consultez un professionnel qualifié (expert en bâtiment, avocat spécialisé ou conseiller en assurance).
