 Emma Virtanen
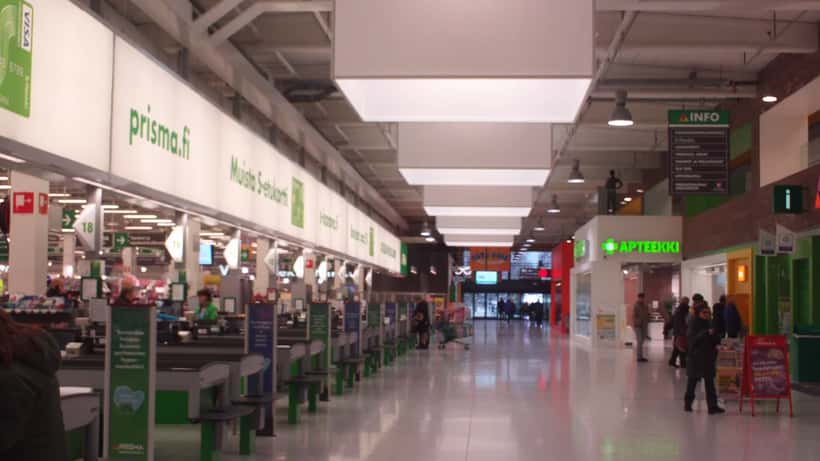
Prisma avasi tänään, 19. elokuuta 2026, uuden Prisma Tukku -osaston Suomen suurimpaan hypermarkettiin Helsingin Kannelmäen Kaareen. Tukku tarjoaa noin 200 tuotetta suurpakkauksina – ruokaöljyistä ja lihasta pakastetuotteisiin ja alkoholin tukkulajitelmaan – yrityksille, yhdistyksille ja suurperheille ilman erillistä jäsenkorttia. Uutuus houkuttelee pienyrittäjiä: tukkuliike sijaitsee lähikaupan yhteydessä, on avoinna ympäri vuorokauden ja vaatii nollarekisteröinnin.
Mutta kun kassalla vilisevät isot luvut ja lavakärryt täyttyvät ruokaöljyllä ja lihapakkauksilla, moni yrittäjä tai yhdistyksen vastuuhenkilö astuu ansaan: arvonlisäverovähennykset kirjataan väärin, edustamiskulut sekoittuvat henkilöstökuluihin tai koko vähennysoikeus jää käyttämättä puhtaasti tietämättömyyden vuoksi. Satoja – jopa tuhansia – euroja vuodessa valuu hukkaan.
Prisma Tukku: uudenlainen hankintatapa pienyrityksille
Prisma Kaaren tukkuosasto sijaitsee hypermarketin sisällä puutarhaosaston välittömässä läheisyydessä. Kaaren Prisma on Suomen suurin Prisma, ja sijaintinsa vuoksi se tavoittaa hyvin yrittäjät eri puolelta pääkaupunkiseutua Kehä I:n varrelta.
Pilottivalikoima kattaa noin 200 tuotetta. Tyypillisiä artikkeleita ovat 2 kilogramman jauhelihapaketit, 5–10 litran ruokaöljyt, 750 gramman haloumi-juustot ja viiden kilogramman pastapussit. Nämä tuotteet osoittautuivat suosituimmiksi jo aiemmassa Tampereen Kalevan Prisman pilottitukussa, joka avattiin 10 miljoonalla eurolla uudistetun hypermarketin yhteyteen aiemmin tänä kesänä.
Kaaren Prisman erityispiirre on walk-in-jääkaappi: asiakas voi kävellä fyysisesti sisään valitsemaan tuoretuotteita viileässä. Lisäksi osastolla kokeillaan alkoholin tukkupakkauksia – olut- ja kuohuviinierissä useamman pullon tai tölkin pakkauksina. Tuotteita voi ostaa myös verkossa ja noutaa ajoneuvolla suoraan Prisman noutopisteeltä.
Kenenkään ei tarvitse rekisteröityä tai hankkia jäsenkorttia. Tämä tekee Prisma Tukusta helposti lähestyttävän myös yrittäjille, jotka tekevät pieniä ja satunnaisia tukkuostoksia erillisiltä tukkuliikkeiltä. HOK-Elannon mukaan valikoima laajenee asiakaspalautteen perusteella, eli tarjonta todennäköisesti kasvaa syyskauden edetessä.
Miten arvonlisäveron vähennysoikeus toimii käytännössä?
Kun ALV-rekisteröity yritys ostaa tuotteita tai tarvikkeita liiketoimintaansa varten, se voi vähentää hankintaan sisältyvän arvonlisäveron omassa ALV-ilmoituksessaan. Ilmoituksen voi tehdä kuukausittain tai neljännesvuosittain yrityksen myynnin volyymin mukaan. Käytännössä tämä tarkoittaa, että verohallinto palauttaa yrityksen maksamien ostojen sisältämän veron kuittaamalla sen myynneistä kertyvää veroa vastaan.
Elintarvikkeisiin – kuten jauhelihaan, öljyyn, pastaan ja juustoon – sovelletaan 14 prosentin ALV-kantaa. Yleisiin tarvikkeisiin, kuten pesuaineisiin, pakkausmateriaaleihin ja toimistotarvikkeisiin, sovelletaan 25,5 prosentin yleistä ALV-kantaa. Molempia verokantojen mukaisia ostoja voi vähentää, kunhan ne kohdistuvat verolliseen liiketoimintaan.
Vähennysoikeus ei ole automaattinen. Verohallinnon ohje arvonlisäveron vähennysoikeudesta edellyttää kolmea asiaa: ostajan on oltava ALV-rekisterissä, hankinta on kohdistuttava verolliseen liiketoimintaan, ja ostosta on oltava asianmukainen tosite. Prisma Tukun kassalta saatu kuitti kelpaa tositteeksi. Mutta kirjanpitomerkintä ostotarkoituksesta on tehtävä saman päivän aikana – viikon päästä muistikuva hämärtyy.
Toisin kuin monissa muissa EU-maissa, Suomessa ei tarvita erillistä laskua tai ostajan Y-tunnusta tositteessa – kassakuitti riittää, kun se on asianmukaisesti arkistoitu ja kirjanpitomerkintä on tehty. Tämä helpottaa käytännön arkea merkittävästi pienyrityksille, joilla ei ole erillistä hankintaosastoa tai taloushallintoa.
Mikko osti oikein – mutta teki yhden virheen, joka maksaa 196 euroa vuodessa
Kuvitellaan todellinen tilanne. Mikko pyörittää pientä pitopalveluyritystä Helsingissä, neljä kokoaikaista työntekijää, yhtiömuoto osakeyhtiö. Yritys on ALV-rekisterissä ja raportoi arvonlisäverot kuukausittain.
Mikko päättää käydä Prisma Tukussa kerran kuussa. Tyypillinen ostoskorin sisältö on seuraava:
- Jauhelihaa 12 kg (6 x 2 kg pakkaus): 48 euroa, ALV 14 %
- Ruokaöljyä 10 L (2 x 5 L pakkaus): 30 euroa, ALV 14 %
- Pastaa 10 kg (2 x 5 kg pakkaus): 20 euroa, ALV 14 %
- Haloumi-juustoa 1,5 kg (2 x 750 g): 18 euroa, ALV 14 %
- Puhdistusaineita ja kertakäyttöpakkauksia: 50 euroa, ALV 25,5 %
Elintarvikeostot yhteensä: 116 euroa. Niiden ALV-osuus 14 prosentin kannalla on noin 14,25 euroa kuukaudessa. Puhdistusaineiden ja pakkausten ALV-osuus 25,5 prosentin kannalla on noin 10,18 euroa. Kuukausittainen ALV-vähennys yhteensä: 24,43 euroa. Vuodessa tämä tekee 293 euroa lisää kassaan – pelkästään oikealla kirjanpidolla, ilman muuta toimenpidettä.
Mutta Mikko tekee yhden lisäostoksen: kolmen kuuden tölkin oluttukun henkilöstön kuukausittaisia virkistysillanistujaisia varten, hintaan noin 80 euroa. Hän kirjaa oluen edustamiskuluna, koska kollegat olivat läsnä – ja vähentää myös sen ALV:n.
Virhe: Arvonlisäverolain mukaan edustamiskuluihin sisältyvää ALV:a ei saa vähentää lainkaan. Edustaminen on erikseen mainittu vähennyskelvottomien kulujen joukossa, ja tämä koskee erityisesti alkoholia. Alkoholin ALV-osuus 80 eurosta 25,5 prosentin kannalla on noin 16,37 euroa kuukaudessa – eli 196 euroa vuodessa virheellistä ALV-vähennystä.
Jos Verohallinto löytää tämän verotarkastuksessa, Mikolle määrätään jälkiverotus kaikista virheellisistä vähennyksistä, ja päälle tulee veronkorotus sekä viivästyskorko. Kolmen vuoden ajalta laskettuna riski kasvaa yli 600 euron tasolle pelkästään tämän yhden virheen takia.
Jos Mikko olisi konsultoinut talousasiantuntijaa etukäteen, hän olisi kirjannut virkistysillan oluen henkilöstökuluna erilliselle tilille – ilman ALV-vähennystä, mutta myös ilman riskiä jälkiverotuksesta. Laillinen 293 euron vuosivähennys olisi jäänyt koskemattomaksi.
Yhdistykset – ansoja, jotka yllätysten kautta löytyvät
Prisma Tukku houkuttelee myös yhdistyksiä: urheiluseuroja, taloyhtiöitä, kyläyhdistyksiä. Monet näistä uskovat voivansa vähentää ALV:n automaattisesti, koska ostavat "toimintaa varten". Todellisuus on tiukempi.
Yhdistys on arvonlisäverovelvollinen vain, jos sen harjoittaman verollisen liiketoiminnan liikevaihto ylittää 15 000 euroa kalenterivuodessa. Alle tämän jäävät yhdistykset eivät kuulu ALV-rekisteriin eivätkä voi vähentää ostoistaan ALV:a. Prisma Tukussa maksettu vero jää silloin yhdistykselle lopulliseksi kuluksi.
Lisäksi yhdistyksellä voi olla sekä verollista liiketoimintaa (esimerkiksi kahvilan myynti, mainostulot tai tapahtumamyynti) että verotonta jäsentoimintaa (harrastustoiminta, kurssit jäsenille). Tässä tilanteessa vähennysoikeus jaetaan toimintojen suhteessa niin sanottua vyörytysperiaatetta käyttäen. Tukkuostot on jo ostopäivänä merkittävä oikealle toiminnalle – jälkeenpäin kohdentaminen on altis riitauttamiselle verotarkastuksessa.
Käytännön esimerkki: pienen urheiluseuran johtokunta ostaa Prisma Tukusta suuret maustepakkaukset kesäleirin ruoanlaittoihin (600 euroa) ja tulosteet toimistotöihin (100 euroa). Jos seura on ALV-rekisterissä kahvilansa liikevaihdon vuoksi, se voi vähentää leirin ruokatarvikkeet kokonaan (koska leiri on verollista toimintaa) mutta toimistotarvikkeista vain osan. Jos seura ei ole rekisterissä, kummastakin osasta menee vero lopullisena kuluna.
Verkko-ostokset ja digitaaliset kuitit – piileva etu yrittäjille
Prisma Tukun tuotteet voi ostaa myös verkossa ja noutaa ajoneuvolla noutopisteeltä. Tämä on kirjanpidollisesti yrittäjän näkökulmasta jopa kassakäyntiä parempi vaihtoehto.
Verkko-ostoksesta syntyy automaattisesti sähköinen kuitti, joka lähetetään rekisteröityyn sähköpostiosoitteeseen. Sähköinen kuitti on helpompi arkistoida kirjanpito-ohjelmaan kuin paperinen kassakuitti, jonka muste haalistuu muutamassa kuukaudessa. Suomessa kirjanpitoaineisto on säilytettävä kuusi vuotta – paperikuiteilla tämä voi olla haaste, kun vuoden 2023 kuitit alkavat haaleta jo nyt.
Lisäksi verkkokaupassa ostoskoriin on helpompi lisätä viite tai muistiinpano ostotarkoituksesta. Tämä yksinkertaistaa kuittien kohdentamista kirjanpitoon merkittävästi. Isommissa yrityksissä useamman henkilön tekemät tukkuostokset on helpompi yhdistää samaan kuukausiraportointiin, kun jokaisesta ostosta on selkeä digitaalinen jälki.
Yhdistyksissä erityisesti tämä etu korostuu: kirjanpidosta vastaa usein vapaaehtoinen rahastonhoitaja, jonka aika on rajattu. Selkeä kuittijärjestelmä vähentää virheitä ja nopeuttaa toiminnan tilintarkastusta.
Käytännön askeleet ennen ensimmäistä tukkukäyntiä
Neljä toimenpidettä, jotka kannattaa tehdä ennen kuin lähtee Prisma Tukun hyllyille:
1. Tarkista ALV-rekisteröinti YTJ:stä. Verohallinnon YTJ-palvelussa (ytj.fi) voi tarkistaa hetkessä, onko yritys tai yhdistys merkitty arvonlisäverovelvollisten rekisteriin. Jos ei, vähennysoikeutta ei synny – ja rekisteröinnin kannattavuus riippuu liikevaihdon tasosta.
2. Erota käyttötarkoitukset heti ostopäivänä. Luo kirjanpito-ohjelmaan tai taulukkolaskentaan yksinkertainen luokittelu: liiketoimintaostot, henkilöstöedut, edustaminen. Alkoholin kohdalla: ALV ei ole koskaan vähennyskelpoinen edustamiskuluihin liittyvistä hankinnoista.
3. Arkistoi kuitit järjestelmällisesti. Kassalta saatu paperikuitti on pätevä tosite. Monet yrittäjät skannaavat kuitit kirjanpito-ohjelmaan saman päivän aikana. Verkko-ostoksista tulee automaattisesti sähköinen kuitti, joka arkistoidaan osana kirjanpitoaineistoa.
4. Kysy asiantuntijalta, kun volyymi kasvaa. Yksittäinen kuukausikäynti on helppo hallita. Kun Prisma Tukusta tulee säännöllinen hankintalähde useammalle liiketoiminta-alueelle, kirjanpitovirhe voi paisua vuosien myötä merkittäväksi vastuuksi. Talousasiantuntija tai tilitoimisto voi auttaa rakentamaan selkeän ostoluokittelujärjestelmän jo alkuvaiheessa.
Prisma Tukun avautuminen on tervetullut ja konkreettinen muutos pienyrittäjille, jotka tähän asti ovat joutuneet ajamaan erikoistukkuliikkeisiin saadakseen suurpakkauksia budjettihinnoilla. Jotta hinnoissa oleva säästö todella siirtyy tulokseen – eikä valu verotuksellisiin virheisiin – ALV-vähennys on tehtävä oikein. Verohallinnon uudistukset 2026 vaikuttavat myös pienyrittäjien raportointivelvollisuuksiin, ja hallituksen pienyrittäjille suunnattu yhteisöveronalennusohjelma muuttaa kokonaistilannetta entisestään, joten ajan tasalla pysyminen on nyt erityisen tärkeää.
Tämä artikkeli tarjoaa yleistä tietoa arvonlisäverotuksesta. Se ei muodosta oikeudellista tai verotuksellista neuvontaa. ALV-vähennysoikeudesta ja kirjanpitovelvollisuuksista on aina suositeltavaa varmistua pätevältä kirjanpitäjältä, tilitoimistolta tai talousasiantuntijalta.
