 Julia Richter
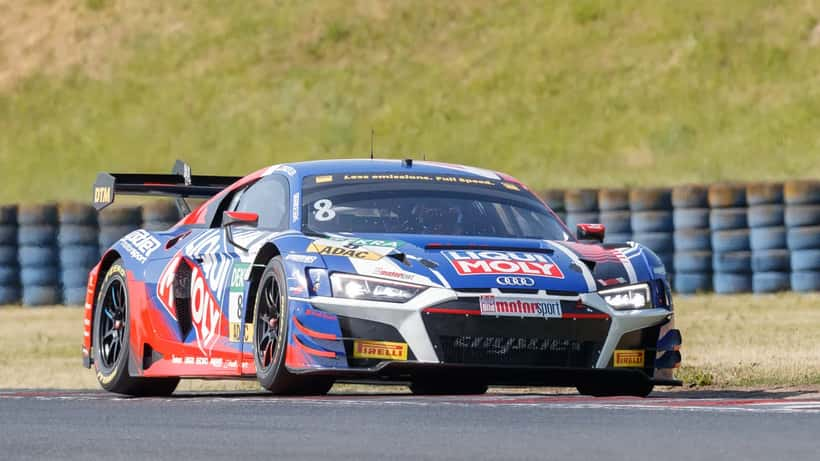
Mit Platz zwei in Oschersleben hat Luca Engstler 2026 sein erstes Podium für Red Bull Team ABT Sportsline eingefahren – hinter dem dominanten Thomas Preining im Porsche, aber klar vor dem Rest des Feldes. Der 25-jährige Allgäuer im Lamborghini Temerario GT3 absolviert seine vierte DTM-Saison und dürfte inzwischen zu den besserverdienenden deutschen Profi-Rennfahrern seines Jahrgangs gehören. Was Fan-Beobachter dabei meist ausblenden: Der Sprung in einen Werksfahrer-Vertrag ist nicht nur sportlich eine Weichenstellung – er ist der Moment, in dem Steuern und Vermögensplanung zur echten Gefahr werden können.
Der Aufstieg: Vom Allgäu auf die Rennstrecken Europas
Luca Engstler wurde im November 2000 in Kempten geboren, als Sohn von Franz Engstler, dem Gründer des gleichnamigen Motorsport-Teams. Die Karriere startete früh: Nach Stationen in der ADAC Formel 4 und der Formel Regional gewann er 2018 und 2019 in Folge die asiatische TCR-Serie. 2021 sicherte er sich den TCR-Germany-Titel.
Der Schritt in die GT3-Klasse folgte 2022. In der DTM feierte er 2024 seine ersten Rennsiege. Im Februar 2025 wurde er in den offiziellen Lamborghini-Werkskader aufgenommen – ein Status, der mit einem festen Grundgehalt, Ergebnisboni, Test-Honoraren und zum Teil erheblichen Sponsoreneinnahmen verbunden ist. Außerdem gewann er 2025 gemeinsam mit Jordan Pepper und Mirko Bortolotti den Gesamtsieg bei den 24 Stunden von Spa – eines der renommiertesten Langstreckenrennen der Welt.
Für 2026 fährt er an der Seite von Marco Mapelli für Red Bull Team ABT Sportsline. Sein zweiter Platz in Oschersleben war das erste ABT-Lamborghini-Podium der laufenden Saison – ein Zeichen, dass der junge Bayer im oberen Leistungsbereich der DTM endgültig angekommen ist.
Was ein Werksfahrer-Vertrag in Zahlen bedeutet
Genaue Gehaltszahlen werden im Motorsport selten veröffentlicht. Sportmanagement-Experten schätzen, dass ein etablierter GT3-Werksfahrer bei einem DTM-Spitzenteam je nach Leistungsbonus und Sponsorenstatus zwischen 150.000 und 500.000 Euro jährlich verdienen kann – zuzüglich Preisgeld und persönlicher Werbeverträge. Hinzu kommen bei Langstreckenengagements wie den 24h Spa weitere Einnahmen.
Das klingt nach viel. Wer die deutschen Einkommensteuer-Sätze kennt, erkennt jedoch rasch: Ein erheblicher Teil dieses Einkommens fließt direkt an den Fiskus – und zwar nicht linear, sondern mit steigendem Satz.
Deutsche Einkommensteuer 2026 – die entscheidenden Grenzen gemäß § 32a EStG:
| Zu versteuerndes Einkommen | Grenzsteuersatz |
|---|---|
| Bis 11.784 € | 0 % (Grundfreibetrag) |
| 11.785 – 66.760 € | 14 – 42 % (progressiv) |
| Ab 66.761 € | 42 % |
| Ab 277.826 € | 45 % (sog. Reichsteuer) |
Wer 400.000 Euro brutto verdient, zahlt auf jeden Euro oberhalb von 277.826 Euro den Reichsteuersatz von 45 Prozent. Dazu kommen 25 Prozent Abgeltungssteuer auf Kapitalerträge (KeSt). Unterm Strich verbleiben nach allen Abzügen häufig weniger als 55 Prozent des Bruttoeinkommens – in einem Karrierefenster, das im Profi-Motorsport erfahrungsgemäß 10 bis 15 aktive Jahre umfasst.
Kurze Karriere, lange Rente: Das strukturelle Risiko
Der Motorsport ist keine Karriere fürs Leben. Verletzungen, technologischer Wandel oder das Ende einer Rennserie können die Einnahmen abrupt stoppen. Was Rennfahrer wie Engstler von klassischen Angestellten unterscheidet: Es gibt keine automatisch greifende gesetzliche Rentenversicherung, die den Lebensstandard der aktiven Karrierejahre absichert.
Selbstständige und Freiberufler – und viele Profisportler zählen dazu – müssen privat vorsorgen. Die Möglichkeiten sind zahlreich, aber ohne spezialisierte Beratung schnell unübersichtlich: Basisrente (Rürup), Kapitalgesellschaft zur Steueroptimierung, ETF-Sparplan, Immobilien, betriebliche Altersvorsorge. Wer glaubt, das eigene Einkommen wachse schneller als das Problem, schiebt die Entscheidung meist auf – bis es zu spät ist.
Rund 45 Prozent der Selbstständigen in Deutschland haben laut Fachstudien keine ausreichende private Altersvorsorge. Bei Sportlern mit kurzen Karrierefenstern und steilem Einkommenssprung im frühen Erwachsenenalter wiegt dieses Risiko noch schwerer.
Wenn Jonas 25 ist und seinen ersten Werksvertrag unterschreibt
Nehmen wir Jonas, 25 Jahre alt, aus dem bayerischen Allgäu. Er hat gerade seinen ersten offiziellen Werksvertrag als GT3-Rennfahrer unterzeichnet. Sein Jahresgehalt beträgt 380.000 Euro brutto; dazu kommen 40.000 Euro aus einem regionalen Sponsorenvertrag – insgesamt 420.000 Euro Jahreseinkommen.
Szenario A – keine strukturierte Vermögensplanung:
Jonas zahlt nach geltendem EStG auf sein Gesamteinkommen rund 178.000 Euro Einkommensteuer (effektiver Durchschnittssteuersatz ca. 42 %, Grenzrate 45 % auf den oberen Einkommensblock). Netto verbleiben ihm etwa 242.000 Euro. Er parkt das Geld auf einem Tagesgeldkonto, das 2026 mit rund 2,1 Prozent p.a. verzinst wird. Nach 10 aktiven Karrierejahren – ohne Verletzungsunterbrechung – hat Jonas rein rechnerisch rund 2,65 Millionen Euro angespart.
Szenario B – mit strukturierter Beratung (Erstberatung ca. 3.500 Euro):
Ein auf Profisportler spezialisierter Vermögensberater empfiehlt Jonas eine kombinierte Strategie: erstens Basisrente (Rürup) mit dem steuerlichen Maximalbetrag von 29.344 Euro für 2026, zweitens ein globales ETF-Portfolio (historisch 7–8 % Rendite p.a.) und drittens eine GmbH-Holding zur Steuerstundung von Kapitalerträgen (Körperschaftsteuer 15 % statt ESt 45 %). Allein die Rürup-Einzahlung reduziert Jonas' Steuerlast im ersten Jahr um rund 13.200 Euro. Über 10 Jahre summiert sich die Steuerersparnis auf geschätzte 290.000 bis 340.000 Euro. Sein Gesamtvermögen nach 10 Jahren: rund 3,8 bis 4,2 Millionen Euro.
Das ergibt einen Unterschied von rund 1,3 Millionen Euro – erzielt durch eine Beratungsinvestition von 3.500 Euro. Das entspricht einem Return-on-Investment von über 370-fach.
Was passiert, wenn Jonas in Saison vier verletzt ausfällt?
Nehmen wir an, er fällt nach einem Unfall 18 Monate aus. Mit einem Vermögenspuffer und einer Berufsunfähigkeitsversicherung überbrückt er diese Zeit ohne Substanzverlust. Ohne diese Absicherung droht ein vorzeitiger, steuerlich ungünstiger Kapitalrückgriff, der die gesamte Struktur aufbricht und Jahrzehnte der Planung zunichtemacht.
Ähnliche Überlegungen gelten nicht nur für Motorsportler. Auch bei Hochverdienstsportlern wie Deniz Undav zeigt sich, dass eine strukturierte Finanzplanung früh beginnen muss – die Steuerdynamik ist dieselbe.
Die vier Hebel, die Spitzensportler jetzt ansetzen sollten
Auf Profisportler spezialisierte Vermögensberater nennen vier Bausteine, die unabhängig von der konkreten Einkommenshöhe relevant sind:
1. Rürup-Basisrente ausschöpfen. 2026 können Selbstständige bis zu 29.344 Euro jährlich als Sonderausgaben absetzen. Das senkt die Steuerlast direkt und baut eine pfändungssichere lebenslange Rente auf.
2. Diversifiziertes ETF-Portfolio aufbauen. Ein global gestreutes Portfolio aus MSCI-World- und Emerging-Markets-Fonds hat über 20-Jahres-Zeiträume historisch 7 bis 9 Prozent Jahresrendite erzielt. Wer mit 25 beginnt, profitiert massiv vom Zinseszinseffekt: Bei 7 Prozent p.a. verdoppelt sich das Kapital alle rund 10 Jahre.
3. Holding-Struktur prüfen. Wenn Werbeeinnahmen oder Preisgeld über eine GmbH fließen, lassen sich thesaurierte Gewinne zunächst mit 15 Prozent Körperschaftsteuer (statt 45 % ESt) versteuern. Das erzeugt einen erheblichen Liquiditätsvorteil, der für Reinvestitionen genutzt werden kann.
4. Berufsunfähigkeit und Haftung absichern. Im Motorsport ist das Verletzungsrisiko real. Eine Sportler-BU-Police, die Rennsport ausdrücklich einschließt, kostet mehr als eine Standard-Police – ist aber im Schadensfall unverzichtbar.
Wer mit 25 beginnt zu planen, erzielt nach gängigen Berechnungsmodellen bei gleicher Rendite ein Endvermögen, das rund 60 Prozent höher liegt als bei einem Start mit 35 – nicht weil mehr gespart wird, sondern weil der Zinseszinseffekt mehr Zeit hat, sich zu entfalten.
Für vergleichende Perspektiven lohnt sich auch ein Blick auf die Finanzstrukturen hochdotierter Formel-1-Verträge: Die steuerlichen Mechanismen sind strukturell identisch, auch wenn die Summen größer sind.
Was Sie jetzt tun sollten
Ob Sie selbst Profisportler sind, als Elternteil einen Nachwuchsfahrer begleiten oder als Unternehmer ein vergleichbares Einkommens- und Risikoprofil aufweisen: Die Grundregel gilt universell. Das kurze Karierre-Fenster mit hohem Einkommen muss aktiv für die Zukunftssicherung genutzt werden.
Luca Engstler wird in dieser DTM-Saison noch weitere Rennen fahren – der Kampf um Podiumsplätze geht weiter. Die finanziell entscheidende Frage aber ist nicht, wie sein nächstes Qualifying endet. Sie lautet: Wer sitzt mit ihm am Tisch, wenn es um die Verwendung dieser Einnahmen geht?
Einen spezialisierten Vermögensberater finden Sie bei Expert Zoom – unabhängig, erfahren und auf die Besonderheiten von Selbstständigen und Hochverdienern ausgerichtet.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine individuelle steuerliche oder finanzielle Beratung. Steuergesetze können sich ändern. Konsultieren Sie für Ihre persönliche Situation stets einen qualifizierten Steuerberater oder Vermögensberater.
