 Julia Richter
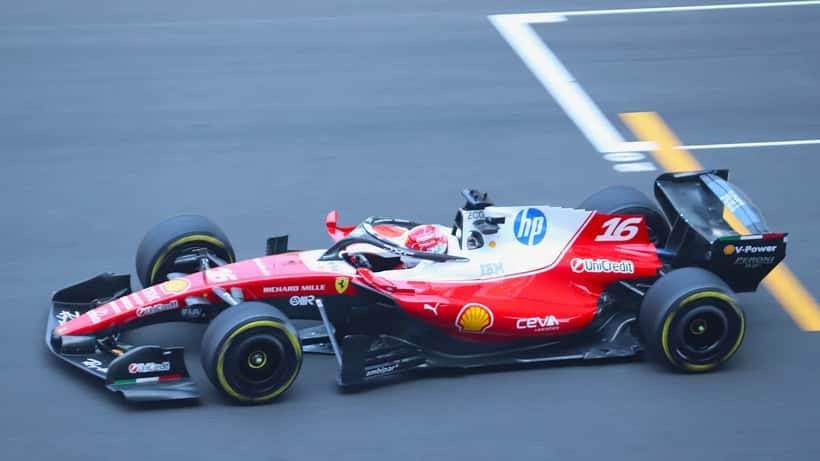
Charles Leclerc hat seinen Vertrag mit der Scuderia Ferrari bis Ende der Saison 2028 verlängert. Die Bekanntgabe erfolgte am 3. Juni 2026, nur vier Tage vor seinem Heimrennen, dem Großen Preis von Monaco. Branchendienste wie RacingNews365 und Sky Sports schätzen das neue Jahresgehalt des Monegassen auf rund 50 Millionen Euro — gegenüber zuvor 34 Millionen Euro ein deutlicher Sprung. Damit überschreitet Ferrari als erstes Formel-1-Team in der Geschichte die kombinierte Marke von 100 Millionen Euro Fahrergehältern pro Jahr.
Was im Leclerc-Vertrag von 2026 steckt
Die Vertragsverlängerung umfasst zwei zusätzliche Jahre und bindet den 28-Jährigen bis 2028 an die Scuderia. Ferrari sprach in der offiziellen Mitteilung von „den kommenden Saisons" und bestätigte die langfristige Ausrichtung um die beiden Stammfahrer Leclerc und Lewis Hamilton. Die genaue Vergütung wurde nicht veröffentlicht — sie ist ein vertraulicher Bestandteil des Vertrags, der typischerweise aus Grundgehalt, Erfolgsprämien pro Sieg, Konstrukteurs-WM-Bonus und Image-Rechten besteht.
Laut Sky Sports und ESPN beträgt allein Lewis Hamiltons Vergütung weiterhin rund 60 Millionen Euro pro Jahr. Zusammen mit den geschätzten 50 Millionen Euro für Leclerc übersteigt Ferraris Cockpit-Budget damit historische Größenordnungen — Reuters hatte vor Saisonstart noch 84 Millionen Euro als Branchenobergrenze veranschlagt.
Vor seinem Heimrennen am 7. Juni 2026 erklärte Leclerc gegenüber Motorsport.com, sein Ziel bleibe ein Fahrer-WM-Titel mit Ferrari. Sportlich kommt der Vertrag nach einer durchwachsenen Saison: Bis zur Monaco-Runde stand Leclerc nach Punkten hinter den beiden Mercedes-Piloten Antonelli und Russell.
Was Spitzenverdiener mit progressiver Besteuerung erwartet
Wer als deutscher Steuerzahler 50 Millionen Euro Jahreseinkommen erzielt, zahlt nach aktueller Lage 45 Prozent Reichensteuer plus 5,5 Prozent Solidaritätszuschlag auf den Spitzensatz — effektiv landen rund 52 Prozent beim Fiskus. Bei einem 50-Millionen-Euro-Bruttogehalt entspricht das einer Steuerlast von etwa 26 Millionen Euro pro Jahr.
Leclerc selbst ist monegassischer Staatsbürger und in Monaco ansässig — dort fällt für natürliche Personen seit 1869 keine Einkommensteuer an. Für deutsche Spitzenverdiener — etwa Fußball-Nationalspieler in Bundesliga-Vereinen, IT-Unternehmer mit Exit-Erlösen oder Schauspieler nach internationalem Durchbruch — sieht die Realität anders aus. Das Bundesministerium der Finanzen weist im Steuerlexikon explizit darauf hin, dass das deutsche Welteinkommensprinzip auch ausländische Einkünfte umfasst.
Die Konsequenz: Wer in Deutschland ansässig ist und einen Vertrag mit einem Schweizer Sportverein, einem amerikanischen Tech-Konzern oder einem internationalen Filmstudio unterschreibt, zahlt grundsätzlich in Deutschland. Doppelbesteuerungsabkommen vermeiden zwar Mehrfachbelastung, ändern aber nichts an der Höhe der heimischen Steuer.
Vermögensaufbau für Spitzenverdiener: Drei Säulen
Wie Vermögensberater in Deutschland regelmäßig betonen, ruht eine seriöse Strategie für Hochverdiener mit kurzer Erwerbsphase — und Sportler gehören mit einer durchschnittlichen Karrieredauer von zehn bis 15 Jahren dazu — auf drei Säulen:
Liquiditätsreserve und Sofortabsicherung. Mindestens 12 bis 24 Monate Lebenshaltungskosten auf Tagesgeld oder kurzlaufenden Geldmarktfonds. Bei Spitzenverdienern wird die Höhe nicht in absoluten Euro, sondern als Verhältnis zum Lebensstandard bemessen. Karriereenden durch Verletzung — wie es im Sport mehrfach pro Saison passiert — machen diese Reserve existenziell.
Diversifizierter Vermögenskern. Globale Aktien-ETFs, Immobilien (eigengenutzt und vermietet), Staats- und Unternehmensanleihen sowie alternative Investments. Die meisten unabhängigen Berater empfehlen für Vermögen ab 5 Millionen Euro eine Mischung aus 60 Prozent Aktien, 20 bis 30 Prozent Immobilien und 10 bis 20 Prozent Anleihen und Liquidität. Wichtig: Wer hohe Einzelpositionen in Sponsoringverträgen oder Aktien des eigenen Arbeitgebers hält, muss diese als Klumpenrisiko gegenrechnen.
Renten- und Nachfolgeplanung. Selbstständige Sportler zahlen häufig nicht in die gesetzliche Rentenversicherung ein. Eine Kombination aus Basisrente (Rürup), betrieblichen Lösungen über GmbH-Strukturen und privaten Vorsorgeprodukten ist üblich. Bei zweistelligen Millionenvermögen kommen zusätzlich Familienstiftungen und Schenkungen über Freibeträge ins Spiel — etwa 400.000 Euro pro Kind alle zehn Jahre steuerfrei.
Wann ein professioneller Vermögensberater Pflicht wird
Bei einem Einkommen wie dem Leclercs oder Hamiltons reicht keine Hausbank-Beratung mehr aus. Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) unterscheidet zwischen Anlageberatung (provisionsabhängig) und Honorarberatung (unabhängig). Für sehr hohe Vermögen gilt: Nur Honorarberater haben keine eingebauten Anreize, bestimmte Produkte zu empfehlen.
Eine kürzliche Analyse von Expert Zoom zur Ferrari-Aktien-Strategie nach Q1-Zahlen 2026 zeigt, wie selbst Sportwagen-Aktionäre ihre Engagements regelmäßig neu bewerten. Bei Sportlervermögen sind die Stellschrauben ähnlich, der Zeitdruck aber größer.
Drei Anlässe machen den Schritt zum Honorarberater praktisch unausweichlich:
- Erster Vertrag im siebenstelligen Bereich. Spätestens hier sind Steuergestaltung, Versicherungsschutz und Anlagestrategie kein DIY-Thema mehr.
- Internationaler Wohnsitzwechsel. Wer wie Leclerc Monaco wählt oder als deutscher Steueransässiger ins Ausland geht, muss Wegzugsbesteuerung nach § 6 AStG, Doppelbesteuerung und Erbschaftssituation gleichzeitig denken.
- Karriereende oder größerer Vermögensanfall. Der Übergang von hohen Arbeitseinkünften zu Kapitalerträgen verändert die Steuerstruktur fundamental und erfordert eine Neujustierung.
Wer als Hochverdiener nach passenden Beratern sucht, sollte auf nachweislich registrierte Honorar-Finanzanlagenberater nach § 34h GewO und unabhängige Vermögensverwalter mit Erlaubnis nach § 32 KWG achten. Für vergleichbare Strategien von Mercedes-Pilot Toto Wolff lohnt ein Blick auf den Expert-Zoom-Beitrag zu Toto Wolffs Mercedes-Erfolg.
Die offiziellen Hinweise der Bundesanstalt für Finanzdienstleistungsaufsicht zur Anlageberatung und zum Verbraucherschutz finden sich auf der BaFin-Verbraucherseite. Was Leclerc und Hamilton bei Ferrari mit Anwälten und Family Offices regeln, lässt sich in kleinerem Maßstab auf jeden überdurchschnittlich verdienenden Berufstätigen übertragen — der Unterschied liegt nicht im Prinzip, sondern in den Nullen am Ende.
