 Elin Lindberg
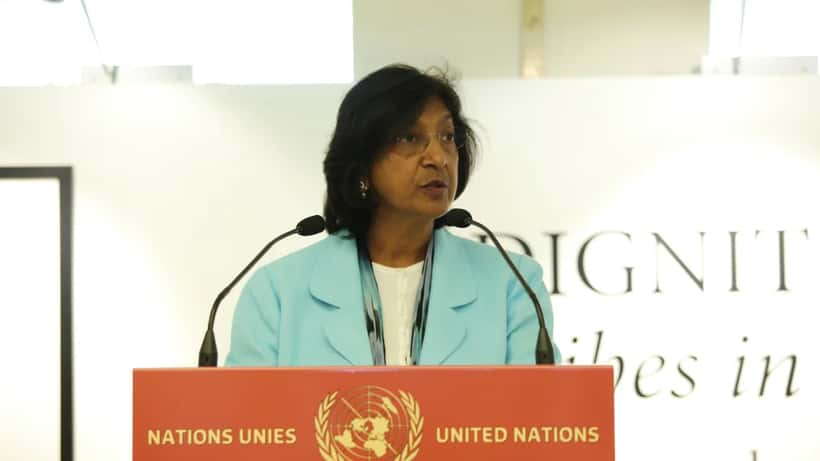
Den 9 oktober 2026 tillkännagav det norska Nobelkommittén att Navanethem "Navi" Pillay tilldelas årets fredspris för sina insatser för mänskliga rättigheter och internationell lag. Med sig tar hon hem 12 miljoner kronor — en rekordsumma kopplad till Nobelprisets 125-årsdag. Det är mer pengar än de flesta svenska hushåll tjänar under hela en livstid. Men bakom den imponerande siffran döljer sig en fråga som de flesta pristagare i Sverige aldrig ställer sig i förväg: är priset skattefritt, eller hamnar hälften hos Skatteverket?
För Navi Pillay, som är bosatt i Sydafrika, styr sydafrikansk skattelagstiftning. Men för en svensk medborgare eller skatteresident som mottar ett liknande storpris gäller svenska regler — och de är mer komplicerade än vad de flesta anar.
Priset i siffror: 12 miljoner SEK och ett jubileum
Nobelstiftelsen beslutade inför 2026 att höja prissumman med en miljon kronor till 12 miljoner SEK per kategori. Beslutet motiverades av att 2026 markerar Nobelprisets 125-årsdag. Omräknat uppgår summan till drygt en miljon euro, eller ungefär 1,2 miljoner amerikanska dollar beroende på valutakurs.
Navi Pillay, 82 år gammal, är en av de mest erfarna rättsaktivisterna i världen. Som fd ordförande för FN:s råd för mänskliga rättigheter och fd domare vid Internationella brottmålsdomstolen (ICC) belönas hon för ett livslångt värv — ett centralt kriterium som, som vi ska se, påverkar hur prisets pengar behandlas skattemässigt.
Priset delas ut vid en ceremoni i Oslo den 10 december 2026. Enligt Nobelstiftelsen är prissumman avsedd att ge pristagarna ekonomisk trygghet att fortsätta sitt arbete — men för en hypotetisk svensk mottagare vore skattekonsekvenserna långt ifrån trivialiteter.
Inte alla priser behandlas lika av Skatteverket
Sverige har ett tydligt ramverk i inkomstskattelagen (IL) för hur prispengar beskattas — men ramverket är mer nyanserat än vad de flesta tror. Grundregeln är att all inkomst är skattepliktig. Undantagen kräver att specifika villkor uppfylls.
Erkännandepriser — potentiellt skattefria
Priset är skattefritt om det uppfyller tre kumulativa krav:
- Det utdelas av en oberoende stiftelse eller organisation utan koppling till pristagaren
- Det belönar ett livsverk eller en bred insats, inte en specifik tjänst eller leverabel
- Pristagaren har inte sökt priset — det kommer "oväntat"
Nobelpriset uppfyller alla tre. En svensk mottagare skulle sannolikt kunna åberopa undantaget i IL 8 kap. och slippa inkomstskatt.
Tävlings- och spelpriser — fullt skattepliktiga
Vinster från TV-tävlingar, pokerturnament, spelprogram och liknande räknas normalt som inkomst av tjänst eller kapitalinkomst:
- Marginalskatt: 52–57 % för inkomster över 615 300 kr (2026 års gräns för statlig inkomstskatt)
- Sociala avgifter kan tillkomma om priset betalas via ett bolag
Innovationspriser och stipendier — ett grått område
Branschpriser, innovationsstöd och stipendier från företag eller branschorganisationer hamnar i en grå zon. Skatteverket bedömer varje fall individuellt. En felaktig klassificering kan resultera i retroaktiv beskattning, skattetillägg och förseningsavgifter på upp till 40 % av den undandragna skatten — ett belopp som snabbt överstiger ett normalt årsarvode.
En gräns som inte alltid är tydlig
Distinktionen mellan skattefritt erkännandepriser och skattepliktiga tävlingsersättningar är inte alltid uppenbar — och Skatteverket skärpte sin granskning under 2026. Faktorer som avgör klassificeringen inkluderar:
- Stiftelsens oberoende: Har prisets utdelare någon affärsrelation med pristagaren eller hens arbetsgivare?
- Urvalskriterierna: Bedöms kandidater baserat på inlämnade ansökningar (mer lönelikt) eller utsedda spontant av en jury (mer erkännandelikt)?
- Prissumman: Ovanligt höga belopp väcker mer uppmärksamhet.
En uppmärksammad granskning under 2026 visade att Skatteverket omklassificerade tävlingspriser utbetalade via ett idrottsmans bolag till skattepliktig inkomst — trots att han betraktade dem som personliga erkännandepriser. Fallet illustrerar att intentionen hos pristagaren spelar lite roll; det är prisens struktur och kontext som räknas.
Det faktum att priset betalas ut som en klumpsumma snarare än löpande arvode förändrar heller ingenting i sig. Skatteverket ser till det bakomliggande syftet. En engångsbetalning kan lika gärna klassificeras som inkomst av tjänst om den bottnar i ett identifierbart arbetsförhållande.
Konkret scenario: Annas innovationspris på 500 000 kronor
Ta exemplet med Anna, 48 år, produktchef på ett tech-bolag i Göteborg. I oktober 2026 tilldelas hon ett innovationspris på 500 000 kronor från en oberoende teknologistiftelse — inte sökt, inte kopplad till hennes arbetsgivare.
Scenario A — priset klassificeras som skattefritt erkännandepriser:
Stiftelsen är genuint oberoende, urvalskriterier baserades enbart på branschbidrag, och Anna fick inga förhandsbesked. Om priset dokumenteras rätt uppfyller det IL:s villkor. Anna behåller 500 000 kr och deklarerar priset i rätt ruta utan skattepåslag.
Scenario B — Skatteverket omklassificerar det som inkomst av tjänst:
Stiftelsen har en styrelseledamot med anknytning till Annas arbetsgivares branschorganisation. Priset annonserades internt via arbetsgivarens nyhetsbrev. Skatteverket anser att prisets karaktär är alltför verksamhetsnära.
Skatteberäkning:
- 500 000 kr × 52 % marginalskatt = 260 000 kr i skatt
- Anna behåller netto: 240 000 kr
- Om utbetalning skett via bolaget: arbetsgivaravgift 31,42 % tillkommer på hela beloppet, vilket ökar den totala skattebelastningen till uppemot 67 %
Skillnaden — 260 000 kronor eller mer — avgörs av hur prisets dokumentation ser ut och om Anna konsulterade en rådgivare i förväg. Retroaktiv skatteplanering är inte möjlig; klassificeringen låses i praktiken när priset tas emot. Om Anna i stället hade råd att välja bort utbetalningen och donera priset direkt via stiftelsen till ett välgörande ändamål, hade hon kunnat undvika beskattningen helt och ändå behålla ett socialt kapital och ett starkt professionellt rykte.
Nobelpriset som skatterättslig mall
Nobelstiftelsen konstruerade priset med just dessa skattemässiga villkor i åtanke. Att Navi Pillay 2026 mottar ett livsverk-erkännandepriser från en hundraårig oberoende institution — utan sökt ansökan, utan koppling till ett arbetsförhållande — är inte en slump. Det är exakt varför priset, om det utbetalats till en svensk mottagare, sannolikt vore skattefritt.
Det är också mallen för hur du bör tänka kring egna priser och stipendier:
| Kriterium | Nobelpriset 2026 | Branschpriset (typfall) |
|---|---|---|
| Oberoende stiftelse | ✓ Nobelstiftelsen | Varierar |
| Livsverk/bred insats | ✓ | Ofta projekt-/uppdragsrelaterat |
| Ej sökt | ✓ | Ofta nominering via arbetsgivare |
| Skattebehandling | Sannolikt skattefritt | Grått område — bedöms individuellt |
Enligt Nobelstiftelsens pressmeddelande om prissumman 2026 är syftet med höjningen att stärka pristagarnas möjlighet att fortsätta sitt arbete — ett syfte som speglar erkännandepriser-karaktären.
Tre steg att ta innan priset utdelas
Agera innan du officiellt tar emot priset. Retroaktiv omklassificering är svår att genomdriva och riskfylld.
1. Kontakta en finansiell rådgivare med skatteexpertis
En rådgivare med erfarenhet av kapital- och tjänstebeskattning kan avgöra om ditt pris sannolikt är skattefritt eller skattepliktigt — och ge råd om hur du strukturerar mottagandet.
2. Dokumentera prisets karaktär
Begär skriftlig information från den utdelande organisationen: oberoende ägarkrets, urvalskriterier, styrelsens sammansättning. Denna dokumentation är avgörande om Skatteverket senare granskar priset.
3. Utforska donationsalternativ
Om priset är skattepliktigt finns möjlighet att minska skatteeffekten via donationer till godkända välgörenhetsorganisationer. Den direkta avdragsgränsen är begränsad (3 250 kr/år enligt IL 67 kap. 3 §), men via en stiftelse kan strukturerade donationer ge mer väsentliga skatteeffekter.
Se även: Prinsparets stiftelse och skattereglerna för välgörenhet 2026 för hur donationsstrukturer fungerar i ett liknande sammanhang.
Navi Pillays 12 miljoner kronor i Nobels fredspris 2026 är ett erkännandepriser i sin renaste form — och sannolikt skattefritt för en eventuell svensk mottagare. Men de flesta priser som delas ut i Sverige befinner sig i ett grå zon där rätt dokumentation och en finansiell rådgivares bedömning kan skilja mellan att behålla allt eller betala mer än hälften i skatt.
Skatteregler är komplexa och förändras. Denna artikel är av allmänt informativt slag och ersätter inte individuell rådgivning från en certifierad skatterådgivare eller finansiell rådgivare. Boka en konsultation via Expert Zoom för en personlig bedömning av din situation.
