 Maria Lund
Den 24. juni 2026 la skattekommisjonens leder Eigil Knutsen frem NOU 2026:9 – «Veien mot et bedre og mer forutsigbart skattesystem» – og nå er rapporten i fullt spill på Arendalsuka 10.–14. august 2026. Det er Norges viktigste politiske uke for skatteøkonomi på to tiår: forslagene kan halvere formuesskatten, innføre hytteskatt, øke merverdiavgiften og utløse et uventet skattehopp for opp mot 65 000 pensjonister – avhengig av hva politikerne velger å gjennomføre.
De fire skattetallene fra NOU 2026:9 du bør kjenne til
Skattekommisjonens rapport inneholder et bredt spekter av forslag med direkte innvirkning på norske husholdninger og bedrifter. Kommisjonen anslår en samlet nettokostnadseffekt for staten på inntil 23 milliarder kroner per år – men hvem som vinner og hvem som taper, avhenger av hvilke deler av pakken politikerne velger.
Formuesskattesatsen kuttes – men verdsettelsesrabattene fjernes: Kommisjonen anbefaler å senke formuesskattesatsen fra dagens 0,85–1,1 prosent til et intervall mellom 0,25 og 0,75 prosent. Til gjengjeld foreslås det å fjerne alle verdsettelsesrabatter. I dag beregnes formuesskatt på aksjer og driftskapital i selskaper med vesentlige rabatter – 45 prosent rabatt på aksjer var gjeldende frem til 2022 og har siden blitt justert. Uten rabatter treffer en lavere sats et langt høyere grunnlag. For mange bedriftseiere kan nettoresultatet bli overraskende.
Hytteskatt innføres: Et av de mer uventede forslagene er innføring av kapitalgevinstbeskatning ved salg av fritidsboliger. I dag er gevinst ved hyttesalg i praksis skattefri under visse vilkår. Med kommisjonens forslag vil gevinst ved fremtidig hyttesalg bli beskattet etter ordinær kapitalskattesats på 22 prosent. For en hytte kjøpt for 1,5 millioner kroner og nå verdt 3 millioner, utgjør det 330 000 kroner i potensiell skatt.
Opptil 65 000 pensjonister kan få skatteøkning: Forslaget om å heve aldersgrensen for pensjonsfradraget til 67 år innebærer at mellom 50 000 og 65 000 nordmenn som tar ut pensjon tidlig kan få en skatteøkning på over 10 000 kroner per år, ifølge kommisjonens egne beregninger. Tidlig pensjonsuttak blir med andre ord klart mindre lønnsomt.
Lavere lønnsskatt, men høyere merverdiavgift: Pakken inneholder også reduksjon i marginalskatt på lønn, noe som primært gagner høyinntektsgrupper, finansiert delvis av økt merverdiavgift – et grep som særlig rammer dem med lav inntekt og høyt forbruk. Det er dette omfordelingsaspektet som gjør Arendalsuka 2026 til en politisk kampsakstingenes uke.
Norges skatteposisjon i Norden – hva debatteres i Arendal?
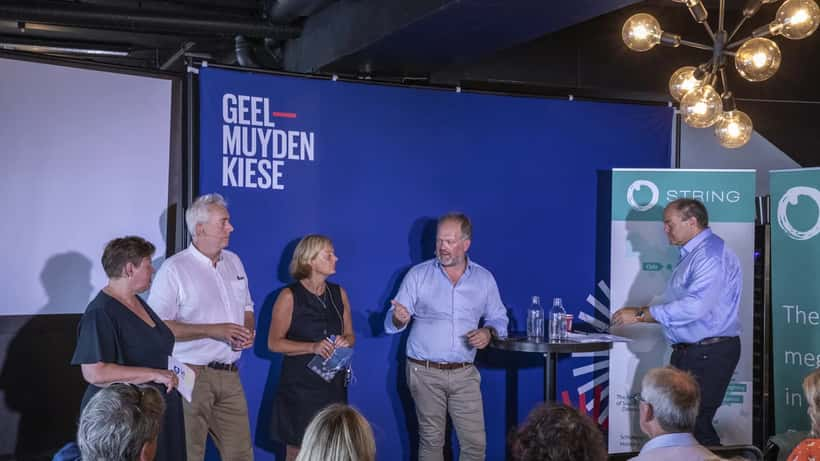
I paneldebatten «Skatt som konkurransefaktor: Hva skal Norge gjøre?», som holdes mandag 10. august kl. 13:30–14:15 på Arendalsuka, er det overordnede spørsmålet skarpt: skal Norge tiltrekke seg kapital og kompetanse, eller risikere at gründere og investorer velger bort Norge til fordel for Stockholm og København?
Sammenligningen er ikke hypotetisk. Sverige avviklet sin formuesskatt i 2007 og er i dag et av Europas ledende venturekapitalmarkeder. Danmark fjernet arveavgiften i 1995, noe som frigjorde kapital til neste generasjon næringsdrivende. Finland har innført skatteincitamenter for langsiktig fondssparing. Norge er nå det eneste gjenværende nordiske landet med en effektiv formuesskattesats over én prosent for de med formue over 20 millioner kroner.
Virke har i forkant av Arendalsuka samlet representanter fra finanskomiteen, investorer og bedriftseiere til debatter med ett sentralt spørsmål: går skattekommisjonens forslag langt nok? Finans Norge er blant aktørene som mener svaret er nei – og at avvikling av formuesskatt på arbeidende kapital er et minimumskrav for at norske gründere skal velge å holde eierskapet sitt i Norge.
Ifølge tidligere analyser publisert her på Expert Zoom er det allerede stor politisk bevegelse i retning av skatteendringer for arbeidende kapital, og Arendalsuka fungerer som den politiske målestokken for hva som er mulig å få gjennomslag for i statsbudsjettet for 2027. Som tidligere sentralbanksjef Øystein Olsen har påpekt i sin analyse av norsk privatøkonomi, er proaktiv skatteplanlegging i perioder med politisk usikkerhet et av de viktigste grepene en norsk sparer kan ta.
Slik kan forslagene slå ut for en norsk familiebedrift – to scenarier
La oss se på et konkret eksempel. Kari Nilsen eier 100 prosent av et bergensbasert håndverksforetak med en reell markedsverdi på arbeidende kapital – maskiner, varelager og kundefordringer – på 6 millioner kroner. Med dagens regler beregnes formuesskatt med rabatt.
Med dagens regler (55 % verdsettelsesrabatt, sats 0,85 %):
- Ligningsverdi etter rabatt: 2 700 000 kr
- Formuesskatt: 22 950 kr/år
Med NOU-forslagets scenario A (ingen rabatter, sats 0,5 %):
- Ligningsverdi uten rabatt: 6 000 000 kr
- Formuesskatt: 30 000 kr/år
- Kari betaler 7 050 kr MER per år – stikk i strid med hva mange har forventet av et «formuesskattekutt»
Med NOU-forslagets scenario B (ingen rabatter, sats 0,25 %):
- Ligningsverdi uten rabatt: 6 000 000 kr
- Formuesskatt: 15 000 kr/år
- Kari sparer 7 950 kr per år sammenlignet med dagens situasjon
Forskjellen mellom scenario A og B er 15 000 kroner per år – og det bestemmes av den endelige satsen politikerne lander på. For Kari kan utfallet av Arendalsuka-forhandlingene med andre ord innebære en differanse på over 70 000 kroner over en femårsperiode. Har hun i tillegg en hytte med en latent gevinst på 1,5 millioner kroner, kan den foreslåtte hytteskatten utgjøre ytterligere 330 000 kroner – avhengig av tidspunkt for salg og den endelige utformingen av regelverket.
Ifølge Skatteetaten er det over 500 000 nordmenn med formue over 2 millioner kroner som vil berøres av de foreslåtte endringene i formuesskatteberegningen. For bedriftseiere med kapital i selskaper er det avgjørende å forstå om den endelige satsen settes lavt nok til å kompensere for tapet av verdsettelsesrabattene – og det er et regnestykke som er individuelt for hver enkelt.
Hva bør du gjøre nå – ti uker til statsbudsjettet 2027
Statsbudsjettet for 2027 legges frem 7. oktober 2026. Det betyr at du i praksis har ti uker på deg til å forstå konsekvensene og forberede deg. Her er tre konkrete grep:
1. Beregn formuesskatt med og uten verdsettelsesrabatter. Be regnskapsfører eller en formuesrådgiver om å beregne hva din arbeidende kapital verdsettes til uten rabatt – og hvilken sats som gjør at du faktisk vil spare på en endring. For mange bedriftseiere er svaret overraskende.
2. Ta stilling til hyttesalg i år eller neste år. Dersom du har planer om å selge en fritidseiendom, kan tidspunktet avgjøre om salget faller inn under dagens regler eller det nye hytteskatteregimet. Et salg fullført i 2026 vil sannsynligvis gi et annet skattemessig resultat enn et salg i 2027.
3. Gjennomgå pensjonsuttaksstrategien din. Er du mellom 62 og 66 år og tar ut pensjon, bør du sjekke hva en endring av aldersgrensen for pensjonsfradrag til 67 år vil bety for din skattebelastning. En formuesrådgiver kan beregne om det lønner seg å justere uttaket fremover.
En viktig tommelfingerregel: skatteplanlegging er mest verdifullt når reglene ennå ikke er hugget i stein. Når statsbudsjettet er vedtatt og ikrafttredelsesdato er satt, har du færre valgmuligheter. Nå – mens kommisjonsrapporten er ny og politikerne søker kompromisser i Arendal – er vinduet for proaktive grep åpent.
Arendalsuka 2026 er startskuddet – ikke slutten. De politiske posisjonene som befestes i Arendal disse dagene vil forme det norske skattesystemet det neste tiåret. Å planlegge nå, mens forslagene ennå kan påvirkes og tilpasses, er en fordel du ikke bør la gå fra deg.
Merknad: Denne artikkelen gir generell informasjon om skattekommisjonens forslag og pågående politiske debatter. Den er ikke personlig finansiell rådgivning. Konsulter en godkjent formuesrådgiver for individuelt tilpasset veiledning.
