 Sanna Virtanen
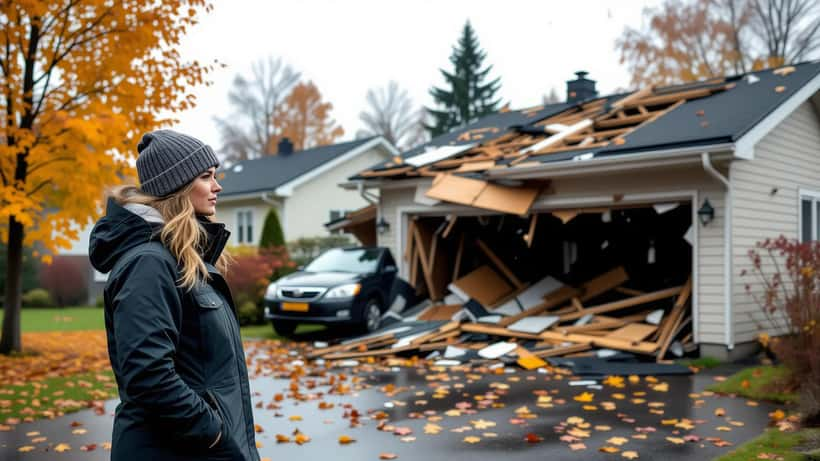
Lokakuun 2026 myrskyt ovat kaataneet satoja puita ympäri Suomen. Yhden viikon sisällä rekisteröitiin Etelä- ja Keski-Suomessa yli 2 000 vahinkoilmoitusta kaatuneista puista — naapurien pihapuut kiilasivat aitoihin, autotalleihin ja puutarhakalusteisiin. Ilmatieteen laitos on varoittanut voimakkaista tuulenpuuskista lokakuussa jo kolmena peräkkäisenä vuotena. Moni suomalainen herää aamulla löytämässä naapurin pihakoivun makaamassa omalla nurmikollaan tai autotallin katolla — ja asettuu välittömästi miettimään: kuka tässä oikein maksaa?
Miksi tämä kysymys nousee esiin juuri nyt?
Syys- ja lokakuun myrskykausi on Suomessa vuoden vaarallisinta aikaa puustolle. Lehdet ovat vielä osittain puissa, mutta maa on jo pehmentynyt syyssateiden vuoksi — puuryhmä kaatuu helpommin kuin kuivana kesänä tai talvipakkasella. Tämä yhdistelmä tekee lokakuusta vakuutusyhtiöiden kiireisintä kuukautta.
Ilmastonmuutos on voimistanut tätä trendiä. Ilmatieteen laitoksen tilastojen mukaan 20 metriä sekunnissa ylittäviä tuulenpuuskia esiintyy Etelä-Suomessa lokakuussa nykyisin noin 40 prosenttia useammin kuin 1980-luvulla. Tuulituhoja syntyy paitsi metsiin myös omakotikortteleissa, joissa pihapuut kasvavat usein vuosikymmeniä ilman kunnon tarkastusta.
Mutta vahinkoilmoitusten takana on useimmiten yksi ratkaisematon kysymys: onko naapuri korvausvelvollinen, vai pitääkö itse niellä lasku? Suomalaisissa omakotialueissa ja taloyhtiöissä tämä aihe synnyttää kiistoja, jotka päättyvät usein pitkiin vakuutusneuvotteluihin tai käräjille — useimmiten siksi, etteivät kumpiakaan osapuolista tiedä, missä vastuuraja kulkee.
Juuri nyt, syksyn 2026 myrskysesongin ollessa käynnissä, on oikea hetki ymmärtää, mitä Suomen laki sanoo asiasta.
Vastaus suoraan: terve puu on oma vastuusi
Lähtökohtainen oikeudellinen vastaus on selkeä, vaikka se saattaa tuntua epäreilulta: jos naapurin puu oli terve ja myrsky kaatoi sen, naapuri ei lähtökohtaisesti ole vahingonkorvausvelvollinen.
Tämä johtuu Suomen vahingonkorvauslaista (412/1974), jonka mukaan korvausvastuu edellyttää tuottamusta eli huolimattomuutta tai tahallisuutta. Ylivoimainen luonnonilmiö — kova myrsky, poikkeuksellinen tuuli — ei täytä tuottamuksen edellytystä. Kyseessä on niin sanottu force majeure -tilanne.
Käytännössä tämä tarkoittaa, että vahinkoa kärsinyt omistaja hakee korvausta omasta kotivakuutuksestaan. Tavallinen kotivakuutus kattaa myrskyn aiheuttamat rakennusvahingot, kuten kattovauriot, aidan rikkoutumisen tai puutarhakalusteisiin kohdistuneet vahingot. Omavastuu jää aina itse maksettavaksi — tyypillinen omavastuu suomalaisissa kotivakuutuksissa vaihtelee 200 eurosta 1 500 euroon korvaustapahtumasta riippuen.
Laki eräistä naapuruussuhteista (26/1920, ns. naapuruussuhdelaki) täydentää tätä sääntelykehikkoa. Laki edellyttää kiinteistön omistajalta kohtuullista huolellisuutta, mutta ei vaadi varautumaan jokaiseen mahdolliseen luonnonilmiöön. Yksittäisen myrskyn satunnaisesti kaatamat terveet puut eivät lähtökohtaisesti täytä lain tarkoittamaa kohtuuttomuuskynnystä.
Kolme tilannetta, joissa naapuri voi silti olla vastuussa
Tilanne muuttuu merkittävästi, kun puu oli jo ennen vahinkoa selvästi vaarallinen. Oikeuskäytännön mukaan naapurin korvausvastuu syntyy, kun seuraavat edellytykset täyttyvät:
Ensimmäinen edellytys — havaittava kuntovika: Puu oli näkyvästi huonossa kunnossa. Selkeästi lahonnut tyvi, isoja kuolleita oksia tai runkoa ympäröivät lahottajasienet ovat esimerkkejä tilanteista, joissa kuntovika on tavalliselle ihmiselle ilmeinen ilman puuasiantuntijaa.
Toinen edellytys — omistajalle on annettu tieto: Naapuri on kertonut asiasta suullisesti tai kirjallisesti, tai tilanteen on täytynyt olla omistajan havaittavissa normaalia huolellisuutta noudattamalla. Kirjallinen viesti — tekstiviesti, WhatsApp tai sähköposti — on vahvinta mahdollista näyttöä. Suullinen huomautus kahden todistajan kuullen voi myös riittää, mutta ilman todisteita se on sanaa vastaan sanaa.
Kolmas edellytys — kohtuullinen aika on kulunut: Omistaja on jättänyt puun kaatamatta tai tuomasta turvalliseksi kohtuullisessa ajassa varoituksen saatuaan. Oikeuskäytännössä "kohtuullinen aika" vaihtelee muutamasta viikosta muutamaan kuukauteen tilanteen kiireellisyyden mukaan. Välittömässä vaaravyöhykkeessä oleva puu edellyttää nopeampaa toimintaa kuin heikentynyt mutta ei akuutti kohde.
Kun nämä edellytykset täyttyvät, naapurin vastuuvakuutus — yleensä kotivakuutukseen liitetty lisäosa — voi korvata vahingon. Jos naapurilla ei ole vastuuvakuutusta tai vakuutusyhtiö kiistää korvauksen, asiasta voi tulla vahingonkorvausvaatimus. Tässä vaiheessa asianajajan apu on useimmiten välttämätöntä.
Tärkeä oikeudellinen yksityiskohta: näyttötaakka on vahinkoa kärsivällä. Sinun on pystyttävä osoittamaan, että puu oli huonossa kunnossa ja omistaja tiesi tai olisi pitänyt tietää asiasta. Tämän vuoksi kirjallinen viestintä naapurin kanssa epäilyttävistä puista on korvaamatonta.
Konkreettinen tapaus: Maija Espoosta — syksy 2026
Otetaan tapaus, jossa kaikki edellytykset täyttyvät.
Maija asuu omakotitalossaan Espoon Leppävaarassa. Hänen tonttinsa rajalla kasvaa naapurin omistama suuri haapa, jonka tyvi on selvästi lahonnut — kuori on halkeillut ja tyven ympärillä kasvaa lahottajasientä, joka on näkynyt jo useana kesänä. Maija kirjoitti naapurille WhatsApp-viestin heinäkuussa 2026: "Hei, haapa näyttää lahonneelta. Olisi hyvä kaataa ennen syksyä ennen kuin tuulee kunnolla."
Naapuri vastasi lyhyesti: "Joo, katsotaan." Toimenpiteisiin ei ryhdytty.
Lokakuun 7. päivänä 2026 myrsky puuski Espoossa 25 metriä sekunnissa, ja haapa kaatui suoraan Maijan autotallin sekä uuden terassikatoksen päälle.
Vahinkolaskelma:
- Autotallin katto ja seinärakenteet: 9 800 €
- Terassikatos kokonaan uusittava: 4 200 €
- Väliaikaiset suojaukset odottaessa korjausta: 600 €
- Yhteensä: 14 600 €
Jos-niin-analyysi:
Jos Maija ei olisi lähettänyt WhatsApp-viestiä → oma kotivakuutus korvaisi vauriot, omavastuu 500 €. Maija maksaisi itse 500 euroa ja vakuutus loput.
Jos Maija esittää heinäkuun WhatsApp-viestin → naapuri on tuottamuksessa ja naapurin vastuuvakuutuksen pitäisi korvata koko 14 600 €. Maijalle ei jäisi lainkaan maksettavaa.
Ero näiden kahden skenaarion välillä on 14 100 euroa. Yksi heinäkuussa lähetetty viesti voi siis ratkaista, kuka maksaa yli 14 000 euroa.
Maijan tapauksessa asianajajan ensimmäinen tehtävä olisi varmistaa, riittääkö WhatsApp-viesti näytöksi vahingonkorvauslain 6 luvun vaatimaa "todennäköistä syy-yhteyttä" varten, sekä avustaa neuvotteluissa naapurin vakuutusyhtiön kanssa. Vahingonkorvausvaatimus vanhenee kolmessa vuodessa vahingon syntymisestä — aika kuluu nopeasti, jos asiat jäävät odottamaan.
Kuinka kalliiksi puuvahingot tyypillisesti tulevat?
Rakennusvahingot vaihtelevat laajasti sen mukaan, mihin puu kaatuu. Vakuutusyhtiöiden korjaustilastojen perusteella voidaan hahmottaa tyypillisiä kustannustasoja:
Kevyt vahinko — puu kaatui aitaan tai puutarhakalusteisiin: 500–2 500 euroa korjauskustannuksia. Tässä tilanteessa kotivakuutuksen omavastuu saattaa kattaa lähes koko laskun.
Keskisuuri vahinko — katto vaurioitui osittain tai autotalliin tuli reikä: 3 000–9 000 euroa. Vakuutuskorvaus alkaa olla merkittävä, ja vastuukysymys nousee esille erityisesti silloin, kun naapurin puun lahoisuus on ollut tiedossa.
Laaja vahinko — puurunko lävisti katon tai romahdutti rakenteen: 10 000–30 000 euroa tai enemmän. Tässä tilanteessa asianajajaan on lähes aina perusteltua ottaa yhteyttä, sillä vakuutusyhtiö saattaa kiistää korvauksen laajuuden tai vaatia vahinkoselvittelyjä, jotka voivat kestää kuukausia.
Yhteistä kaikille tapauksille on se, että mitä nopeammin vahinkoilmoitus tehdään ja vahinko dokumentoidaan, sitä sujuvammin korvausprosessi etenee.
Mitä sinun pitää tehdä nyt?
Tässä konkreettiset toimenpiteet tilanteen mukaan:
Ennen vahinkoa — varaudu jo tänään: Käy katselemassa naapurin tontin reunuspuut ennen syyssateiden huippua. Jos näet lahoa, kuolleita oksia tai voimakkaasti kallistuneita puita, kerro asiasta naapurille kirjallisesti. Tekstiviesti tai WhatsApp riittää — tallenna viesti itsellesi. Tarkasta samalla omat pihapuusi: sinä olet vastuussa omien puidesi aiheuttamista vahingoista samojen periaatteiden mukaan.
Välittömästi vahingon jälkeen: Valokuvaa vahinko heti — puu, sen tyvi (onko lahoa?), kaikki vaurioitunut omaisuus sekä laajempi perspektiivi. Tee vahinkoilmoitus omalle vakuutusyhtiöllesi samana päivänä. Älä odota, vaikka aiotkin selvittää naapurin vastuun — vakuutusyhtiöllä on oikeus regressoida korvaus myöhemmin naapurille, jos vastuu selviää.
Vastuukysymyksen selvittäminen: Kysy naapurilta kirjallisesti, onko heillä vastuuvakuutus ja onko heidän vakuutusyhtiönsä tavoitettu. Jos epäilet, että puu oli tiedettävästi huonossa kunnossa, ota yhteyttä asianajajaan ennen kuin ryhdyt neuvotteluihin yksin. Asianajaja arvioi, onko vaatimuksella oikeudellinen pohja — monissa tapauksissa asianajajan kirje vakuutusyhtiölle riittää saamaan asian ratkeamaan ilman oikeudenkäyntiä.
Jos asia etenee riitaan: Jos vakuutusyhtiö kiistää korvauksen tai naapuri kieltää vastuunsa, sinulla on mahdollisuus viedä asia kuluttajariitalautakuntaan tai käräjäoikeuteen. Käräjäoikeudessa vahingonkorvauskanne on huomattavasti kalliimpi prosessi kuin asianajajan avulla käyty sovittelu. Tämän vuoksi on tärkeää arvioida jo varhaisessa vaiheessa, minkä arvoinen vaatimus on suhteessa prosessin kustannuksiin.
Syysmyrskyt eivät ole väistymässä. Ennakoiva kirjallinen viestintä naapurin kanssa voi säästää tuhansia euroja — ja ainakin selvän riitatilanteen. Muista myös, että omat pihapuusi ovat sinun vastuullasi: tarkasta ne säännöllisesti, kaada lahonneet ajoissa ja huolehdi, ettei vaarallinen puu kasva tonttisi rajalla ilman toimenpiteitä. Näin toimit paitsi lain edellyttämällä tavalla, myös hyvän naapuruuden hengessä.
Lisätietoa myrskyvahinkojen vakuutuskorvauksista löydät artikkelista Myrskyvahinko ja hylätty vakuutuskorvaus 2026: näin toimit. Jos rakennukseen kohdistui suoraan salamanisku, tilanne on erilainen — lue lisää artikkelista Raju ukkosrintama 2026: kotivakuutus korvaa salaman aiheuttaman vahingon.
Tämä artikkeli on yleistä oikeudellista tietoa eikä korvaa henkilökohtaista lakineuvontaa. Jos sinulla on kiireellinen oikeudellinen tilanne, ota yhteyttä asianajajaan.
