 Anna Nieminen
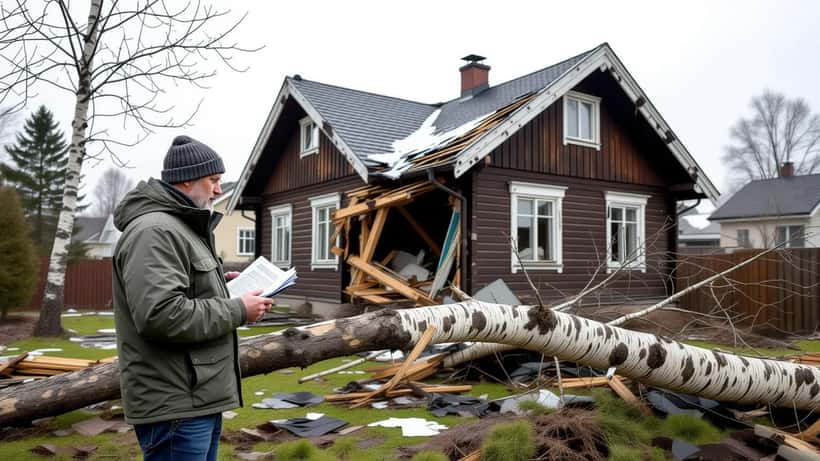
Kesän 2026 rajuilmat ovat jälleen nostaneet sään Suomen luetuimpien hakusanojen joukkoon, ja samalla vakuutusyhtiöiden korvauspäätökset puhuttavat tuhansia kotitalouksia. Kun ukkospuuska kaataa puun katolle, raekuuro rikkoo auton konepellin tai kellari täyttyy rankkasateen vedestä, moni olettaa vakuutuksen korvaavan vahingon automaattisesti. Käytännössä osa korvaushakemuksista hylätään tai korvaus jää odotettua pienemmäksi – ja juuri silloin kannattaa tuntea oikeutensa.
Finanssiala on arvioinut, että yksittäinen laaja syysmyrsky voi aiheuttaa Suomessa kymmenien miljoonien eurojen vahingot. Vahinkomäärän kasvaessa myös korvausriidat lisääntyvät. Tässä jutussa asianajajan näkökulmasta käydään läpi, miksi myrskyvahingon korvaus voidaan evätä, mitä laki sanoo ja miten toimit, jos päätös tuntuu väärältä.
Miksi myrskyvahingon korvaus voidaan hylätä
Kotivakuutukset eivät ole keskenään samanlaisia, ja korvattavuus riippuu vakuutusehdoista. Yleisimmät hylkäysperusteet liittyvät muutamaan toistuvaan tilanteeseen.
Ensimmäinen on tuulen nopeus. Monissa ehdoissa myrskyvahinko korvataan vain, jos tuuli on yltänyt vähintään 21 metriin sekunnissa. Jos vahinko syntyy tätä heikommassa tuulessa, yhtiö voi katsoa, ettei kyse ole ehtojen tarkoittamasta myrskystä.
Toinen on vahingon syy. Vakuutus korvaa äkillisen ja ennalta arvaamattoman vahingon, mutta ei vähitellen syntynyttä. Jos katto on vuotanut jo ennen myrskyä tai puu on ollut näkyvästi laho, yhtiö voi vedota kunnossapidon laiminlyöntiin.
Kolmas on tulvatyyppi. Rankkasateesta pihalle kertyvä vesi ei aina kuulu saman ehtokohdan piiriin kuin vesistötulva tai viemärin tulviminen. Korvattavuus vaihtelee, ja juuri tästä syntyy paljon erimielisyyksiä.
Neljäs toistuva kiistan aihe on omavastuu ja ikävähennykset. Vaikka vahinko sinänsä korvattaisiin, yhtiö voi tehdä katteesta, kodinkoneesta tai rakenteesta iän mukaisen vähennyksen. Kymmenen vuotta vanhan katon korvaus voi ikävähennyksen jälkeen kutistua murto-osaan uuden hinnasta, mikä yllättää monen asiakkaan. Vähennysprosentti perustuu ehtoihin, joten sen suuruus kannattaa tarkistaa – ja tarvittaessa riitauttaa, jos vähennys tuntuu kohtuuttomalta.
Käytännön esimerkki valottaa asiaa. Jos ukkosmyrsky kaataa naapurin tontilla kasvaneen puun autotallisi päälle, korvausvastuu voi jakautua monin tavoin: oma kotivakuutuksesi, naapurin vastuu puun kunnosta tai molemmat. Tällaisissa tilanteissa vastuun selvittäminen vaatii usein ulkopuolista arviota.
Mitä laki sanoo vakuutuskorvauksesta
Vakuutussuhdetta säätelee vakuutussopimuslaki, joka määrittää sekä vakuutusyhtiön että asiakkaan velvollisuudet. Lain mukaan yhtiön on suoritettava korvaus joutuisasti ja viimeistään kuukauden kuluessa siitä, kun se on saanut korvausvelvollisuutensa selvittämiseksi tarvittavat asiakirjat. Ajantasaisen lakitekstin voi lukea viranomaisen ylläpitämästä Finlexistä.
Laki edellyttää myös, että korvauspäätös perustellaan. Pelkkä ilmoitus siitä, ettei vahinkoa korvata, ei riitä – asiakkaalla on oikeus saada tietää, mihin ehtokohtaan ja mihin tosiseikkoihin päätös nojaa. Tämä on olennaista, koska perustelut paljastavat, onko kyse tulkinnasta, jota vastaan kannattaa hakea muutosta.
Toinen keskeinen kohta on tiedonantovelvollisuus. Jos asiakas on vakuutusta tehdessään antanut virheellisiä tietoja esimerkiksi rakennuksen kunnosta, yhtiö voi alentaa korvausta. Vastaavasti yhtiön on ennen sopimusta annettava riittävät tiedot ehtojen keskeisestä sisällöstä, kuten korvausrajoituksista.
Näin toimit, jos päätös tuntuu väärältä
Kielteinen tai vaillinainen korvauspäätös ei ole tie sen päähän. Käytettävissä on useita porrastettuja keinoja, ja ne kannattaa käydä läpi järjestyksessä.
Aloita oikaisupyynnöstä suoraan vakuutusyhtiölle. Kirjaa perustelut ja liitä mukaan todisteet: valokuvat vahingosta, Ilmatieteen laitoksen säätiedot vahinkopäivältä, korjauskustannusarviot ja mahdolliset asiantuntijalausunnot. Konkreettinen näyttö ratkaisee usein enemmän kuin väittely tulkinnasta. Sama näytön logiikka pätee muihinkin äkillisiin kotivahinkoihin, kuten tulipalon jälkeisiin vakuutus- ja oikeuskysymyksiin.
Jos yhtiö pitää kantansa, riita voidaan viedä maksutta Vakuutus- ja rahoitusneuvonta FINEen, joka antaa asiassa ratkaisusuosituksen. Vaihtoehtoisesti kuluttaja voi kääntyä kuluttajariitalautakunnan puoleen. Molemmat ovat asiakkaalle ilmaisia, mutta niiden ratkaisut ovat suosituksia, eivät täytäntöönpanokelpoisia tuomioita.
Viimeisenä keinona on käräjäoikeus. Suurissa tai monimutkaisissa vahingoissa – esimerkiksi silloin, kun kyse on kymmenistä tuhansista euroista tai tulkinnanvaraisesta ehtokohdasta – asianajajan arvio kannattaa hankkia jo ennen valituksen jättämistä.
Muista myös oikea järjestys ja aikataulu. FINEen tai kuluttajariitalautakuntaan kannattaa yleensä kääntyä ennen tuomioistuinta, koska niiden käsittely on maksutonta ja usein nopeampaa. Säilytä kaikki kirjeenvaihto yhtiön kanssa, sillä juuri asiakirjat ratkaisevat, kun päätöstä puntaroidaan jälkikäteen. Jos yhtiö ei vastaa oikaisupyyntöön kohtuullisessa ajassa, sekin kannattaa dokumentoida.
Milloin kannattaa kääntyä asianajajan puoleen
Kaikkiin riitoihin ei tarvita juristia, mutta joissakin tilanteissa ammattilaisen apu maksaa itsensä takaisin. Asianajaja pystyy arvioimaan, onko yhtiön tulkinta ehdoista kestävä, ja laskemaan, kannattaako riita viedä eteenpäin.
Harkitse yhteydenottoa erityisesti, jos vahingon arvo on suuri, jos yhtiö vetoaa kunnossapidon laiminlyöntiin, tai jos päätöstä on vaikea ymmärtää. Monella kotivakuutuksella on lisäksi oikeusturvavakuutus, joka voi korvata valtaosan asianajokuluista riita-asiassa. Tämä kannattaa tarkistaa ennen kuluihin ryhtymistä – oikeusturva kattaa usein juuri tämänkaltaiset vakuutuskiistat.
Asianajaja hoitaa myös näytön kokoamisen ja määräaikojen seurannan. Vakuutussopimuslaissa on kanneaika: korvausta koskeva kanne on nostettava kolmen vuoden kuluessa siitä, kun asiakas sai tiedon korvauspäätöksestä. Määräajan umpeutuminen voi viedä oikeuden korvaukseen kokonaan, joten viivyttely ei kannata.
Ennakointi säästää riidoilta
Paras myrskyvahinko on se, joka jää sattumatta. Tarkista kotivakuutuksesi ehdot ennen myrskykautta: mikä on tuulirajasi, korvataanko piha-alueen puut ja kattaako vakuutus tulvavedet. Kuvaa omaisuutesi kunto etukäteen, jotta vahingon jälkeen on helppo osoittaa, mikä oli ennallaan.
Pidä huolta myös rakennuksen kunnosta. Säännöllinen katon, salaojien ja lähipuiden tarkastus ei ole vain käytännöllistä, vaan se voi ratkaista korvauskiistan puolellesi: hyvin hoidettu kiinteistö vie yhtiöltä mahdollisuuden vedota kunnossapidon laiminlyöntiin. Säilytä kuitit huolloista ja korjauksista, sillä nekin ovat todisteita.
Sään ääri-ilmiöiden yleistyessä korvausriidat tuskin vähenevät. Kun tunnet oikeutesi, osaat vaatia perustellun päätöksen ja tarvittaessa hakea muutosta, olet vahvemmilla silloinkin, kun taivas repeää.
Tämä artikkeli on yleisluontoista tietoa eikä korvaa henkilökohtaista oikeudellista neuvontaa. Yksittäistä korvausriitaa koskevissa kysymyksissä käänny asianajajan tai lakimiehen puoleen.
