 Lena Müller
Felix Rosenqvist gewinnt den Indy 500 2026 mit dem knappsten Sieg der Geschichte – doch der dramatische Feuerunfall von Caio Collet wirft eine Frage auf, die auch für Amateur-Motorsportler in Deutschland relevant ist: Was passiert rechtlich und versicherungstechnisch, wenn es auf der Rennstrecke brennt?
Der knappste Sieg der Indy-500-Geschichte
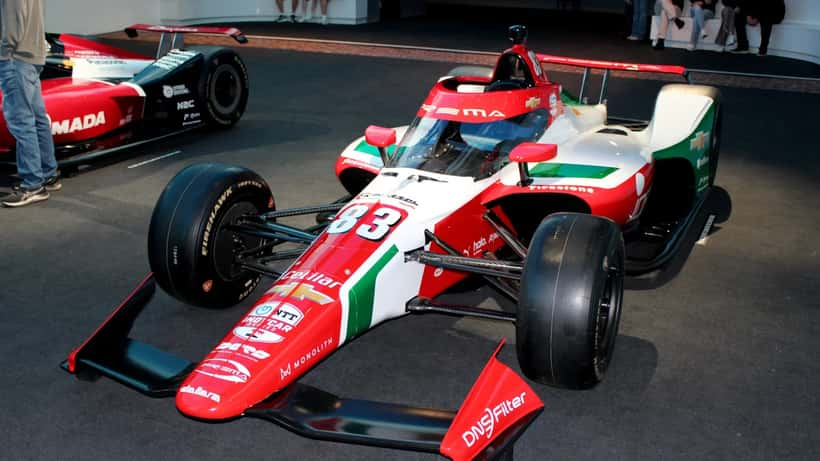
Am 24. Mai 2026 schrieb Felix Rosenqvist Geschichte. Der schwedische IndyCar-Pilot vom Team Meyer Shank Racing überholte David Malukas im allerletzten Moment der letzten Runde und gewann den 110. Indianapolis 500 mit einem Vorsprung von nur 0,0232 Sekunden – dem kleinsten Abstand in der mehr als 110-jährigen Geschichte des Rennens. Insgesamt wechselte die Führung 70 Mal, ebenfalls ein Rekord.
Doch der Weg zum Ziel verlief alles andere als glatt: Acht Runden vor Schluss verlor Rookie Caio Collet die Kontrolle in Kurve 2, krachte in die Mauer, und das Heck seines Boliden fing Feuer. Ein erschreckendes Bild, das Millionen von Zuschauern live verfolgten. Collet konnte das Fahrzeug aus eigener Kraft verlassen – ein Glück, doch der Vorfall zeigt einmal mehr, wie gefährlich Motorsport selbst auf höchstem Niveau bleibt.
Wenn Rennfahrer verunfallen: Die rechtliche Lage in Deutschland
Der Collet-Crash mag auf einer amerikanischen Rennstrecke passiert sein – die Fragen, die er aufwirft, sind universell. In Deutschland nehmen jedes Jahr Tausende Hobbyfahrer an Rennveranstaltungen, Trackdays und Kartrennen teil. Was viele nicht wissen: Bei einem Unfall auf der Rennstrecke greift die klassische Kfz-Haftpflichtversicherung in den meisten Fällen nicht.
Laut Bundesministerium für Justiz, Pflichtversicherungsgesetz (PflVersG) ist die Kfz-Haftpflicht auf den öffentlichen Straßenverkehr ausgelegt. Auf abgesperrten Rennstrecken gilt das Fahrzeug juristisch nicht als im „Straßenverkehr" bewegt – weshalb ein eigenes Versicherungsmodell nötig ist.
Ein Rechtsanwalt mit Spezialisierung auf Sportrecht kann hier entscheidend helfen:
- Haftungsfragen klären: Wer haftet bei einem Fremdverschulden auf der Strecke? Veranstalter, Fahrer oder beide?
- Versicherungslücken aufdecken: Viele Teilnehmer gehen davon aus, dass die Veranstalter-Haftpflicht sie abdeckt – ein gefährlicher Irrtum.
- Schadensersatzansprüche durchsetzen: Nach einem Unfall mit Verletzungen oder erheblichem Sachschaden ist anwaltliche Beratung oft der einzige Weg zum Schadensausgleich.
Was der Indy-500-Unfall für Ihre Motorsport-Versicherung bedeutet
Im professionellen Rennsport wie der IndyCar-Serie sind Fahrer über den Veranstalter und teilweise über eigene Policen abgesichert. Felix Rosenqvist und seine Kollegen profitieren von umfassenden Schutzpaketen, die auch bei einem Feuerunfall wie dem von Collet greifen.
Für Amateur-Motorsportler in Deutschland sieht die Realität anders aus. Eine aktuelle Auswertung des ADAC zeigt, dass bei sogenannten „Eigenveranstaltungen" – also Trackdays ohne offizielle Rennnummer – die persönliche Unfallversicherung des Fahrers häufig ausgeschlossen ist, wenn Motorsportklauseln nicht explizit eingeschlossen wurden.
Was zu prüfen ist, bevor Sie das nächste Mal auf die Strecke gehen:
- Motorsport-Zusatz in der Unfallversicherung: Viele private Unfallversicherungen schließen Rennsport aus. Ein expliziter Zusatz ist nötig.
- Fahrerhaftpflicht für Rennstrecken: Spezialisierte Anbieter wie der ADAC oder internationale Motorsportversicherer bieten Tagespolicen an.
- Veranstalterhaftung prüfen: Lesen Sie die AGBs des Veranstalters – viele schließen jegliche Haftung aus.
- Helmkameras und Dashcams: Im Streitfall sind Videobeweise auf der Strecke entscheidend für die Schuldfrage.
Die drei häufigsten Fehler bei Motorsport-Versicherungen
Fehler 1: Glauben, die Kfz-Haftpflicht reicht
Wie oben beschrieben, gilt sie auf abgesperrten Rennstrecken nicht. Nach einem Crash stehen Fahrer ohne Deckung da.
Fehler 2: Vertrauen auf den Veranstalter
Selbst wenn der Veranstalter eine Haftpflicht hat, deckt diese in der Regel nur Sachschäden an der Infrastruktur – nicht Personenschäden der Teilnehmer untereinander.
Fehler 3: Keine schriftlichen Beweise sichern
Direkt nach einem Unfall sollten alle Informationen dokumentiert werden: Kontaktdaten der Beteiligten, Fotos, Streckenpläne, Zeugenaussagen. Was bei einem Straßenunfall selbstverständlich ist, wird auf Rennstrecken oft vergessen.
Was passiert bei einer Verletzung auf der Rennstrecke?
Ein Szenario, das Hobbyfahrer verdrängen, obwohl es passieren kann: Sie erleiden bei einem Trackday-Unfall eine Verletzung – Rippenbruch, Schleudertrauma, im schlimmsten Fall eine Wirbelsäulenverletzung. Der Veranstalter verweist auf die unterschriebene Haftungsfreistellungserklärung. Ihre Krankenkasse übernimmt die unmittelbaren Behandlungskosten, aber Verdienstausfall, Reha-Kosten und dauerhafte Einschränkungen bleiben ungeklärt.
In solchen Fällen kommt es darauf an, wer die Schuld trägt und wie klar das dokumentiert ist. Gerichte in Deutschland haben wiederholt entschieden, dass Haftungsfreistellungsklauseln in AGB nicht grenzenlos gelten – insbesondere wenn der Veranstalter grob fahrlässig gehandelt hat, etwa durch schlecht gesicherte Streckenbegrenzungen oder fehlende medizinische Bereitschaft vor Ort. Ein Rechtsanwalt kann beurteilen, ob eine solche Klausel im konkreten Fall Bestand hat oder anfechtbar ist.
Rosenqvists Sieg als Weckruf für Motorsport-Fans
Der Triumph von Felix Rosenqvist beim Indy 500 2026 ist eine Geschichte von Nervenstärke und Präzision. Gleichzeitig ist der Feuerunfall von Caio Collet ein Weckruf: Motorsport bleibt gefährlich, egal ob auf dem Indianapolis Motor Speedway oder auf einem deutschen Kart-Kurs.
Wer selbst Motorsport betreibt – vom Sonntagsfahrer auf dem Trackday bis zum ambitionierten Clubsportler – sollte seinen Versicherungsschutz regelmäßig von einem Fachanwalt für Versicherungsrecht prüfen lassen. Ein kurzes Beratungsgespräch kann im Ernstfall den Unterschied zwischen vollständiger Entschädigung und ruinösen Eigenkosten bedeuten.
Ein auf Sport- oder Versicherungsrecht spezialisierter Anwalt kann Ihren aktuellen Versicherungsvertrag analysieren, Lücken identifizieren und Sie dabei unterstützen, die richtige Police für Ihre Motorsportaktivität zu finden – bevor es zu einem Unfall kommt, nicht danach.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Rechtsberatung dar. Bei konkreten Rechtsfragen wenden Sie sich an einen qualifizierten Rechtsanwalt.
