 Julia Richter
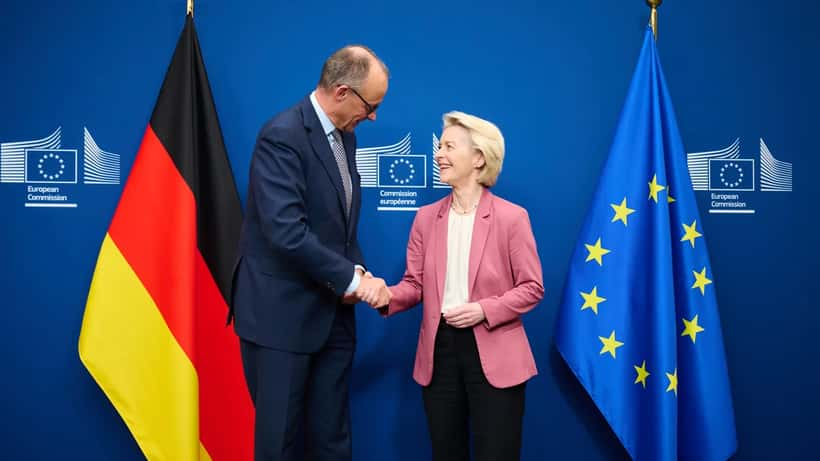
Die Nachrichten schlagen ein wie eine politische Bombe: Führende CDU-Politiker diskutieren laut übereinstimmenden Berichten der Frankfurter Allgemeinen Zeitung und von news.de hinter den Kulissen bereits die Ablösung von Bundeskanzler Friedrich Merz. 52 Prozent der Deutschen bewerten seine Regierungsarbeit als schlecht, zeigen aktuelle Umfragen auf Statista. Was viele unterschätzen: Kanzlerkrisen haben direkte, messbare Folgen für Aktiendepots, Rentenpapiere und betriebliche Altersvorsorge – und jetzt ist der richtige Moment, die eigene Finanzstrategie zu überprüfen und krisenfest zu machen.
Bundeskanzler auf Abruf: Die Chronologie der Krise
Friedrich Merz wurde am 6. Mai 2025 zum zehnten Bundeskanzler der Bundesrepublik Deutschland gewählt. Gut 15 Monate später steht seine politische Stellung erheblich unter Druck. Nach einer umstrittenen Kabinettsumbildung und wachsenden Spannungen in der CDU-Führung schreibt die Neue Zürcher Zeitung von einem „Bundeskanzler auf Abruf", dessen Autorität in der eigenen Partei zunehmend erodiere.
Der unmittelbare Taktgeber der Krise ist ein enger Terminkalender politischer Bewährungsproben. Sachsen-Anhalt wählt am 6. September 2026, danach folgen Mecklenburg-Vorpommern und Berlin. Die Umfragewerte der CDU gelten in allen drei Bundesländern als besorgniserregend. Interne Unionskreise diskutieren laut Medienberichten bereits die Zeit „nach Merz" – der am häufigsten genannte mögliche Nachfolger ist Hendrik Wüst, Ministerpräsident von Nordrhein-Westfalen.
Gleichzeitig leidet die Koalition unter einem schleichenden Autoritätsverlust. Merz, der als politischer Pragmatiker und ehemaliger BlackRock-Manager angetreten war, um Deutschland wirtschaftlich neu aufzustellen, sieht sich mit wachsenden Fliehkräften konfrontiert. Sozialstaatliche Debatten, Verteidigungsausgaben und die Schuldenbremse sind politische Dauerbrenner, die unter dem Druck schlechter Umfragen schwerer zu managen sind.
Die Szenarien reichen vom geordneten Führungswechsel innerhalb der CDU über neue Koalitionsverhandlungen bis hin zu vorgezogenen Bundestagswahlen. Welches Szenario eintritt, lässt sich im August 2026 noch nicht seriös vorhersagen.
Deutschland kennt politische Führungskrisen: Die vorzeitige Bundestagswahl 2005 nach Schröders Vertrauensfrage führte zu monatelanger Unsicherheit. Damals stagnierte der DAX während der Übergangsphase. Für Anleger bedeutet das: Derartige Phasen sind keine Ausnahmen im deutschen Politikkalender – und wer darauf vorbereitet ist, verliert keine Nerven und kein Geld.
Warum politische Instabilität direkt Ihr Geld trifft
Deutschland befand sich schon vor der Kanzlerkrise in einer konjunkturellen Schwächephase. Der Jahreswirtschaftsbericht 2026 des Bundeswirtschaftsministeriums prognostizierte ein BIP-Wachstum von 1,0 Prozent. Das Institut der deutschen Wirtschaft (IW) Köln korrigierte diese Erwartung in seiner Frühjahresprognose 2026 auf lediglich 0,4 Prozent – das IW spricht von einer „instabilen Seitenlage" der deutschen Konjunktur.
Politische Unsicherheit verschärft dieses Problem erheblich. Wenn Unternehmen nicht wissen, welche Steuer-, Energie- und Arbeitsmarktpolitik in zwölf Monaten gilt, verzögern sie Investitionsentscheidungen und stellen Einstellungen zurück. Das senkt Gewinne, drückt Dividenden und belastet Aktienkurse – ein Mechanismus, der für Privatanleger direkt sichtbar wird.
Für Privatanleger entstehen daraus drei konkrete Risikofelder:
Erstens: DAX und deutsche Aktien. Der DAX ist stark durch exportabhängige Konzerne geprägt. Eine geschwächte Bundesregierung verliert Verhandlungsmacht in EU-Gesprächen und handelspolitischen Auseinandersetzungen – ein Faktor, den institutionelle Anleger systematisch einpreisen.
Zweitens: Anleihen und Schuldenbremse. Ein Regierungswechsel oder Neuwahlen werfen Fragen über den Bundeshaushalt auf. Steigen die wahrgenommenen politischen Risiken, können auch die Risikoaufschläge auf deutsche Staatsanleihen zunehmen – und Anleihekurse fallen entsprechend.
Drittens: Betriebliche Altersvorsorge. Die steuerliche Förderung der bAV steht in jedem Koalitionsvertrag zur Diskussion. Ein neuer Kanzler könnte Prioritäten anders setzen als Merz. Für Beschäftigte, die jetzt bAV-Verträge abschließen oder bestehende optimieren wollen, entsteht ein Zeitdruck. Mehr zur aktuellen Rentenpolitik erfahren Sie in unserem Artikel Merz und die Rentenreform 2026: Was Sie jetzt für Ihre Altersvorsorge wissen müssen.
Was die Kanzlerkrise für Ihre konkrete Geldanlage bedeutet
Betrachten wir ein reales Beispiel: Ein 51-jähriger Ingenieur aus Stuttgart hält ein Wertpapierdepot im Wert von 88.000 Euro – aufgeteilt in 60 Prozent MSCI-Germany-ETF und 40 Prozent europäische Unternehmensanleihen. Seit Jahresbeginn 2026 liegt sein Deutschland-ETF rund 3,6 Prozent hinter einem vergleichbaren MSCI-Europe-ETF zurück. Ein messbarer Teil dieser Underperformance ist direkt auf die politische Deutschland-Risikoprämie zurückzuführen.
Was geschieht in den nächsten drei Monaten?
Wenn Szenario A eintritt – geordneter Führungswechsel: Die Koalition bleibt stabil, die CDU einigt sich intern auf einen neuen Kanzler. Historisch liegt der typische DAX-Rückgang bei einer inländischen Regierungskrise unter 6 Prozent – und erholt sich innerhalb von drei bis sechs Monaten. Für den Stuttgarter Ingenieur bedeutet das: einen kurzfristigen Buchverlust von etwa 4.000 bis 5.500 Euro, der bei mittelfristigem Anlagehorizont mit hoher Wahrscheinlichkeit wieder aufgeholt wird.
Wenn Szenario B eintritt – Neuwahlen: Der Koalitionsvertrag platzt. Monatelange politische Hängepartie und Haushaltsunsicherheit belasten den Markt stärker. In diesem Fall sind vorübergehende Depoteinbußen von 10 bis 14 Prozent realistisch – also bis zu 12.300 Euro bei seinem Portfoliostand. Das ist schmerzhaft, aber bei einem Anlagehorizont von über zehn Jahren verkraftbar, sofern er nicht zu ungünstigem Zeitpunkt verkaufen muss.
Genau hier liegt der kritische Punkt: Wer in den nächsten 18 bis 24 Monaten keine größeren geplanten Ausgaben hat, kann Kursrückgänge gelassen aussitzen. Wer dagegen einen Immobilienerwerb, den Studienstart der Kinder oder die Finanzierung von Pflegebedarf plant, sollte jetzt prüfen, ob ausreichend liquide Mittel außerhalb des Depots vorhanden sind. Niemand sollte gezwungen sein, Anteile zu einem möglichen Kurstief zu verkaufen, weil der Liquiditätspuffer fehlt.
Was Vermögensberater jetzt konkret empfehlen
Erfahrene Vermögensberater sehen in der aktuellen Lage keinen Grund zu Panikverkäufen – aber einen klaren Anlass für eine strukturierte Portfolioüberprüfung. Vier Maßnahmen stehen dabei im Vordergrund.
1. Deutschland-Exposure ehrlich bewerten. Wer stark in deutschen Aktien investiert ist, sollte prüfen, ob die Länderkonzentration noch zum eigenen Risikoprofil passt. Eine anteilige Verschiebung hin zu einem MSCI-Europe- oder MSCI-World-ETF kann das politische Risiko breiter verteilen – ohne die grundsätzliche Anlagestrategie aufzugeben. Das ist keine Panikrektion, sondern vernünftiges Risikomanagement.
2. Liquiditätspuffer als Schutzschild. Eine Liquiditätsreserve von drei bis sechs Monatsgehältern auf einem Tagesgeldkonto sollte in volatilen Phasen unangetastet bleiben. Wer Wertpapiere im Depot verkaufen muss, um laufende Ausgaben zu decken, realisiert unnötige Verluste zu schlechten Kursen.
3. bAV-Verträge zeitnah prüfen lassen. Für Arbeitnehmer mit betrieblicher Altersvorsorge gilt: Jetzt ist ein günstiger Moment, bestehende Verträge auf steuerliche Optimierungsmöglichkeiten hin prüfen zu lassen – bevor eine mögliche neue Regierung die Rahmenbedingungen ändert. Handlungsspielräume sind am größten, wenn noch Planungssicherheit besteht.
4. Keine Impulsentscheidungen auf Basis von Schlagzeilen. Weder Angst vor einer Eskalation noch die Hoffnung auf schnelle politische Beruhigung sollten zu überhasteten Transaktionen verleiten. Historisch schnitten Anleger, die in politischen Krisen diszipliniert an ihrer langfristigen Strategie festhielten, deutlich besser ab als jene, die auf Marktstimmungen reagierten. Entscheidungen, die in Ruhe gemeinsam mit einem unabhängigen Experten getroffen werden, sind belastbarer als solche unter dem Eindruck aktueller Nachrichten.
Was Sie jetzt konkret tun können
Die politische Entwicklung rund um Friedrich Merz bleibt im August 2026 offen. Ob ein geordneter Übergang, vorgezogene Neuwahlen oder eine überraschende politische Beruhigung folgen – eine verlässliche Prognose ist derzeit nicht möglich.
Was möglich ist: die eigene Finanzposition konsequent krisenfest zu gestalten. Wer weiß, wie viel Liquidität er außerhalb des Depots hält, welche Ländergewichtung er wirklich trägt und ob seine betriebliche Altersvorsorge optimal genutzt wird, behält die Kontrolle – unabhängig davon, wer nach den Herbstwahlen 2026 das Kanzleramt bewohnt.
Ein unabhängiger Vermögensberater kann helfen, diese Fragen nüchtern und strukturiert zu beantworten: mit einer realistischen Risikoanalyse, klaren Handlungsempfehlungen und einer Strategie, die auch turbulente politische Phasen überdauert. Dabei geht es nicht darum, Merz gut oder schlecht zu finden – es geht darum, Ihr Vermögen unabhängig von Berliner Machtspielen zu schützen. Handeln Sie jetzt, bevor die nächste Eskalationsstufe eintritt.
Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Anlage- oder Steuerberatung dar. Bitte konsultieren Sie für Entscheidungen, die Ihre persönliche finanzielle Situation betreffen, einen zugelassenen Vermögensberater oder Steuerberater.
