 Markus Weber
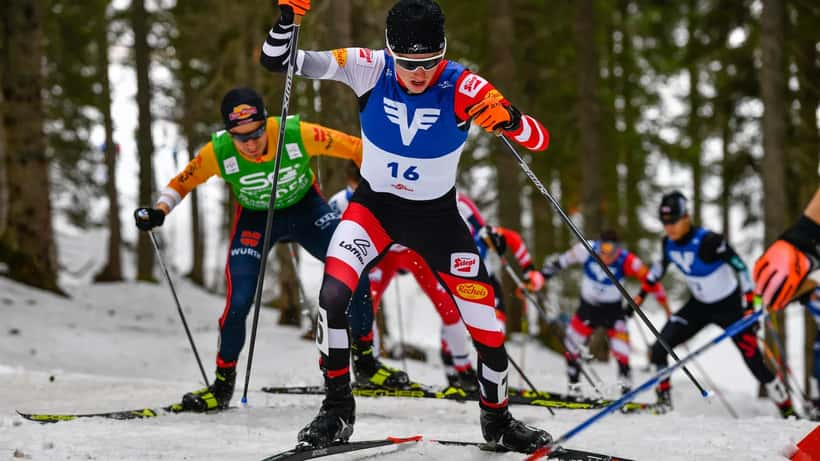
Stefan Rettenegger hat Österreich bei den Winterspielen in Mailand-Cortina 2026 eine Bronzemedaille beschert: Im Teamsprint der Nordischen Kombination kämpfte er sich gemeinsam mit Johannes Lamparter aufs Podest. Kurz darauf folgte ein weiterer Lebenshöhepunkt – der 24-jährige Salzburger machte seiner Freundin Lena einen Heiratsantrag. Zwei Meilensteine innerhalb weniger Wochen, die beide eine finanzielle Dimension haben, die Athleten und ihre Familien regelmäßig unterschätzen.
Bronze-Prämie und Sponsoring-Boom: Was Olympia wirklich einbringt
Hinter dem Jubel über die Medaille stecken konkrete Zahlen. Das Österreichische Olympische Comité (ÖOC) zahlt Medaillengewinnerinnen und -gewinnern gestaffelte Prämien: Eine Bronzemedaille wird mit 15.000 Euro pro Athlet honoriert – auch bei Teambewerben erhält jedes Mitglied den vollen Betrag. Für Gold sind es 36.000 Euro, für Silber 22.000 Euro.
Dazu kommt der sogenannte Sponsoring-Bonus: Nach einer Olympiamedaille steigen die Anfragen von Unternehmen sprunghaft an. Die Medienpräsenz von Nordischen Kombinierer ist allerdings strukturell anders zu bewerten als jene von alpinen Skifahrerinnen. Während ein Medaillengewinner im Slalom mit Jahresverträgen von mehreren Hunderttausend Euro rechnen kann, liegt das realistische Sponsoring-Potenzial für eine Nischendisziplin wie die Nordische Kombination bei 25.000 bis 80.000 Euro pro Sponsor – je nach Engagement-Format und öffentlicher Strahlkraft nach dem Olympia-Auftritt.
Insgesamt kann Rettenegger für 2026 mit einem Gesamteinkommen von 60.000 bis 120.000 Euro rechnen, wenn man Förderungen des Heeressportzentrums, ÖSV-Unterstützung und neue Sponsorenverträge zusammenrechnet. Das klingt nach einem komfortablen Jahr – hat aber steuerliche und sozialrechtliche Tücken, die ohne Beratung schnell kostspielig werden.
Steuern auf Sportprämien: Ein weit verbreiteter Irrtum
Viele Athleten gehen davon aus, dass staatliche Auszeichnungen oder ÖOC-Prämien steuerbefreit sind. Das stimmt nicht. In Österreich unterliegen Olympia-Prämien der regulären Einkommensteuer gemäß § 33 EStG. Die 15.000 Euro Bronzeprämie sind genauso steuerpflichtig wie ein Gehaltsbonus eines Angestellten.
Der Steuersatz hängt vom Gesamteinkommen des jeweiligen Kalenderjahres ab. Österreich kennt ein progressives Stufenmodell: Auf den ersten 11.000 Euro fällt keine Steuer an, zwischen 11.001 und 18.000 Euro sind es 20 Prozent, zwischen 31.001 und 60.000 Euro 36,5 Prozent. Wer mehr als 60.000 Euro verdient, zahlt auf den übersteigenden Betrag bis 90.000 Euro bereits 48,5 Prozent – ein Grenzsteuersatz, der für olympioniken mit Sponsorenverträgen schnell relevant wird.
Hinzu kommt die sozialversicherungsrechtliche Einordnung: Wer Sponsoringverträge selbstständig abschließt, unterliegt der GSVG (Gewerbliche Sozialversicherung) – was zusätzliche Beiträge von rund 26 Prozent auf den erzielten Gewinn bedeutet. Wer diese Kosten nicht als Betriebsausgaben plant, verliert Tausende Euro unnötig.
Nischensport gegen Alpinstar: Das Einkommensgefälle in Zahlen
Ein strukturelles Problem im österreichischen Spitzensport betrifft vor allem Athleten außerhalb der Publikumslieblinge Ski Alpin und Skispringen. Während Marcel Hirscher in seiner aktiven Zeit mit Sponsorenverträgen über zwanzig Millionen Euro über die gesamte Karriere verfügte, liegen realistische Lebensverdienstzahlen für Kombinierer, Biathleten oder Langläufer deutlich darunter – im Schnitt zwischen 500.000 und 1,5 Millionen Euro über eine zehnjährige Karriere.
Das bedeutet: Bei deutlich kürzerer Einkommensspanne ist es umso wichtiger, den Aufbau privater Altersvorsorge früh zu beginnen. Die gesetzliche Pension des Heeressportinstituts oder aus GSVG-Beiträgen reicht für die meisten Athleten nicht aus, um den Lebensstandard nach der Karriere aufrechtzuerhalten. Laut österreichischen Sozialversicherungsdaten ergibt ein Jahreseinkommen von 60.000 Euro über zehn Jahre eine monatliche Bruttopension von rund 800 bis 1.100 Euro – weit unter dem Median-Haushaltsbudget.
Was ein Olympia-Bronzegewinner nach Steuern wirklich behält
Nehmen wir Stefan Retteneggers 2026 als konkretes Rechenmodell – kein individueller Steuerfall, sondern ein typisches Beispiel für einen österreichischen Leistungssportler nach Olympia-Bronze:
Einnahmen 2026 (Schätzung):
- ÖSV und Heer: 28.000 Euro (Jahresgehalt und Sportförderung)
- ÖOC-Bronzeprämie Teamsprint: 15.000 Euro
- Neuer Sponsorenvertrag nach Olympia: 40.000 Euro (konservativ)
- Gesamt: 83.000 Euro
Bei 83.000 Euro Jahreseinkommen ergibt die österreichische Einkommensteuer folgende Rechnung:
- Auf 11.000 Euro: 0 % = 0 Euro
- 11.001–18.000 Euro: 20 % = 1.400 Euro
- 18.001–31.000 Euro: 32,5 % = 4.225 Euro
- 31.001–60.000 Euro: 36,5 % = 10.585 Euro
- 60.001–83.000 Euro: 48,5 % = 11.155 Euro
- Gesamtsteuer: rund 27.365 Euro → Nettoeinkommen ca. 55.635 Euro
Würde der Sportler hingegen seine Sponsoringeinnahmen über eine optimierte Unternehmensstruktur abwickeln und zulässige Betriebsausgaben vollständig absetzen – Ausrüstung, Trainingskosten, Reisen, Agenturgebühren – ließe sich die Steuerlast um 8.000 bis 12.000 Euro reduzieren. Das ist kein Steuertrick, sondern legale Steuergestaltung, die ohne Beratung schlicht vergessen wird.
Wer jetzt außerdem plant zu heiraten, hat eine weitere Variable: In Österreich ist eine gemeinsame Veranlagung von Ehepaaren möglich. Bei einem Einkommensunterschied von mehr als 20.000 Euro zwischen den Partnern kann ein Splitting-Modell die gemeinsame Steuerlast spürbar senken – ein Vorteil, der allerdings sorgfältige Planung voraussetzt.
Verlobung und Olympia: Warum jetzt der richtige Zeitpunkt für Finanzplanung ist
Das Zusammentreffen von Olympia-Erfolg und Verlobung ist kein Zufall für eine gezielte Finanzplanung – es ist der optimale Zeitpunkt. Denn zwei wichtige Weichen werden gleichzeitig gestellt: die Karriere-Einkommens-Kurve und die familiäre Vermögensstruktur.
Für Sportler mit Sponsorenverträgen und Bildrechten ist ein klar strukturierter Ehevertrag keine Frage des Misstrauens, sondern des gegenseitigen Schutzes. Was passiert mit Vertragsrechten, die während der Ehe entstehen? Wie werden zukünftige Prämien aufgeteilt, wenn die Karriere endet und die Einnahmen wegfallen? Ein Ehevertrag mit Gütertrennungsklausel schützt beide Partner – und verhindert kostspielige Auseinandersetzungen, sollte sich das Leben anders entwickeln als geplant.
Eine Beratung bei einem auf Sportrecht oder Familienrecht spezialisierten Anwalt – idealerweise gemeinsam mit einem Vermögensberater – dauert wenige Stunden und kann langfristig Zehntausende Euro sichern.
Karriereende mitdenken: Der wichtigste Schritt vor dem letzten Wettkampf
Stefan Rettenegger ist 24 Jahre alt. In zehn bis fünfzehn Jahren – wenn die Karriere planmäßig endet – wird er dann auf ein Vermögen zurückblicken können, das heute aufgebaut wird. Oder auf eine Lücke, die mit Einnahmen aus einem mühsam aufgebauten Zweitberuf geschlossen werden muss.
Drei Bausteine sind entscheidend: erstens private Altersvorsorge ab sofort (ETF-Sparplan, fondsgebundene Lebensversicherung oder Immobilie als Kapitalanlage), zweitens eine klar strukturierte Steuerstrategie für die aktive Zeit, und drittens ein Notfallplan für das Karriereende – denn Verletzungen enden Karrieren oft abrupt, nicht planmäßig. In der Nordischen Kombination liegt das durchschnittliche Karriereende zwischen 30 und 34 Jahren, was bedeutet, dass Rettenegger möglicherweise noch zehn aktive Jahre vor sich hat. Diese Zeitspanne ist lang genug, um ein solides Fundament aufzubauen – sofern man heute damit beginnt.
Vermögensberater, die auf Sportler spezialisiert sind, kennen diese Dynamik. Sie helfen nicht nur beim Investieren, sondern auch dabei, Förderungen, GSVG-Optimierungen und steuerliche Besonderheiten für Leistungssportler zu kombinieren. Mehr Informationen zu Einkommensteuer und Vorsorge in Österreich bietet das Bundesministerium für Finanzen Österreich.
Was Spitzensportler jetzt konkret tun sollten
Für Athleten wie Stefan Rettenegger – und für jeden anderen Österreicher, dessen Einkommen sich nach einem Karrierehoch verändert – gelten vier Schritte:
Steuerstruktur prüfen: Sind Sponsoringeinkünfte richtig verbucht? Eine Beratung beim Steuerberater klärt, ob eine GmbH-Struktur ab einem bestimmten Gewinn sinnvoll ist.
Altersvorsorge aufbauen: Die staatliche Pension reicht für die meisten Athleten nicht aus. Private Vorsorgeprodukte oder Immobilien als Kapitalanlage sollten früh begonnen werden – nicht nach der Karriere.
Ehevertrag prüfen: Bei Sportlern mit Sponsorenverträgen und Bildrechten ist eine klare Regelung im Ehevertrag ratsam. Das schützt beide Partner bei künftigen Einkommensveränderungen.
Experten einbinden: Steuerberater, Vermögensberater und Rechtsanwalt sollten nicht erst bei einem Problem einbezogen werden – sondern präventiv, wenn das Einkommen auf dem Höhepunkt ist.
ExpertZoom verbindet österreichische Nutzer mit qualifizierten Vermögensberatern und Steuerexperten, die auf Selbstständige, Sportler und Menschen in Lebenswandelphasen spezialisiert sind – für eine unverbindliche Erstberatung direkt online. Wie ähnliche Situationen aussehen, zeigt das Beispiel von Lena Wechner: Wie junge Spitzensportlerinnen ihr Vermögen nach der Karriere absichern.
Hinweis: Die in diesem Artikel genannten steuerlichen Berechnungen sind vereinfachte Modellrechnungen und ersetzen keine individuelle Steuer- oder Rechtsberatung. Wer konkrete Schritte plant, sollte einen zugelassenen Steuerberater oder Vermögensberater hinzuziehen.
