 Markus Weber
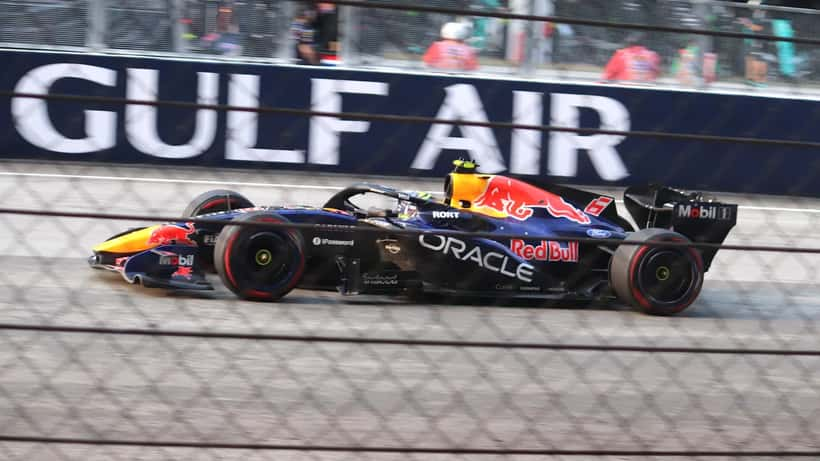
Am Saisonbeginn 2026 sitzt Isack Hadjar im schnellsten Auto der Welt — und in seinem Bankkonto landet erstmals ein Gehalt, das die meisten Menschen nie im Leben sehen werden. Der 21-jährige Franzose mit algerischen Wurzeln verdient laut dem Branchenportal Business Book GP rund 6,6 Millionen Euro pro Jahr als Teamkollege von Max Verstappen bei Red Bull Racing. Das österreichische Unternehmen mit Sitz in Fuschl am See zahlt dem Aufsteiger damit mehr, als die Mehrzahl der österreichischen Haushalte in einem gesamten Jahrzehnt verdienen.
Hadjar steht nach dem bisherigen Saisonverlauf auf Rang acht der Fahrerwertung mit 71 Punkten — ein respektabler erster Auftritt auf dem Weltparkett. Sein Vertrag wurde bereits für 2027 verlängert. Doch während Motorsportjournalisten über Rundenzeiten und Überholmanöver diskutieren, beschäftigt österreichische Vermögensberater eine ganz andere Frage: Was tut ein 21-Jähriger richtig mit seinem ersten Millionengehalt — besonders wenn der Arbeitgeber eine österreichische Firma ist?
Das Gehalt in Zahlen: Was 6,6 Millionen Euro netto bedeuten
Sechs Komma sechs Millionen Euro brutto klingt nach unvorstellbarem Reichtum. Doch das Bruttogehalt ist nur der Ausgangspunkt. Österreich kennt einen der schärfsten progressiven Einkommensteuertarife Europas. Für Einkommen über 90.000 Euro greift der Spitzensteuersatz von 50 Prozent — und für Einkommen über einer Million Euro sogar 55 Prozent (der sogenannte Solidarbeitrag).
Bei Hadjars geschätztem Jahresgehalt würden — angenommen, er ist in Österreich unbeschränkt steuerpflichtig — theoretisch rund 3,5 bis 3,7 Millionen Euro an den österreichischen Fiskus fließen. Was bleibt, ist immer noch erheblich: rund 2,9 bis 3,1 Millionen Euro netto. Doch ob dieser Wohlstand ein stabiles Fundament fürs Leben bildet oder nach dem Ende der Rennkarriere rasch schwindet, hängt von Entscheidungen ab, die jetzt, in den frühen Zwanzigern, getroffen werden.
Zahlen der österreichischen Finanzverwaltung zeigen: Nur rund 0,03 Prozent aller österreichischen Lohnsteuerpflichtigen verdienen über eine Million Euro im Jahr. Diese Gruppe zahlt überproportional hohe Steuern — hat aber gleichzeitig die größten Möglichkeiten zur legalen Steueroptimierung.
Österreichische Instrumente, die Hochverdiener nutzen können
Wer in Österreich investiert, zahlt auf Kapitalgewinne — sei es auf Aktien, Fonds oder Dividenden — pauschal 27,5 Prozent Kapitalertragsteuer (KESt). Das klingt zunächst günstig im Vergleich zum Spitzensteuersatz von 55 Prozent. Doch ohne strukturierte Planung entgehen jungen Spitzenverdienern mehrere wichtige Instrumente.
Eine der bedeutendsten österreichischen Institutionen für Hochverdiener ist die Privatstiftung nach dem Privatstiftungsgesetz (PSG). In Österreich sind derzeit rund 3.000 aktive Privatstiftungen registriert. Sie erlauben es, Vermögen aus dem direkten Zugriff der Einkommensteuer zu verlagern und langfristig zu verwalten, ohne bei jeder Transaktion Kapitalertragsteuer auszulösen. Für einen 21-Jährigen mit potenziell zehn oder mehr Jahren in der Formel 1 kann das einen Unterschied von mehreren Millionen Euro bedeuten.
Hinzu kommt die BV-Kasse (Betriebliche Vorsorgekasse): Österreichische Arbeitgeber sind seit 2003 gesetzlich verpflichtet, 1,53 Prozent des Bruttogehalts in eine Abfertigungskasse einzuzahlen. Bei einem Jahresgehalt von 6,6 Millionen Euro bedeutet das über 100.000 Euro pro Jahr, die automatisch für die Zukunft gespart werden — unabhängig davon, was der Arbeitnehmer selbst unternimmt.
In einem früheren Beitrag haben wir beleuchtet, wie F1-Piloten ihr Gehalt nach Saisonhöhepunkten anlegen sollten. Bei Hadjar stellt sich dieselbe Grundfrage — mit einem besonderen österreichischen Blickwinkel durch seinen Arbeitgeber Red Bull Racing.
Das stille Risiko: Wenn kein Plan vorhanden ist
Viele Spitzenathleten berichten rückblickend von einem gemeinsamen Muster: Das erste große Gehalt wird konsumiert, nicht investiert. Statusgüter, Immobilien ohne Renditeberechnung, Gefälligkeitsdarlehen an die Familie — und plötzlich ist die Karriere vorbei, und das Konto sieht erschreckend nüchtern aus. Die Formel 1 ist hier keine Ausnahme: Die aktiven Fahrerjahre sind begrenzt, der finanzielle Höhepunkt liegt oft zwischen 20 und 35 Jahren.
Red Bulls früherer Motorsportberater Helmut Marko, dessen Abgang aus dem Red-Bull-Universum viel über Karriereplanung und Strukturen lehrte, ist ein mahnendes wie ermutigendes Beispiel zugleich: Wer frühzeitig plant und strukturiert vorgeht, kann auch nach dem Rampenlicht gut leben.
Die zentrale Erkenntnis aus unzähligen Vermögensberatungen für Profisportler: Der erste Gehaltseingang ist der strategisch wichtigste Zeitpunkt. Was einmal für Konsum ausgegeben wurde, kann nicht mehr für den Vermögensaufbau eingesetzt werden.
Wenn aus 450.000 Euro entweder 500.000 oder 1,5 Millionen werden
Nehmen wir das Beispiel von Lukas, 22 Jahre, aus Graz. Er ist kein Formel-1-Fahrer, aber er hat gerade seinen ersten Profivertrag unterschrieben — 450.000 Euro Jahresgehalt als Profiskispringer, plus Sponsoreneinnahmen von 60.000 Euro. Zusammen: 510.000 Euro brutto.
Szenario A — Ohne Finanzplanung: Die österreichische Einkommensteuer auf 510.000 Euro beträgt nach aktuellem Tarif rund 270.000 Euro (effektiver Satz ca. 53 Prozent). Netto bleiben rund 240.000 Euro. Lukas kauft ein Auto (45.000 Euro), mietet eine Wohnung in Graz (2.500 Euro/Monat), bestreitet Lebenshaltung und spart am Ende des Jahres rund 50.000 Euro — ohne strukturierte Anlage, ohne Altersvorsorge.
Nach zehn Karrierejahren: rund 500.000 Euro auf einem Sparkonto bei 0,5 Prozent Zinsen. Inflationsbereinigt: ein realer Kaufkraftverlust von mindestens 15 bis 20 Prozent.
Szenario B — Mit Vermögensberatung (einmaliger Beratungsaufwand: ca. 3.500 Euro): Gleiche Steuerlast — Steuervermeidung wäre illegal. Aber: Kapitalgewinne werden über eine Privatstiftungsstruktur optimiert. Die BV-Kasse wird voll ausgeschöpft: 7.803 Euro/Jahr gespart, ohne eigenes Zutun. Monatlich fließen 6.000 Euro in einen global diversifizierten ETF-Sparplan mit historisch rund sieben Prozent Jahresrendite.
Ergebnis nach zehn Jahren: rund 990.000 Euro im Depot — fast das Doppelte von Szenario A. Gesamtvermögen nach Karriereende: ~1,5 Millionen Euro gegenüber ~500.000 Euro im ersten Szenario. Die Differenz von rund einer Million Euro entspricht dem 285-Fachen der Beratungskosten.
Wenn also ein junger Athlet seine ersten fünf Berufsjahre mit strukturierter Finanzplanung verbringt, dann ist der langfristige Wohlstandsunterschied gegenüber einem ungeplanten Ansatz nicht in Tausenden, sondern in siebenstelligen Beträgen zu messen.
Drei Leitlinien für junge Topverdiener
Österreichische Vermögensberater nennen in Beratungen für Sportler regelmäßig drei Grundprinzipien, die gerade in den ersten Jahren entscheidend sind.
Steuerstruktur sofort aufsetzen: Der erste Gehaltseingang ist der wertvollste Zeitpunkt für eine steuerliche Strukturberatung. Wer zu Karrierebeginn die richtigen Instrumente — Stiftung, BV-Kasse, steueroptimierte Anlageformen — etabliert, spart über zehn Jahre deutlich mehr als jemand, der erst am Karriereende reagiert.
Diversifikation vor Renditejagd: Junge Athleten neigen zu konzentrierten Wetten — eine Immobilie, ein Startup-Investment, ein Einstieg als Gesellschafter in einem Unternehmen. Fachberater empfehlen dagegen breite Diversifikation: globale Aktien, Anleihen, Immobilienfonds (REITs) und eine Liquiditätsreserve von mindestens 24 Monatslöhnen.
Karriereende von Anfang an mitdenken: Ein F1-Pilot ist mit 35 Jahren typischerweise im Ruhestand. Ein Skispringer mit 30. Die produktivsten Verdienstjahre sind begrenzt. Wer in diesem Fenster konsequent investiert, lebt danach jahrzehntelang von Kapitalerträgen — ohne Gehalt.
Was Hadjars Karriere für österreichische Sportler bedeutet
Isack Hadjar fährt 2026 für ein Unternehmen aus Fuschl am See und verdient dabei mehr, als die meisten Menschen je ansparen werden. Ob er langfristig davon profitiert, hängt kaum von Rundenzeiten ab — sondern von Entscheidungen, die jetzt getroffen werden.
Das gilt für Formel-1-Piloten genauso wie für junge österreichische Athleten in Ski, Biathlon oder Tennis, die ihre ersten Profigehälter erhalten. Das Prinzip ist dasselbe: Wer mit 21 anfängt zu investieren, braucht weniger Kapital als jemand, der mit 40 beginnt — dank des Zinseszinseffekts. Und wer dabei professionelle Begleitung hat, trifft systematisch bessere Entscheidungen als allein.
Vermögensberater weisen außerdem darauf hin, dass gerade das erste Jahr entscheidend ist — nicht nur für die Finanzen, sondern auch für die mentale Haltung gegenüber Geld. Wer früh lernt, Einkommen nicht mit Vermögen zu verwechseln, trifft auch in späteren, finanziell weniger üppigen Jahren bessere Entscheidungen. Das Gehalt endet mit der Karriere — das aufgebaute Kapital bleibt.
Ein zugelassener Vermögensberater hilft dabei, die individuell passende Struktur zu finden — abgestimmt auf Einkommen, Karrierehorizont und persönliche Situation. Die erste Beratung ist dabei oft weniger kostspielig, als viele annehmen, und zahlt sich gemessen an den langfristigen Auswirkungen um ein Vielfaches aus.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Steuer- oder Finanzberatung dar. Für persönliche Finanzentscheidungen sollten Sie einen zugelassenen österreichischen Vermögensberater oder Steuerberater konsultieren. Die Modellrechnungen sind vereinfachte Illustrationen und keine Renditegarantien.
