 Markus Weber
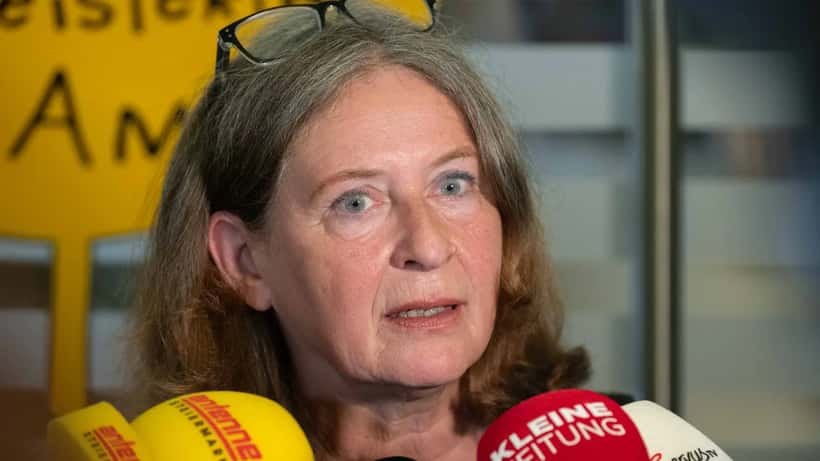
Am 27. August 2026 wurde Elke Kahr mit 40 von 48 Stimmen erneut zur Bürgermeisterin von Graz gewählt – und damit auch ihr einzigartiges Finanzmodell ein weiteres Mal demokratisch bestätigt: Die KPÖ-Politikerin behält von ihrem monatlichen Netto-Gehalt von 7.921 Euro lediglich rund 2.200 Euro für sich selbst. Den Rest – über 5.700 Euro monatlich – gibt sie direkt an Menschen in Notlagen weiter. Seit 2005 hat sie so insgesamt 1.007.833,40 Euro ihres Gehalts abgegeben. Was bedeutet dieses Modell steuerrechtlich betrachtet – für Kahr selbst und für alle Österreicherinnen und Österreicher, die in ihrem Sinne großzügig spenden möchten?
Das Kahr-Modell: Eine Million Euro in 20 Jahren
Elke Kahrs Prinzip ist einfach, aber radikal konsequent: KPÖ-Mandatare behalten von ihrem Amtsgehalt nur so viel, wie ein durchschnittlicher Facharbeiter verdient. Der Überschuss fließt direkt zurück zu den Menschen. Bei Kahr, deren Bürgermeistergehalt seit ihrer Wahl 2021 auf 7.921 Euro netto gestiegen ist, bedeutet das eine monatliche Abgabe von rund 5.721 bis 5.921 Euro – je nach Monat und anfallenden Abzügen.
Bei der Gemeinderatswahl vom 28. Juni 2026 erreichte die KPÖ unter ihrer Führung knapp 36 Prozent der Stimmen – das stärkste Ergebnis in der Geschichte der Partei in Graz. Die Wiederwahl zur Bürgermeisterin am 27. August 2026 folgte mit deutlicher Mehrheit. Für Beobachter ist dieses Ergebnis auch ein Signal: Die Bevölkerung honoriert Authentizität und gelebte Solidarität.
Die Empfänger ihrer Unterstützung sind Menschen, die sich an Kahr direkt wenden: Familien mit Mietrückständen, Alleinstehende mit unerwarteten Krankenhausrechnungen, ältere Menschen mit explodierenden Heizkosten. Kahr ist dabei nicht nur Politikerin, sondern auch Sozialarbeiterin in einem – sie begleitet ihre Unterstützung oft persönlich und besucht Menschen in ihrer Wohnung.
Für Steuer- und Finanzexperten wirft dieses Modell eine interessante und praxisrelevante Frage auf: Wie ist eine derart weitreichende Gehaltsabgabe rechtlich strukturiert – und welche steuerlichen Spielregeln gelten für Privatpersonen, die Ähnliches vorhaben?
Was Finanzberater zum Kahr-Modell sagen
Für Vermögensberater und Steuerexperten beginnt die Analyse mit einer grundlegenden Unterscheidung: Wohin fließt das Geld?
In Österreich gibt es zwei wesentlich unterschiedliche Wege, wie Gehalt oder Vermögen weitergegeben werden kann. Der erste Weg ist die direkte Schenkung an Privatpersonen – also das, was Kahr offenbar in vielen Fällen praktiziert, wenn sie Familien mit Mietrückständen oder Senioren mit Heizkosten direkt unterstützt. Für Schenkungen an natürliche Personen gilt in Österreich: Es gibt keine Schenkungssteuer ab einem gewissen Betrag, aber auch keinen steuerlichen Vorteil für den Geber. Die Weitergabe reduziert die eigene Steuerlast nicht.
Der zweite Weg ist die Spende an eine begünstigte Organisation, die auf der offiziellen Liste des Bundesministeriums für Finanzen (BMF) geführt wird. Diese Spenden können als Sonderausgaben steuerlich geltend gemacht werden – allerdings nur bis zu einer klar definierten Obergrenze: maximal 10 Prozent des Jahreseinkommens. Diese Grenze gilt für alle Steuerpflichtigen in Österreich, unabhängig von Beschäftigungsart oder Einkommensniveau.
Für das Jahr 2026 ist zusätzlich relevant, dass die Anpassung der Lohnsteuertabelle die Tarifstufen-Grenzen erhöht hat. Netto bleibt Österreicherinnen und Österreichern etwas mehr in der Tasche – und damit steigt auch der absolute Betrag, den sie im Rahmen der 10-Prozent-Regel steuerlich absetzbar spenden können. Wer früher maximal 4.000 Euro absetzen konnte, kann nach der Anpassung 2026 unter Umständen nun 4.200 Euro oder mehr steuerlich geltend machen – je nach individuellem Einkommenszuwachs.
Thomas M. spendet 3.000 Euro pro Monat – was passiert wirklich?
Nehmen wir das konkrete Beispiel von Thomas M., 42 Jahre alt, angestellter Ingenieur in Wien mit einem Netto-Monatseinkommen von 5.800 Euro. Das entspricht einem Jahresbruttoeinkommen von rund 95.000 Euro.
Thomas ist von Elke Kahrs Geschichte bewegt. Er möchte monatlich 3.000 Euro, also 36.000 Euro pro Jahr, für einen guten Zweck abgeben.
Szenario A: Thomas überweist 3.000 Euro/Monat direkt an bedürftige Familien aus seinem Umfeld
Steuerlicher Effekt: null. Die 36.000 Euro gelten als Schenkung, die weder als Sonderausgabe noch anderweitig absetzbar ist. Thomas zahlt weiterhin die volle Lohnsteuer auf sein Bruttogehalt und spendet aus seinem Netto. Die tatsächliche Belastung entspricht exakt dem gespendeten Betrag: 36.000 Euro aus eigenem Vermögen, ohne jegliche staatliche Kompensation.
Szenario B: Thomas spendet monatlich 3.000 Euro an eine anerkannte BMF-Organisation (z.B. Rotes Kreuz oder Caritas)
Hier greift die 10-Prozent-Grenze: Von 95.000 Euro Jahreseinkommen sind maximal 9.500 Euro als Sonderausgaben absetzbar. Obwohl Thomas 36.000 Euro spendet, können steuerlich nur 9.500 Euro berücksichtigt werden.
Bei einem Jahresbruttoeinkommen von 95.000 Euro liegt Thomas im österreichischen Steuertarif 2026 in einer Tarifstufe mit einem Grenzsteuersatz von rund 42 Prozent. Auf die absetzbaren 9.500 Euro ergibt sich eine Steuerersparnis von ungefähr 3.990 Euro im Jahr.
Das konkrete Ergebnis für Thomas: Von seinen 36.000 Euro Spende reduziert sich seine tatsächliche Netto-Belastung auf 32.010 Euro – eine Entlastung von etwa elf Prozent. Der Betrag, der über die 10-Prozent-Grenze hinausgeht (also 26.500 Euro), bringt keinen weiteren steuerlichen Vorteil.
Was ein Vermögensberater empfehlen würde: Wer regelmäßig in dieser Größenordnung spenden möchte, sollte zunächst seinen persönlichen Grenzsteuersatz kennen und die genaue Einkommensgrenze berechnen lassen. Eine professionelle Beratung hilft dabei, den optimalen Betrag an anerkannte Organisationen zu lenken – um den maximalen steuerlichen Hebel zu nutzen, ohne auf Absetzbarkeit zu verzichten.
Die BMF-Liste: Welche Organisationen qualifizieren sich?
Nicht jede Spende an eine gemeinnützige Organisation ist in Österreich automatisch steuerlich abzugsfähig. Das Bundesministerium für Finanzen führt eine offizielle Liste begünstigter Spendenempfänger, die regelmäßig aktualisiert wird und online abrufbar ist.
Auf dieser Liste stehen unter anderem:
- Österreichisches Rotes Kreuz
- Caritas Österreich
- Volkshilfe Österreich
- SOS Kinderdorf
- Ärzte ohne Grenzen
- Anerkannte Wissenschafts- und Forschungseinrichtungen
- Ausgewählte Umweltschutzorganisationen
Wichtig: Seit 2017 melden begünstigte Empfänger erhaltene Spenden automatisch an das Finanzamt – vorausgesetzt, Spenderinnen und Spender haben ihre Sozialversicherungsnummer angegeben. Das bedeutet: Spendenbelege müssen in vielen Fällen nicht mehr manuell in die Steuererklärung eingetragen werden. Wie das automatische Meldeverfahren über FinanzOnline funktioniert und welche Fristen 2026 zu beachten sind, erklärt unser Überblick zu FinanzOnline 2026 und den aktuellen Einreichfristen.
So maximieren Sie Ihre Spendenabsetzbarkeit 2026
Wer nach dem Vorbild von Elke Kahr einen wesentlichen Teil seines Einkommens weitergeben möchte, sollte vier konkrete Schritte beachten:
1. Jahreseinkommen und 10-Prozent-Grenze ermitteln. Die Grenze für steuerlich absetzbare Spenden orientiert sich am Jahreseinkommen. Wer 60.000 Euro brutto verdient, kann maximal 6.000 Euro absetzen – wer 40.000 Euro verdient, maximal 4.000 Euro. Diese Berechnung ist die Basis jeder Spendenplanung.
2. Ausschließlich an BMF-anerkannte Organisationen spenden, wenn Steuervorteil gewünscht ist. Direkte Unterstützung für Einzelpersonen – so ehrenwert wie Kahrs Modell auch ist – bietet keinen steuerlichen Ausgleich. Wer den Hebel der Steuerersparnis nutzen will, muss an Organisationen auf der BMF-Liste überweisen.
3. Sozialversicherungsnummer bei jeder Spende angeben. Nur so wird die automatische Meldung ans Finanzamt ausgelöst. Fehlt diese Angabe, muss der Beleg manuell in die Arbeitnehmerveranlagung eingetragen werden – was in der Praxis häufig vergessen wird und bares Geld kostet.
4. Einen Vermögensberater hinzuziehen, wenn der Spendenbetrag 5 Prozent des Einkommens übersteigt. Die individuell optimale Spendenstruktur hängt von Grenzsteuersatz, Familienstand, weiteren Sonderausgaben und der Wahl der Organisation ab. Bei größeren Beträgen kann eine professionelle Beratung die tatsächliche Steuerersparnis deutlich steigern und Fehler in der Veranlagung vermeiden.
Hinweis: Dieser Artikel informiert über allgemeine steuerliche Regelungen in Österreich und ersetzt keine individuelle Steuer- oder Finanzberatung. Steuerliche Entscheidungen sollten gemeinsam mit einem qualifizierten Experten getroffen werden.
Elke Kahrs Modell zeigt, dass gelebte Solidarität und kluge Finanzplanung kein Widerspruch sind – sie ergänzen sich. Wer den steuerlichen Spielraum kennt und nutzt, kann seinen Beitrag für andere leisten, ohne mehr zu zahlen als nötig. Ein Vermögensberater kann dabei helfen, die persönliche Version des Kahr-Modells steuerlich optimal zu gestalten.
