 Elin Lindberg
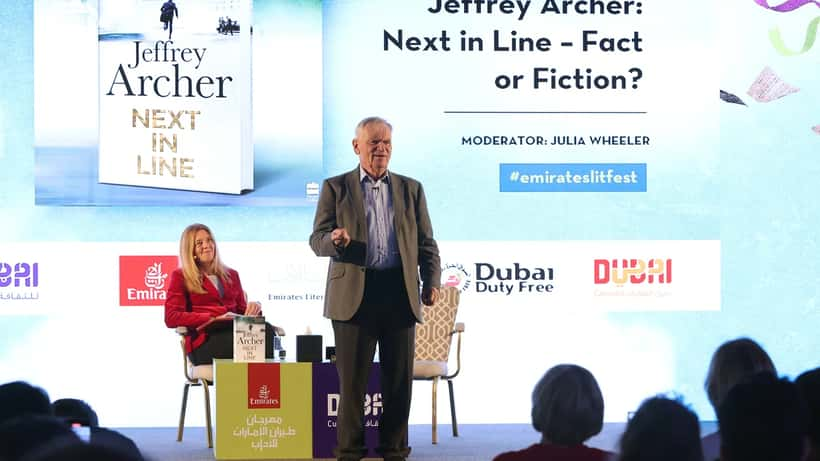
Jeffrey Archer, en av Storbritanniens mest sålda författare med mer än 320 miljoner sålda böcker globalt, presenterade den 4 oktober 2026 sin allra sista roman "Adam & Eve" vid en liveföreställning på Leicester Square Theatre i London. Det markerar exakt 50 år sedan hans debut – och är en lämplig påminnelse om hur dramatisk hans ekonomiska resa faktiskt har varit. För svenska upphovspersoner och kreatörer finns det konkreta lärdomar att hämta, långt bortom romanens sidor.
Från konkurs till 320 miljoner sålda exemplar
Jeffrey Archer är 86 år och en av de mest produktiva berättarna i modern tid. Men få minns att hans karriär som författare startade ur ett fullständigt ekonomiskt haveri. År 1974 förlorade han allt efter att ha investerat pengar i ett bedrägerisystem utan oberoende juridisk eller finansiell granskning. Han gick i personlig konkurs med skulder på drygt 400 000 brittiska pund – motsvarande ungefär 5 miljoner kronor i dagens penningvärde.
I stället för att ge upp satte han sig vid skrivmaskinen. Debuten "Not a Penny More, Not a Penny Less" (1976) – en roman direkt inspirerad av hans egna ekonomiska katastrof – sålde i miljoner exemplar. Sedan dess har Archer skrivit 23 romaner, sex novelsamlingar och åtta teaterpjäser. Branschuppskattningar tyder på att hans samlade royaltyinkomster under karriären uppgår till hundratals miljoner kronor.
Nu avslutar han med "Adam & Eve", en episk berättelse om kärlek, svek och krig som HarperCollins ger ut globalt i oktober 2026. Archer har själv sagt att han "aldrig kunnat hoppas på att överträffa" vad han åstadkommit, men att historien om Adam och Eva krävde sin roman.
Hyllningarna från brittisk litteraturkritik har vänt sin uppmärksamhet mot ett faktum som sällan diskuteras: hur hanterar man egentligen de ekonomiska konsekvenserna av att vara upphovsperson med oregelbundna, ibland enorma, royaltyinkomster?
Royaltyinkomster: ett finansiellt pussel som de flesta underskattar
Det som gör Jeffrey Archers karriär intressant ur ett finansiellt perspektiv är inte framgången i sig – det är oregelbundenheten. Royaltyinkomster fungerar fundamentalt annorlunda än en fast månadslön, och det skapar utmaningar som många svenska upphovspersoner är dåligt rustade för.
I Sverige beskattas royalties som inkomst av tjänst för den som är aktiv upphovsperson och inte kör sin verksamhet via aktiebolag. Det innebär att du betalar kommunalskatt (i genomsnitt 32 procent), statlig inkomstskatt på 20 procent på inkomster över 598 500 kronor per år (2026 års skiktgräns), samt egenavgifter upp till 28,97 procent om du är under 66 år.
Det kritiska problemet: ett viralt album, en bästsäljare eller ett filmrättsavtal kan generera 200 000–500 000 kronor under ett enda kvartal. Nästa år kan inkomsterna vara minimala. Det svenska skattesystemet hanterar detta ojämna flöde på ett sätt som kan vara direkt förödande för den som inte planerat i förväg.
Enligt en rapport från Tillväxtverket (2025) saknar över 60 procent av Sveriges egenföretagare inom kultursektorn ett strukturerat sparande för de ekonomiska mellanåren. Det är exakt det gap som Jeffrey Archer föll i 1974 – och som kreatörer i Sverige faller i varje år.
Archers misstag 1974 – ett mönster finansiella rådgivare känner igen
Jeffrey Archers katastrofala investeringsbeslut för 52 år sedan var inte ovanligt för sin tid – och är inte ovanligt nu. Han fick ett tips om ett "säkert" investeringsprojekt, pumpade in pengar utan oberoende juridisk eller finansiell granskning, och förlorade allt. Det är ett mönster som finansiella rådgivare i Sverige känner igen bland kreatörer med plötsliga stora inkomster.
En musiker med ett viralt album, en spelutvecklare med ett globalt genombrott, en podcaster som plötsligt får ett medieavtal – alla möter samma risk. Plötslig likviditet lockar till impulsiva investeringsbeslut, utan en genomtänkt plan för skatt, pensionssparande eller buffert. Resultatet är att pengar som borde räcka i fem år tar slut på två.
Archer kom tillbaka. Men inte alla gör det. Och för en medelålders frilansförfattare i Sverige är konsekvenserna av ett misslyckat investeringsår eller en oplanerad skatteräkning mångfalt mer kännbara än för en brittisk parlamentsledamot med ett brett kontaktnät.
Konkret scenario: vad händer när ditt manus säljs?
Ta Anna, 38 år, frilansförfattare i Göteborg. Hon har arbetat på sin debutroman i tre år och säljer rättigheterna i oktober 2026 för 450 000 kronor till ett förlag – inklusive en initial utbetalning på 200 000 kronor samt en royaltystruktur på 10 procent per sålt exemplar.
Scenario A – ingen planering: Anna tar emot hela utbetalningen på 200 000 kronor som enskild firma under ett kvartal, utan att justera sina preliminärskatteinbetalningar. Med Göteborgs kommunalskatt på 32 procent plus egenavgifter på 28,97 procent hamnar hennes effektiva skattebörda på inkomst utöver grundavdraget nära 50 procent. Hon betalar Skatteverket 95 000–100 000 kronor i samband med deklarationen.
Nästa år genererar royaltyn 40 000 kronor – inte tillräckligt för att täcka levnadskostnaderna. Utan buffert behöver Anna ta ett deltidsjobb under precis det år hon helst ville skriva bok nummer två. Möjligheten att bygga vidare på momentum efter debuten har gått förlorad.
Scenario B – med finansiell rådgivning i förväg: En finansiell rådgivare hjälper Anna strukturera inkomsten: preliminärskatteinbetalningar justeras omedelbart, avsättning görs till individuellt pensionssparande (IPS) med avdrag upp till 35 procent av förvärvsinkomsten, och ett skattemässigt välplanerat bokslut minskar skatteuttaget för räkenskapsåret. Beroende på Annas totala inkomstsituation sparar hon 60 000–100 000 kronor i skatt under de tre åren, och har en buffert för de magra perioderna.
Om/då-logiken är tydlig: Om du som upphovsperson tar emot en royaltybetalning som överstiger 150 000 kronor under ett enskilt år, OCH du saknar en genomtänkt skattestrategi, riskerar du att betala upp till 35 000–50 000 kronor mer än nödvändigt. Det är pengar som direkt hade kunnat finansiera nästa kreativa projekt – eller bara ge dig andrum att skriva utan ekonomisk oro.
Skatteverket publicerar varje år uppdaterade riktlinjer för hur royaltyinkomster ska redovisas och beskattas, tillgängliga på skatteverket.se.
Tre steg du kan ta redan nu
Jeffrey Archers karriär börjar med ett ekonomiskt haveri och slutar med 50 år på globala bästsäljarlistor. Det vi aldrig ser – mittendelen – handlar sannolikt om ett team av kompetenta finansiella rådgivare som hjälpte honom strukturera inkomsterna rätt, reinvestera klokt och undvika det mönster som förstörde 1974.
För dig som är upphovsperson, frilanskreatör eller konstnär i Sverige finns det tre konkreta steg att ta inför nästa stora inkomst:
1. Kontrollera din företagsform. Enskild firma eller aktiebolag? Generellt blir AB fördelaktigt vid stabil inkomst över 500 000–600 000 kronor per år, men tröskeln beror på din specifika situation. En finansiell rådgivare kan räkna på det för ditt case.
2. Periodisera och pensionsspara proaktivt. Avsätt minst 25–35 procent av varje stor royaltyinbetalning i en pensionslösning. Det jämnar ut skattebelastningen och skapar en buffert för de år då inkomsterna är lägre.
3. Rådgör innan kontraktet är signerat. En finansiell rådgivare kan hjälpa dig strukturera betalningsplanen i det ursprungliga avtalet – inte bara hjälpa dig med skattedeklarationen efteråt. Det är skillnaden på tiotals tusentals kronor.
En konsultation hos en finansiell rådgivare via ExpertZoom tar 30–60 minuter och ger dig en klar bild av hur just din situation bör hanteras. Jeffrey Archers sista roman påminner oss om att berättandet kan pågå i 50 år – men bara om det ekonomiska fundamentet håller.
Observera: Den här artikeln är allmän information och utgör inte personlig finansiell rådgivning. Kontakta en licensierad finansiell rådgivare för råd anpassade till din specifika situation.
