 Maria Lund
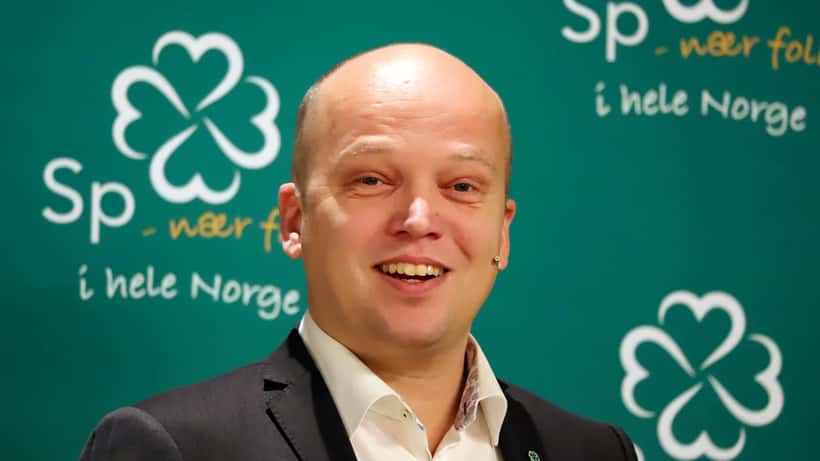
Senterpartiets leder Trygve Slagsvold Vedum gikk 8. oktober 2026 hardt ut mot regjeringens forslag til statsbudsjett for 2027: skatteletten på 6,4 milliarder kroner er for skjevfordelt, og de med lavest inntekt sitter igjen med for lite. Vedums kritikk treffer midt i et spørsmål de fleste norske lønnsmottakere stiller seg i disse dager — hva betyr dette budsjettet egentlig for min økonomi, og bør jeg justere noe før nyttår?
Hva foreslår regjeringen i statsbudsjettet 2027?
Statsbudsjettet for 2027, lagt frem av regjeringen 7. oktober 2026, inneholder det Finansdepartementet selv beskriver som den største engangsreduksjonen i inntektsskatt siden 2005. De to viktigste grepene er enkle å forstå, men konsekvensene varierer kraftig fra person til person.
Personfradraget øker fra 114 540 kroner til 120 180 kroner i 2027. Personfradraget er beløpet som trekkes fra inntekten din før skatten beregnes — jo høyere det er, desto mer av inntekten er skattefri. En økning på 5 640 kroner høres kanskje beskjedent ut, men for de med lavest inntekt utgjør det en relativt sett større lettelse.
Trygdeavgiften på lønnsinntekt senkes fra 7,6 prosent til 7,4 prosent. Dette er en prosentandel du betaler av bruttolønnen din, direkte fra lønnsslippen. En nedsettelse på 0,2 prosentpoeng gir en besparelse som øker lineært med inntekten din — og det er nettopp her Vedums kritikk biter.
Samlet pakke: 6,4 milliarder kroner i lettelse, ifølge regjeringen.no, finansiert blant annet gjennom høyere strømavgifter og strukturelle endringer i næringsbeskatning. Budsjettforhandlingene med støttepartiene pågår i oktober og november 2026, med endelig Stortingsvedtak i desember.
Vedums kritikk — og hva den egentlig handler om
Vedum er ikke prinsipielt imot skattelette. Senterpartiets poeng er at fordelingsprofilen er feil: prosentvise gevinster for dem med høy inntekt og komplekse inntektssammensetninger er systematisk høyere enn for dem med gjennomsnittslønninger eller lave inntekter.
Argumentet er rent matematisk. Trygdeavgiftsbesparelsen er en flat prosentsats: du sparer 0,2 prosent av din bruttoinntekt. Det betyr at en person med 400 000 kroner i lønn sparer 800 kroner, mens en person med 1,4 millioner kroner sparer 2 800 kroner — uavhengig av hvem av dem som har størst marginal til å absorbere skatt. Økt personfradrag hjelper alle, men gir relativ sett større effekt i lavere skattebrackets.
Vedum varslet at Senterpartiet vil kreve omfordeling i de pågående forhandlingene. Blant Sps ønsker er et høyere personfradrag, gjerne opp mot 125 000 kroner, som vil favorisere dem med lave og middels inntekter sterkere enn de som allerede tjener godt. Han åpnet også for å forhandle direkte med Arbeiderpartiet, delvis utenom SV, for å reshapet skattebelastningen raskere.
Det politiske utfallet er altså ikke avklart. Men for deg som privatperson er det ett spørsmål som haster mer enn de politiske nuansene: Hva betyr disse endringene for din konkrete økonomi, og er det noe du bør gjøre nå mens du fortsatt har tid?
Din økonomi i tallene: To konkrete regnestykker
Budsjettalene gir gjennomsnitt og milliardsummer. Din virkelighet er en spesifikk inntektsprofil, og det er der detaljene teller. Her er to scenarier basert på reelle lønnsintervaller i Norge.
Scenario A: Lars, 41 år, ingeniør i Bergen, årslønn 750 000 kroner
Med regjeringens forslag slik det foreligger:
- Personfradrag opp 5 640 kr → Lars betaler ca. 24 prosent marginalskatt på denne bracket → besparelse 1 354 kroner
- Trygdeavgift ned 0,2 prosent × 750 000 kr → besparelse 1 500 kroner
- Samlet: ca. 2 854 kroner i lettelse per år
Hvis Vedum lykkes med å heve personfradraget til 125 000 kroner (en økning på ca. 10 460 kroner fra dagens nivå):
- Ekstra besparelse for Lars: 10 460 kr × 24 prosent = ytterligere ca. 2 511 kroner
- Totalgevinst med Sps krav innfridd: ca. 5 365 kroner
For Lars utgjør dette omtrent prisen på en helgetur, et sett bildekk eller fire måneder med pensjonssparing. Om han vet om dette nå, kan han velge å disponere pengene proaktivt — for eksempel ved å øke månedlig aksjesparing fra januar 2027, noe som gir renters-rente-effekt over tid.
Scenario B: Ingrid, 55 år, daglig leder i Oslo, lønn 1 400 000 kroner + 250 000 kroner i aksjeutbytte
For Ingrid er trygdeavgiftsbesparelsen på lønnsdelen større i absolutte tall: 1 400 000 × 0,2 prosent = 2 800 kroner. Men det virkelig interessante er hva budsjettets endringer betyr for balansen mellom lønn og utbytte.
Aksjeutbytte beskattes med en effektiv sats på ca. 37,84 prosent (etter skjermingsfradrag). Lønn beskattes med opp til ca. 47,4 prosent inklusive trygdeavgift. Når trygdeavgiften på lønn synker, flyttes breakeven-punktet mellom det som er skatteoptimalt å ta ut som lønn kontra utbytte. For Ingrid kan en formuesrådgiver identifisere 15 000–40 000 kroner i skatteoptimalisering ved å justere fordelingen mellom lønnsuttak og utbytte i lys av de nye satsene — et beløp som langt overstiger kostnaden for en enkelt konsultasjon.
Dette er nøyaktig den typen analyse en formuesrådgiver leverer, og det forklarer hvorfor budsjettdebatter er langt mer personlig relevante enn de kan virke på overflaten.
Hva bør du gjøre før nyttår?
Statsbudsjettet trer i kraft 1. januar 2027 — det betyr at du har et vindu på noen måneder til å posisjonere deg. Her er fire konkrete steg som er verdt å vurdere nå:
1. Kartlegg din eksisterende skatteposisjon. Vet du din faktiske effektive skattesats, og hvilken inntektsbracket du befinner deg i? Dette er grunnlaget for å forstå hva budsjettendringene faktisk betyr for akkurat deg.
2. Vurder om din pensjonssparing er optimal. IPS (individuell pensjonssparing) gir fradrag i alminnelig inntekt — med et økt personfradrag endres interaksjonen mellom disse fradragene. En formuesrådgiver kan regne ut om du bør justere ditt innskudd for å maksimere effekten.
3. Sjekk din lønns- og utbyttebalanse. Dersom du eier aksjer i eget selskap, er dette tidspunktet for å simulere ny optimalt punkt etter satsendringene. En endring på 0,2 prosentpoeng i trygdeavgift kan flytte dette punktet med 50 000–200 000 kroner i lønnsuttak, avhengig av selskapets størrelse.
4. Følg forhandlingene tett. Vedums presjon kan resultere i et høyere personfradrag enn i regjeringens utgangspunkt. Endelig budsjettvedtak faller i desember 2026. En rådgiver kan hjelpe deg med å tolke hva vedtaket betyr for deg, noen uker etter at det faller.
Det er verdt å merke seg at disse stegene ikke krever store investeringer av tid. En innledende konsultasjon med en formuesrådgiver tar gjerne 45–60 minutter og gir deg et konkret bilde av din skatteposisjon for 2027. For mange er dette den mest kostnadseffektive bruken av tid i fjerde kvartal — fordi beslutninger tatt i november gir vesentlig bedre effekt enn dem tatt i januar, når det allerede er for sent å justere årets disposisjoner.
Les også: Statsbudsjettet 2027: Ny regel kutter sykepengene — hva betyr det for deg?
Politikk og personlig økonomi møtes i januar
Vedum har satt budsjettets fordelingsprofil på agendaen, og debatten vil fortsette ut november. Uansett om Senterpartiet får gjennomslag for sine krav eller ikke, er realiteten den samme for deg som privatperson: Skatteendringene som vedtas i desember 2026 trer i kraft 1. januar 2027 — og din mulighet til å forberede deg er akkurat nå.
Å forstå hva disse endringene betyr for din konkrete situasjon krever ikke at du er finansekspert selv. Det krever en samtale med en som er det. En formuesrådgiver på Expert Zoom kan hjelpe deg med å beregne din reelle skattegevinst, optimalisere din inntektssammensetning og planlegge for hva som kommer — enten Vedum vinner frem med sine krav eller ikke.
Viktig informasjon: Denne artikkelen er ment som generell informasjon og utgjør ikke personlig finansiell rådgivning. Skatteregler kan endre seg som følge av pågående budsjettforhandlinger frem til desember 2026. Konsulter en kvalifisert formuesrådgiver for rådgivning tilpasset din individuelle situasjon.
