 Silje Hansen
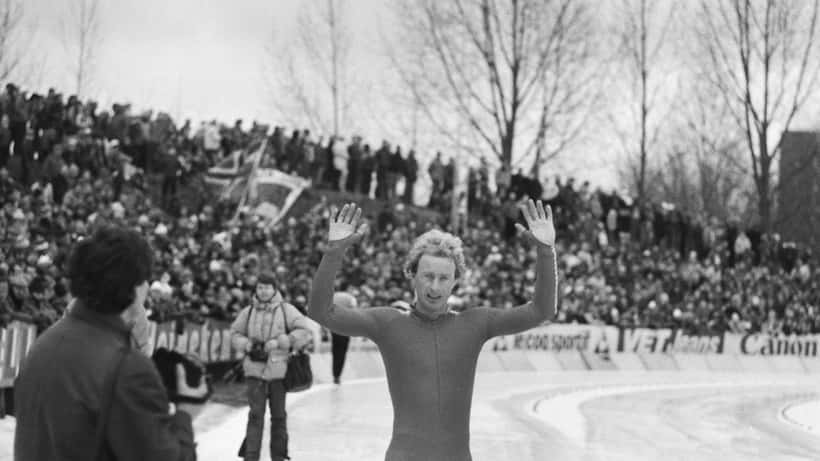
Den norske skøytehelten Amund Sjøbrend gikk bort søndag 4. oktober 2026, kun 73 år gammel, etter kort tids sykdom. Nyheten sjokkerte hele idrettsnorge — og minnet oss om noe vi helst ikke vil tenke på: hva skjer egentlig med arven, pensjonene og formuen når noen vi er glad i dør plutselig, uten at papirene er i orden?
En legende forlater oss
Amund Sjøbrend var en del av det som i norsk skøytehistorie er kjent som «de fire S-ene» — Sjøbrend, Stensen, Stenshjemmet og Storholt — som dominerte internasjonal hurtigløp på skøyter gjennom 1970- og 80-tallet. I 1981 klatret Sjøbrend til toppen da han vant VM og EM i allround, og samme år mottok han Oscars' statuett for årets skøyteprestasjon. Han ble 73 år gammel og etterlater seg en hel generasjon av norske skøytefans med takknemlighet i hjertet.
Hans bortgang etter kortvarig sykdom illustrerer noe mange norske familier møter: at døden kan komme uventet, selv for aktive og relativt friske mennesker i tidlig pensjonistalider. Og når det skjer uten ordentlig arveplanlegging, kan konsekvensene for de etterlatte bli langt mer kompliserte enn nødvendig.
Arveloven 2021: Hva de fleste ikke vet
Når en nordmann dør uten testament, trer arveloven av 2021 automatisk inn. Reglene er ikke intuitive, og de overrasker mange — særlig samboerpar, familier med særkullsbarn, og de som trodde at «alt ordner seg» uten papirer.
Ektefellens arverett etter loven: En gjenlevende ektefelle arver som utgangspunkt én firedel av formuen dersom avdøde har livsarvinger (barn eller barnebarn). Det betyr at tre firedeler av boet fordeles mellom barna — selv om ektefellen kanskje trenger midlene mest.
Samboere uten testament: Samboere har langt svakere rettigheter enn de fleste tror. Uten testament arver en samboer ingenting fra fellesboet, med mindre de har, eller har hatt, felles barn. Da har samboeren rett til arv tilsvarende fire ganger folketrygdens grunnbeløp (4G) — som i 2026 tilsvarer omtrent 472 000 kroner. Det er ofte langt under verdien av boligen de deler.
Barn fra tidligere forhold: Hvis avdøde hadde barn fra en tidligere relasjon, vil disse ha krav på sin lovbestemte pliktdelsarv — to tredjedeler av det de ellers ville fått. Dette kan skape konflikter med gjenlevende ektefelle eller samboer.
Pensjonskonti og livsforsikring: Individuelle pensjonsspareavtaler (IPS) og livsforsikringer med navngitte begunstigede overføres direkte — utenfor arveoppgjøret og uavhengig av testamentet. For tidligere toppidrettsutøvere, som gjerne har egne pensjonsordninger gjennom særforbund eller sponsorer, kan dette påvirke fordelingen drastisk.
Hva arverettsadvokater ser igjen og igjen
Advokater som jobber med dødsboskifte og arvesaker forteller om et gjentakende mønster: familier som trodde alt var i orden, og som oppdager for sent at reglene ikke fungerer slik de trodde.
«Det å ikke ha et testament er som å la lovens standardformel bestemme hva som skjer med det du har bygget opp hele livet», forklarer arverettsadvokater som arbeider med norsk skifte- og arverett. «Loven tar ikke hensyn til familiemedlemmers personlige behov, vanskelige relasjoner eller hva den avdøde faktisk ønsket.»
Tre situasjoner er spesielt vanlige der juridisk rådgivning utgjør en stor forskjell:
Gjenlevende samboer risikerer å miste huset. Uten testament kan arvingene kreve sin arveandel utbetalt kontant, noe som i praksis kan tvinge salg av felles bolig — selv om den gjenlevende har bodd der i tiår.
Ulik behandling av særkullsbarn. Barn fra avdødes tidligere forhold har lovbestemt rett til sin pliktdelsarv. Uten planlegging kan dette skape alvorlige konflikter i familien og krevende rettslige prosesser.
Pensjonsmidler som faller utenfor boet — uten at noen visste det. IPS-konti og livsforsikringer med navngitte begunstigede kan utgjøre store verdier. Mange oppdager først etter dødsfallet at disse midlene gikk utenom de forventede arvingene. Ifølge tall fra Finans Norge er norske livsforsikringsreserver på over 1 500 milliarder kroner — og mye av dette påvirkes av begunstigede-valg folk aldri tenkte gjennom ordentlig.
For en grundig oversikt over dine rettigheter og muligheter, kan du også lese mer om arvesaker og testamentplanlegging hos ExpertZoom.
Konkret tilfelle: Kari og Ola — uten testament og uten plan
La oss se på et scenario som er mer vanlig enn de fleste tror:
Kari (66 år) og Ola (70 år) har vært samboere i 15 år og bor i en felles bolig i Akershus verdt 4,2 millioner kroner. Ola eier 60 % av boligen (2 520 000 kroner), Kari 40 %. Ola har også en bankkonto på 850 000 kroner og en IPS-konto på 320 000 kroner med Kari angitt som begunstiget.
Ola dør plutselig i oktober 2026 — etter kort tids sykdom, akkurat som Sjøbrend. Ola hadde to voksne barn fra et tidligere ekteskap, og han hadde aldri opprettet testament.
Hva skjer da?
IPS-kontoen (320 000 kroner) går direkte til Kari som begunstiget — utenfor boet. Men resten:
- Olas eierandel i boligen: 2 520 000 kroner inn i boet
- Olas bankkonto: 850 000 kroner inn i boet
- Totalt i boet: 3 370 000 kroner
Siden Kari og Ola ikke har felles barn, har Kari kun rett til 4G = ca. 472 000 kroner. De resterende 2 898 000 kronene fordeles mellom Olas to barn — 1 449 000 kroner til hvert barn.
Barna kan lovlig kreve sin arv utbetalt i kontanter. Kari eier bare 40 % av boligen og har ikke midler til å kjøpe ut barna. Resultatet: boligen må selges, og Kari mister hjemmet sitt etter 15 år.
Hvis Ola hadde hatt testament: Han kunne tilgodesett Kari med maksimalt det loven tillater, begrenset av barnas pliktdelsarv (to tredjedeler av deres lovlige arvedel). Med riktig planlegging kunne Kari fått rett til å sitte i uskiftet bo, eller i det minste ha fått lengre tid til å ordne situasjonen.
Kostnaden for å opprette et testament hos advokat ligger typisk mellom 3 000 og 8 000 kroner. Det er en brøkdel av det konflikter, rettsprosesser og tvangsslags kan koste.
Juridisk merknad: Denne artikkelen gir generell informasjon og er ikke juridisk rådgivning. Arverettslige spørsmål varierer betydelig basert på individuelle forhold — konsulter alltid en kvalifisert arverettsadvokat for din spesifikke situasjon.
Hva du bør gjøre nå
Amund Sjøbrends bortgang er en påminnelse om at livet kan ta en uventet vending, selv for relativt friske 73-åringer med et langt og aktivt liv bak seg. For norske familier er tre konkrete steg særlig viktige:
Opprett eller oppdater testamentet ditt. Et testament lar deg avvike fra lovens standardfordeling innenfor de rammene pliktdelsarven setter. Du kan tilgodese samboer, sikre at spesifikke gjenstander går til riktig person, eller bestemme hvem som administrerer boet.
Gjennomgå begunstigede på pensjonskonti og forsikringer. IPS, livsforsikring og tjenestepensjon overføres direkte til navngitt begunstiget — uavhengig av testament og arveoppgjør. Sjekk at disse er oppdatert etter livets endringer: samlivsbrudd, nye barn, endret økonomi.
Snakk med en advokat om samboerrettigheter. Norsk arvelov gir samboere overraskende svakt vern sammenlignet med gifte par. En arverettsadvokat kan kartlegge din situasjon og lage en plan som beskytter begge parter — uten å kreve at dere gifter dere.
Amund Sjøbrend forlater oss med en rik idrettarv og utellige minner fra skøytebanen. La hans bortgang også være en anledning til å sørge for at din arv — den du etterlater deg til dem du er glad i — fordeles slik du faktisk ønsker det.
ExpertZoom kobler deg med erfarne arverettsadvokater som kan gjennomgå din situasjon, svare på spørsmålene dine, og hjelpe deg med å sikre familiens fremtid.
